猜你想问
丙烯价格近期为何大幅上涨?
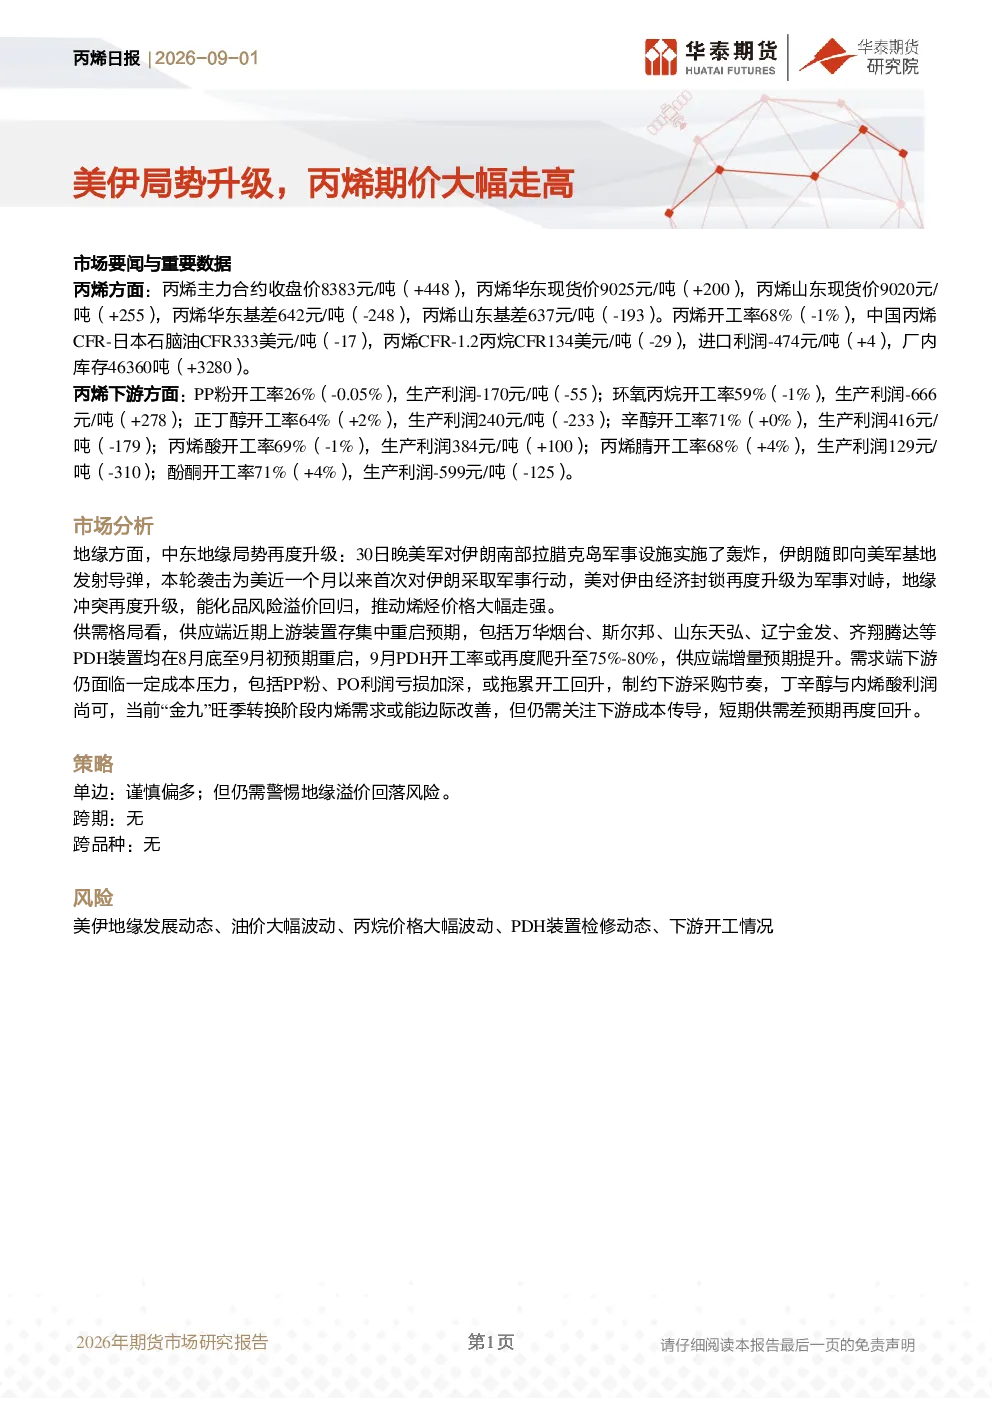
丙烯价格近期大幅上涨主要受地缘冲突影响。中东地缘局势升级,美伊军事对峙导致能化品风险溢价回归,推动烯烃价格走强。同时,供应端PDH装置预期重启,9月开工率或升至75%-80%,供应增加预期也对价格形成支撑。但需求端下游成本压力拖累开工,PP粉、环氧丙烷利润亏损,制约开工回升和采购节奏,短期供需差预期再度回升。
丙烯下游行业目前的发展趋势如何?
丙烯下游行业目前呈现分化态势。部分产品如正丁醇、辛醇、丙烯酸利润尚可,开工率相对稳定;而PP粉、环氧丙烷、酚酮等则面临利润亏损压力,开工率较低。整体来看,下游成本压力明显,开工意愿受抑制,但部分高利润产品仍保持一定韧性。未来发展趋势需关注原料丙烯价格走势及下游产品需求恢复情况。
本报告重点分析了哪些市场方面?
本报告重点分析了丙烯市场的供需格局及价格驱动因素。从供应端看,PDH装置重启预期是主要变量,9月开工率可能升至75%-80%。从需求端看,下游产品利润普遍承压,尤其是PP粉、环氧丙烷亏损明显,制约了需求端的复苏。此外,地缘冲突带来的风险溢价也是影响丙烯价格的重要因素。
当前丙烯市场处于什么状态?
当前丙烯市场处于供应增加预期与需求疲软并存的状态。一方面,PDH装置重启预期提升,供应端压力逐步显现,9月开工率可能显著提高。另一方面,下游产品利润普遍偏低,成本压力拖累开工,需求端复苏缓慢。短期供需差预期再度回升,市场呈现供强于求的格局。
本报告提示了哪些投资风险?
本报告提示的主要投资风险包括:美伊地缘发展动态,地缘冲突升级可能进一步推高能化品价格;油价大幅波动,原油价格变动直接影响丙烯成本;丙烷价格大幅波动,丙烷是丙烯的重要替代品,价格变动影响丙烯供需平衡;PDH装置检修动态,装置检修会影响短期供应;下游开工情况,下游开工率变化直接影响丙烯需求量。
你可能感兴趣
丙烯日报:美伊局势未能缓和,烯烃盘面继续走高
华泰期货2026-04-08
丙烯日报:美伊局势再度紧张,丙烯盘面走强
华泰期货2026-07-09
丙烯日报:成本端支撑偏强,关注美伊局势进展
华泰期货2026-07-16
丙烯日报:美伊局势仍紧张,成本端支撑加强
华泰期货2026-08-12
丙烯日报:美伊局势反复,下游跟进补库
华泰期货2026-07-30
丙烯日报:供需支撑延续转弱,关注美伊局势进展
华泰期货2026-05-28
丙烯日报:需求跟进不足,关注美伊局势进展
华泰期货2026-07-22
丙烯日报:美伊冲突仍紧张,丙烯跟随成本端走高
华泰期货2026-09-03
丙烯周报:供需支撑减弱,关注美伊局势进展
华泰期货2026-06-14
FICC日报:美伊局势陷入僵局,长债收益率走高引发股市回调
华泰期货2026-08-20