猜你想问
顺丰同城2026年半年度业绩表现如何?
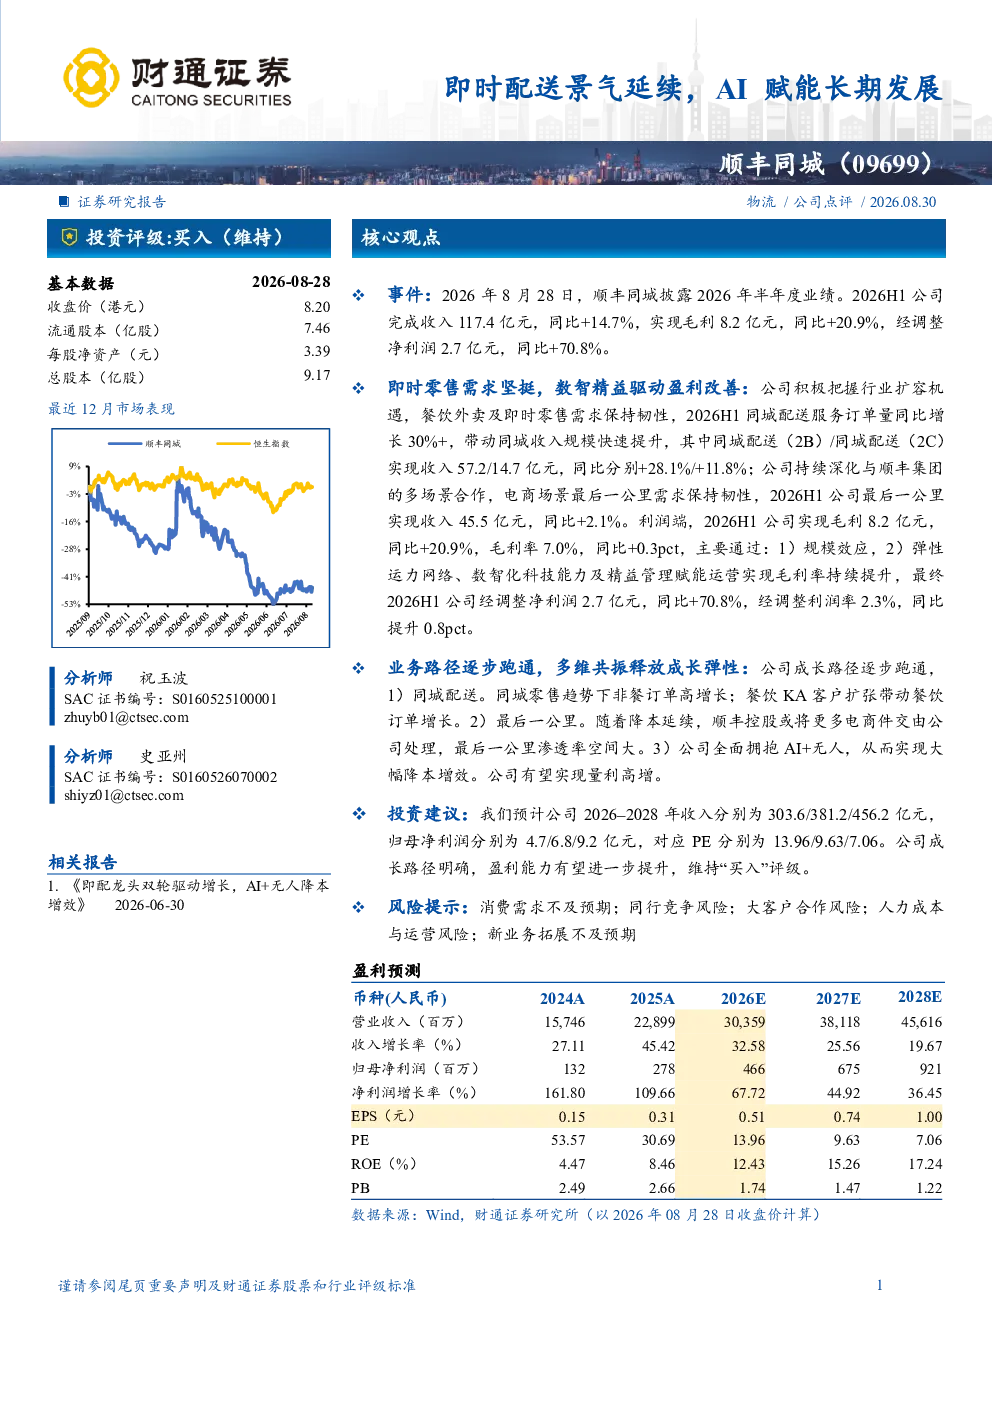
顺丰同城2026年半年度业绩表现强劲,投资评级维持“买入”。公司积极把握即时零售行业扩容机遇,餐饮外卖及即时零售需求保持韧性,同城配送服务订单量同比增长30%以上,带动同城收入规模快速提升。利润端,公司通过规模效应、弹性运力网络、数智化科技能力及精益管理实现毛利率持续提升,经调整净利润同比增长70.8%。收入方面,2026H1完成收入117.4亿元,同比增长14.7%;毛利8.2亿元,同比增长20.9%,毛利率7.0%,同比提升0.3个百分点;经调整净利润2.7亿元,同比增长70.8%,经调整利润率2.3%,同比提升0.8个百分点。业务收入构成中,同城配送(2B)收入57.2亿元(同比增长28.1%),同城配送(2C)收入14.7亿元(同比增长11.8%),最后一公里收入45.5亿元,同比增长2.1%。
即时配送行业发展趋势如何?
即时配送行业正经历快速发展阶段,餐饮外卖及即时零售需求保持韧性,市场规模持续扩容。行业竞争加剧,但头部企业通过技术驱动和模式创新提升效率、降低成本。AI赋能成为行业长期发展的重要方向,无人配送等技术逐步落地,有望实现大幅降本增效。同时,最后一公里配送需求增长,为行业带来新的增长点。企业需关注规模效应、弹性运力网络、数智化科技能力及精益管理,以提升竞争力。
顺丰同城报告重点分析了哪些方向?
顺丰同城报告重点分析了公司业务路径及成长弹性,主要体现在同城配送、最后一公里和AI+无人技术三个方向。同城配送方面,非餐订单高增长,餐饮KA客户扩张带动餐饮订单增长;最后一公里方面,随着降本延续,顺丰控股或将更多电商件交由公司处理,渗透率空间大;AI+无人技术方面,公司全面拥抱AI+无人技术,实现大幅降本增效。报告还分析了公司收入构成、利润表现及未来成长预期。
当前即时配送市场现状如何?
当前即时配送市场现状是需求持续增长,行业竞争激烈但头部效应明显。头部企业通过规模效应、技术驱动和模式创新提升效率、降低成本。餐饮外卖及即时零售需求保持韧性,市场规模持续扩容。企业需关注成本控制、技术升级和客户拓展,以应对市场竞争。同时,最后一公里配送需求增长,为行业带来新的增长点。
顺丰同城报告提示了哪些风险?
顺丰同城报告提示了以下风险:消费需求不及预期可能导致订单量下降;同行竞争风险可能影响市场份额和利润水平;大客户合作风险可能影响收入稳定性;人力成本与运营风险可能影响成本控制;新业务拓展不及预期可能影响未来增长。企业需关注这些风险,并采取相应措施进行管理。