猜你想问
这份研报的核心内容是什么?
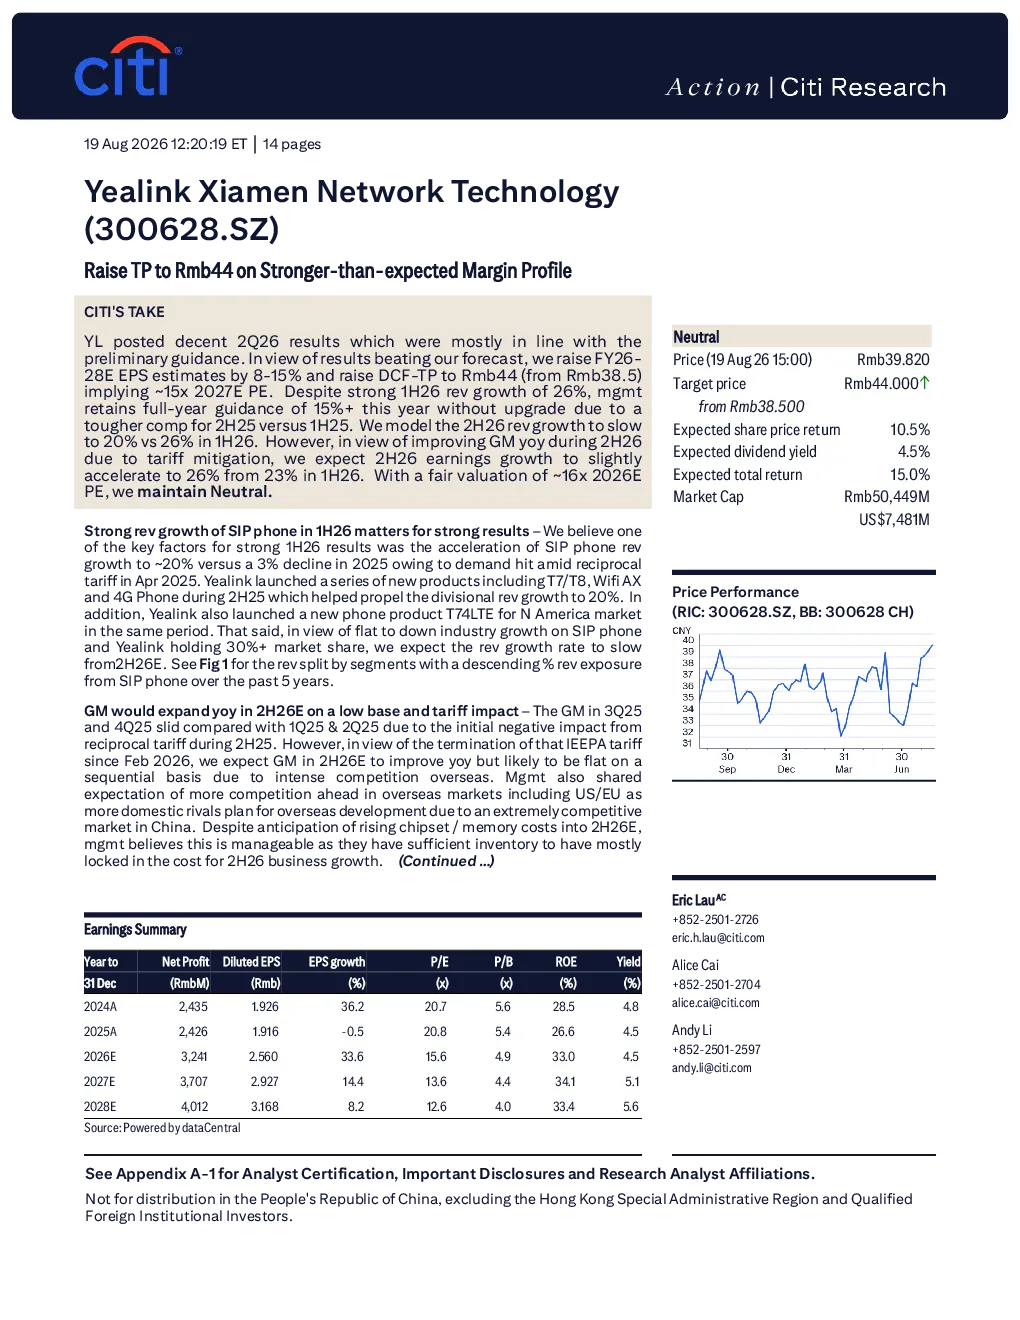
这份研报的核心内容是中信将奕联科技(300628.SZ)的目标价上调至44元,主要原因是公司盈利预期强于市场预期。报告显示,目标价回报率为10.5%,预期股息收益率为4.5%,预期总回报率为15.0%。此外,2026年上半年公司净利润同比增长34%,达到8.34亿元人民币,营收同比增长33%,达到19.17亿元人民币。SIP电话、视频会议系统、云办公系统分别同比增长约20%、26%、61%。
SIP电话行业的发展趋势如何?
SIP电话行业的发展趋势显示,Yealink作为全球最大的SIP电话公司,市场份额超过30%。从营收贡献来看,SIP电话、视频会议系统、云办公系统分别贡献营收约49%、40%、10%。随着IEEPA关税自2026年2月起终止,预计2026年下半年通用汽车将实现同比改善,中国和东盟生产基地的301条款关税变得具有可比性,这将增强制造业外包的灵活性,可能对行业产生积极影响。
研报重点分析了哪些方向?
研报重点分析了奕联科技的业绩表现、市场占比以及关税影响。业绩方面,报告指出2026年上半年SIP电话营收增长强劲达26%,但管理层因2025年下半年竞争加剧维持15%以上的全年指引。预计2026年下半年营收增速将放缓至20%,毛利率同比有望改善,盈利增速将小幅加速至26%。市场占比方面,Yealink在全球SIP电话市场占据重要地位。关税影响方面,IEEPA关税的终止预计将带来积极变化。
当前SIP电话市场的现状如何?
当前SIP电话市场的现状显示,Yealink是全球最大的SIP电话公司,市场份额超过30%。从产品结构来看,SIP电话、视频会议系统、云办公系统分别贡献营收约49%、40%、10%。2026年上半年,公司净利润同比增长34%,达到8.34亿元人民币,营收同比增长33%,达到19.17亿元人民币。SIP电话、VCS、云办公系统分别同比增长约20%、26%、61%。这些数据表明市场仍保持增长态势。
研报中提示了哪些风险因素?
研报中提示了几个关键风险因素。首先,全球经济放缓可能导致公司业绩不及预期。其次,芯片组成本压力加剧也可能对公司盈利能力产生影响。此外,美国政府制裁也是一个潜在风险。这些因素可能导致股价跌破目标价。相对地,如果美国/欧盟市场通信系统需求好于预期,或者电话系统市场份额进一步扩大,则可能导致股价超过目标价格。