猜你想问
北汽蓝谷2026上半年业绩具体表现如何?
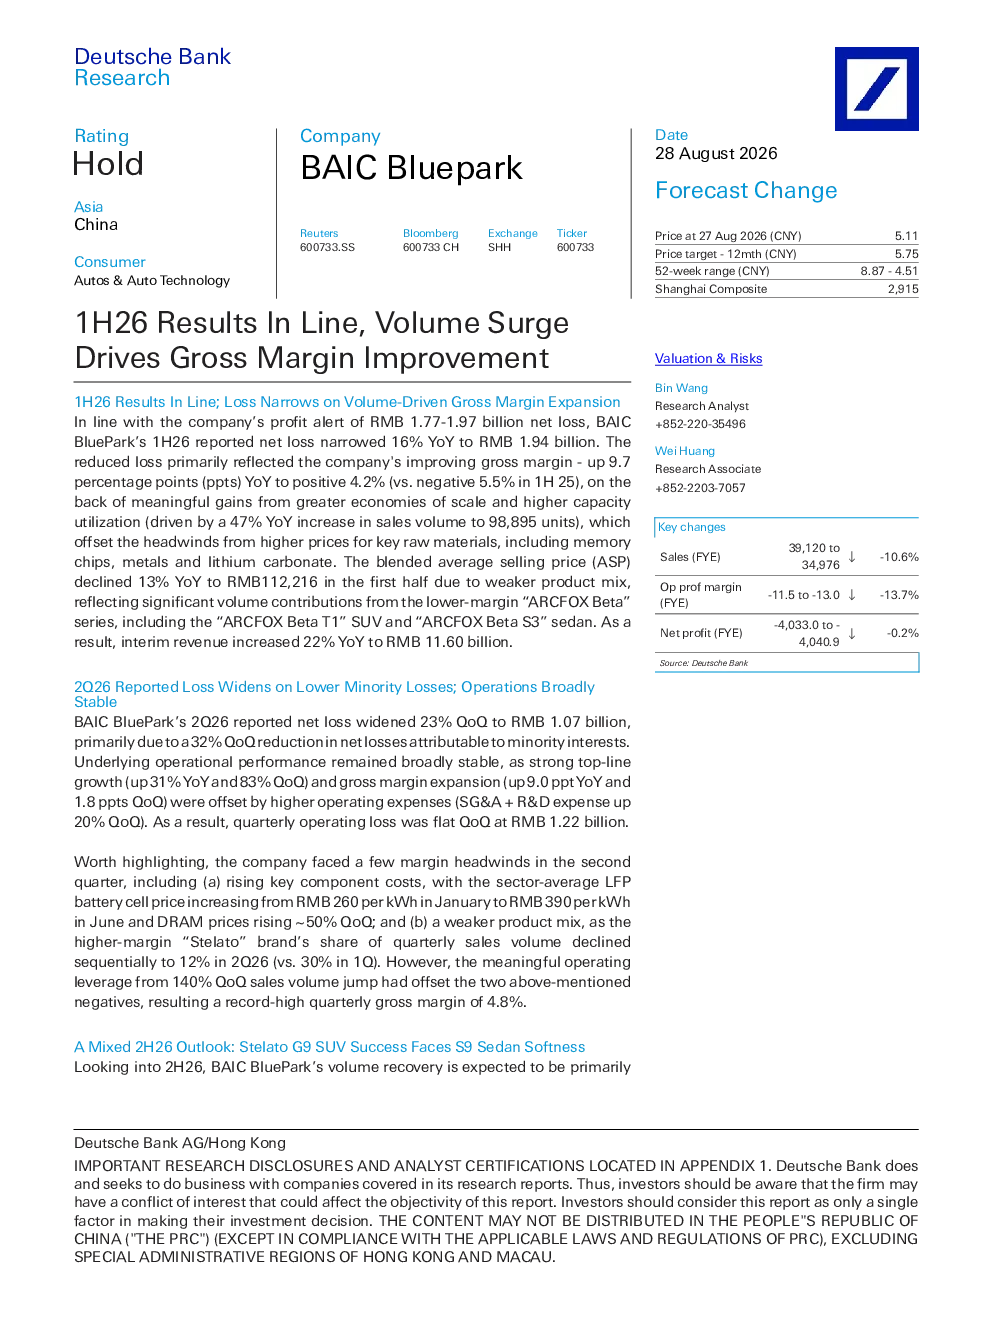
2026年上半年,北汽蓝谷净亏损同比收窄16%至19.4亿元,毛利率同比提高9.7个百分点至正4.2%,主要得益于销量同比增长47%达98,895辆,规模经济效应抵消原材料价格上涨影响。但混合平均售价下降13%至112,216元,反映低毛利率的ARCFOX Beta系列贡献显著销量。
北汽蓝谷下半年发展前景如何?
下半年销量复苏预计由新Stelato品牌驱动,Stelato G9 SUV预售强劲获超15,000份订单,Stelato V8 MPV将填补产品线空白扩展至MPV领域。但现有Stelato S9轿车销量预计同比下降60%,达12,659辆,受高端轿车需求疲软影响。
北汽蓝谷面临哪些行业发展趋势?
行业电动化和智能化趋势明显,北汽蓝谷需应对原材料价格波动压力,如电池单体价格同比上涨50%,DRAM价格环比上涨约50%。同时需优化产品结构,目前高毛利率Stelato品牌销量占比降至12%,需加速新车型推广。
研报对北汽蓝谷的重点分析方向是什么?
研报重点分析销量增长与毛利率改善的驱动因素,包括规模经济效应和产能利用率提升,同时关注产品结构变化对平均售价的影响。此外,对Stelato品牌新车型市场表现及行业竞争格局进行跟踪分析。
北汽蓝谷存在哪些投资风险?
主要风险包括ARCFOX品牌纯电动汽车价格下降超预期,以及北京品牌纯电动汽车因供应出租车等非私人客户可能面临更大亏损。此外,需关注原材料价格持续上涨对盈利能力的冲击。
你可能感兴趣
二季度片仔癀销量延续高增速,带动上半年业绩增长37.11%,符合预期
医药生物东吴证券2017-08-25
业绩符合预期,产品结构优化带动毛利率改善
德邦证券2023-04-27
2026年二季报点评:业绩符合预期,毛利率环比改善
东吴证券2026-08-27
旭升集团2026年上半年业绩符合预期;估值改善,评级上调为持有
德意志银行2026-08-28
销量增长和毛利率改善带动核心净利润超预期,维持买入
交银国际2024-03-22
上半年首度实现盈利,毛利率、净利率水平均同比大幅提升,业绩高增长符合预期
医药生物东吴证券2017-08-29
纽威股份2024年半年报点评:业绩符合预期,下游高景气与产品结构优化带动毛利率提升
机械设备国泰君安证券2024-08-24
2021年报及2022年一季报点评:业绩符合预期,成长性业务占比突破三成,毛利率逐季回暖带动经营向好
信息技术华创证券2022-04-23
公司信息更新报告:年报业绩符合预期,品类结构优化带动毛利率提升
商贸零售开源证券2020-03-29