猜你想问
Citibank对光大环境的评级是什么?
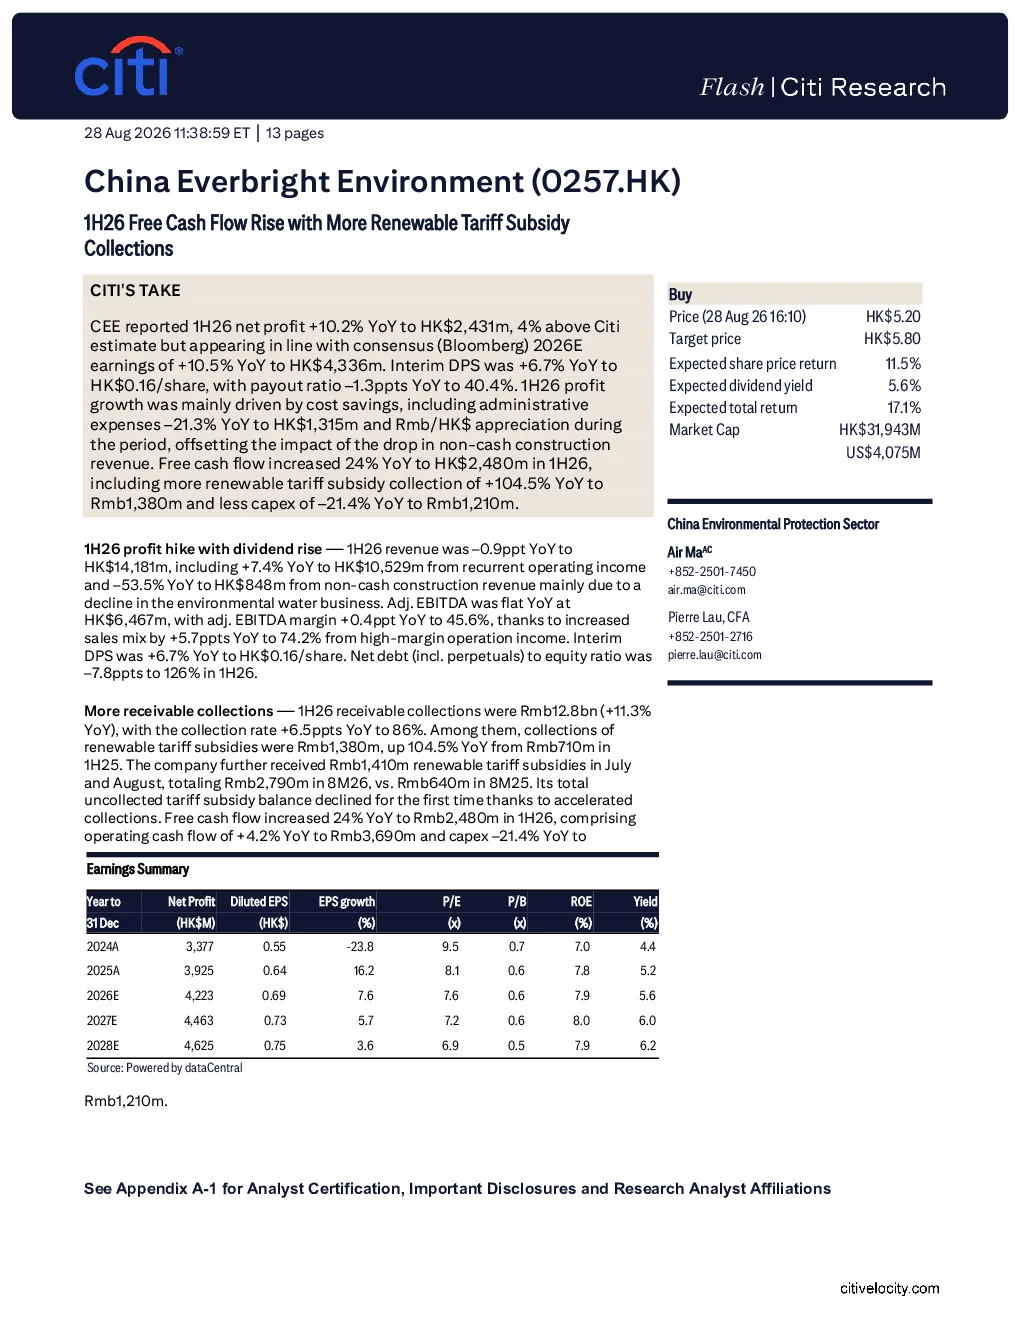
Citibank维持对China Everbright Environment (CEE)的“买入”评级,主要基于其2027年预期6%的股息收益率。报告认为,公司自由现金流的增加,得益于recurring operating income销售组合的提升、可再生能源电价补贴收入的改善以及审慎的资本支出,这些因素有利于公司持续提升股息。
光大环境2026年中期业绩表现如何?
2026年中期业绩显示,光大环境净利润同比增长10.2%,达到24.31亿港元,略高于Citibank的预期,与市场预期相符;每股派息同比增长6.7%,达到0.16港元,派息率为40.4%。自由现金流同比增长24%,达到24.8亿港元,主要得益于可再生能源电价补贴收入增加104.5%(达到13.8亿港元)以及资本支出减少21.4%(降至12.1亿港元)。
可再生能源补贴对光大环境有何影响?
可再生能源补贴对光大环境的影响显著,补贴收入增加104.5%至13.8亿港元,成为自由现金流增长的主要驱动力。这一改善得益于政策支持及公司业务结构优化,增强了公司的盈利能力和现金流稳定性,为持续提升股息提供了支撑。
光大环境所在行业的发展趋势如何?
光大环境所在的环境服务行业,随着全球对可持续发展的重视,可再生能源补贴政策的完善及环保要求的提高,行业前景广阔。公司通过提升可再生能源业务占比及优化资本支出,正积极把握行业机遇,未来有望受益于政策红利和市场需求增长。
Citibank在研报中对光大环境的哪些风险有所提示?
Citibank在研报中提示了光大环境可能面临的潜在风险,包括废处理费回收放缓、废处理费减少以及股息削减等。这些风险可能影响公司的现金流和盈利能力,需持续关注相关政策和市场变化对公司经营的影响。
你可能感兴趣
预计2026年上半年利润与自由现金流上升
花旗2026-07-23
中国光大国际(0257.HK)潜在的国内外新业务; 2017财年业绩在线
德意志银行2018-03-05
环保行业跟踪周报:环境运营资产估值提升的本质?自由现金流改善!推荐水务固废天然气+半导体治理
公用事业东吴证券2023-05-22
电气设备行业周报:第七批可再生能源补贴目录公布,将改善新能源企业现金流-周报2018年第24期
电气设备长城国瑞证券2018-06-19
城发环境(000885):2024年自由现金流接近转正,2025年第一季度盈利超预期
华泰金融2025-05-13
环保与公用事业周报:首部生物经济发展规划出台带动生物质能新发展,可再生能源补贴拨付加速改善电力企业现金流
公用事业德邦证券2022-05-15
电气设备行业周报2018年第24期(总第109期):第七批可再生能源补贴目录公布,将改善新能源企业现金流
电气设备长城国瑞2018-06-20
资源环境行业周报:第十一批可再生能源补贴清单公布,国补进程有序推进
公用事业华宝证券2021-06-22
自由现金流大幅转正,派息额增加
兴证国际2025-03-31
电力能源行业周报(2022年第26期):国内上半年光伏组件招标创纪录,可再生能源补贴下发
公用事业英大证券2022-07-18