猜你想问
通富微电2Q26财报核心数据有哪些?
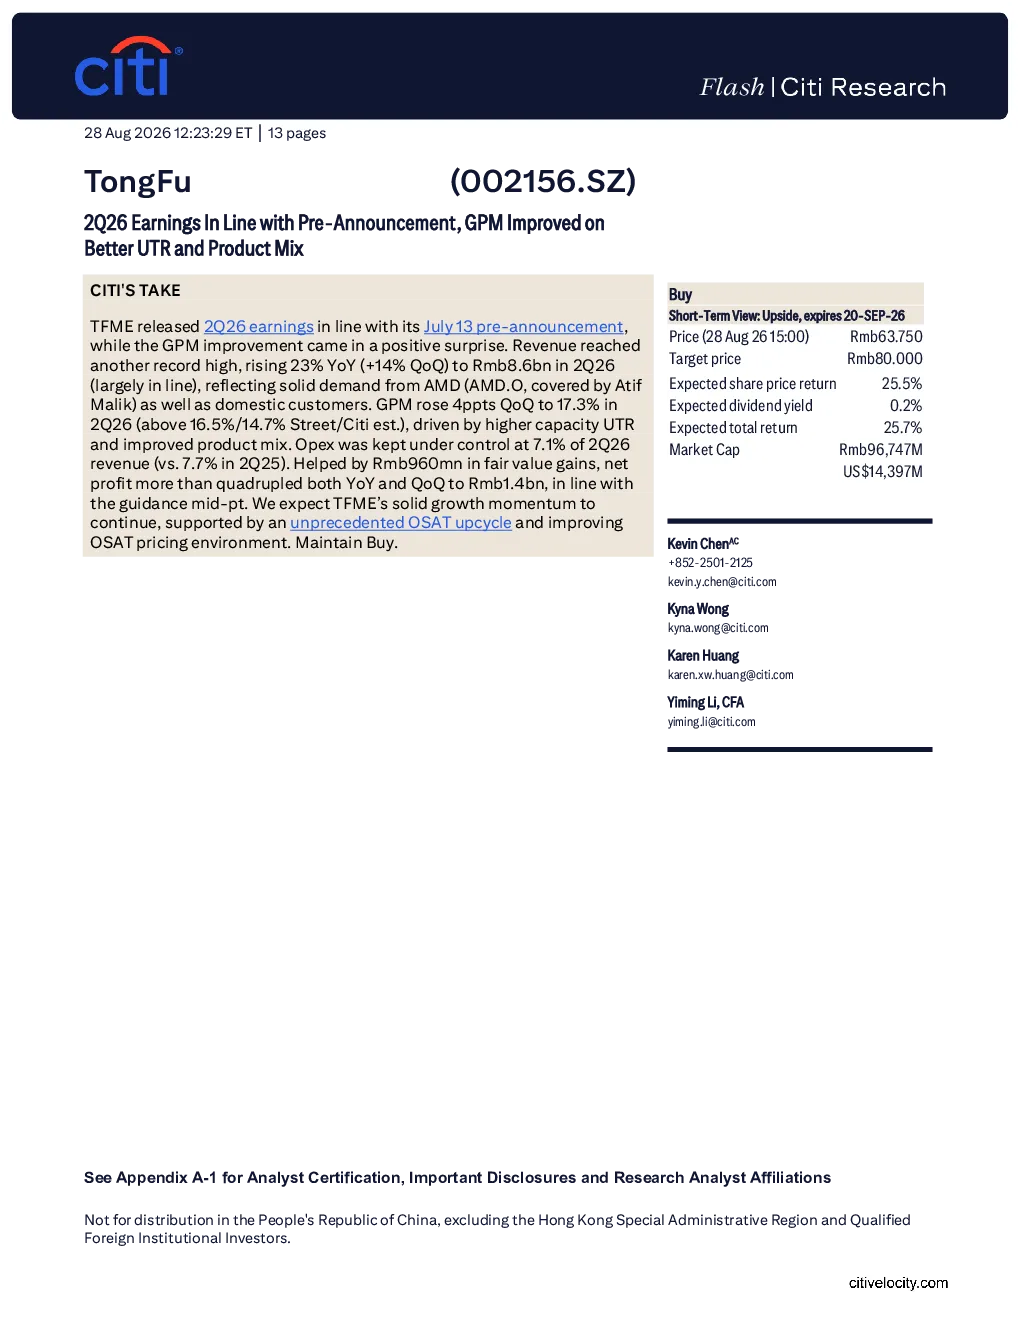
通富微电2026年第二季度财报显示,业绩符合此前预告,毛利率(GPM)环比提升4个百分点至17.3%,超出市场预期。营收达86亿元人民币,同比增长23%(环比增长14%),主要得益于AMD等海外客户及国内客户的强劲需求。二季度净利润同比增长超4倍至14亿元人民币,符合指引中点预期,主要受公允价值变动收益(9.6亿元)驱动。毛利率改善主要源于产能利用率提升及产品结构优化,期间费用率控制在营收的7.1%
半导体先进封装行业发展趋势如何?
半导体先进封装行业正经历无与伦比的周期性复苏,主要受AI渗透率提升及行业供给紧张等利好驱动。随着AI算力需求激增,对高精度、高性能封装技术的需求持续增长,推动行业向更高阶封装技术演进。当前行业产能扩张仍滞后于需求增长,为先进封装厂商带来发展机遇。作为关键赋能者,先进封装企业享有溢价估值,未来增长潜力巨大
通富微电报告重点分析了哪些方面?
通富微电报告重点分析了公司产能利用率提升对毛利率的积极影响,以及AMD等核心客户需求的强劲表现。报告指出,公司通过优化产品结构、提升生产效率等措施,有效改善了盈利能力。同时,报告也关注了公司在先进封装领域的布局和技术优势,认为其在行业复苏中具备领先地位
当前半导体市场现状如何判断?
当前半导体市场呈现供需结构性紧张态势,尤其在先进封装领域,产能扩张速度难以满足市场需求。AI、高性能计算等新兴应用场景的快速发展,进一步加剧了对高端封装技术的需求。然而,行业产能扩张后期望逐步缓解供需矛盾,市场竞争格局将更加稳定。先进封装厂商凭借技术壁垒和客户资源优势,有望在行业复苏中持续受益
通富微电报告提示了哪些风险?
通富微电报告提示了几个主要风险:AMD因AI业务剥离可能导致市场份额变化,需关注其对公司业务的影响;内存厂商自建后端封装产能可能加剧行业竞争;行业产能扩张后期望导致利用率下降,影响盈利能力;地缘政治因素可能影响海外业务需求;美国出口限制可能限制设备供应,对生产造成潜在影响