猜你想问
这份研报的核心内容是什么?
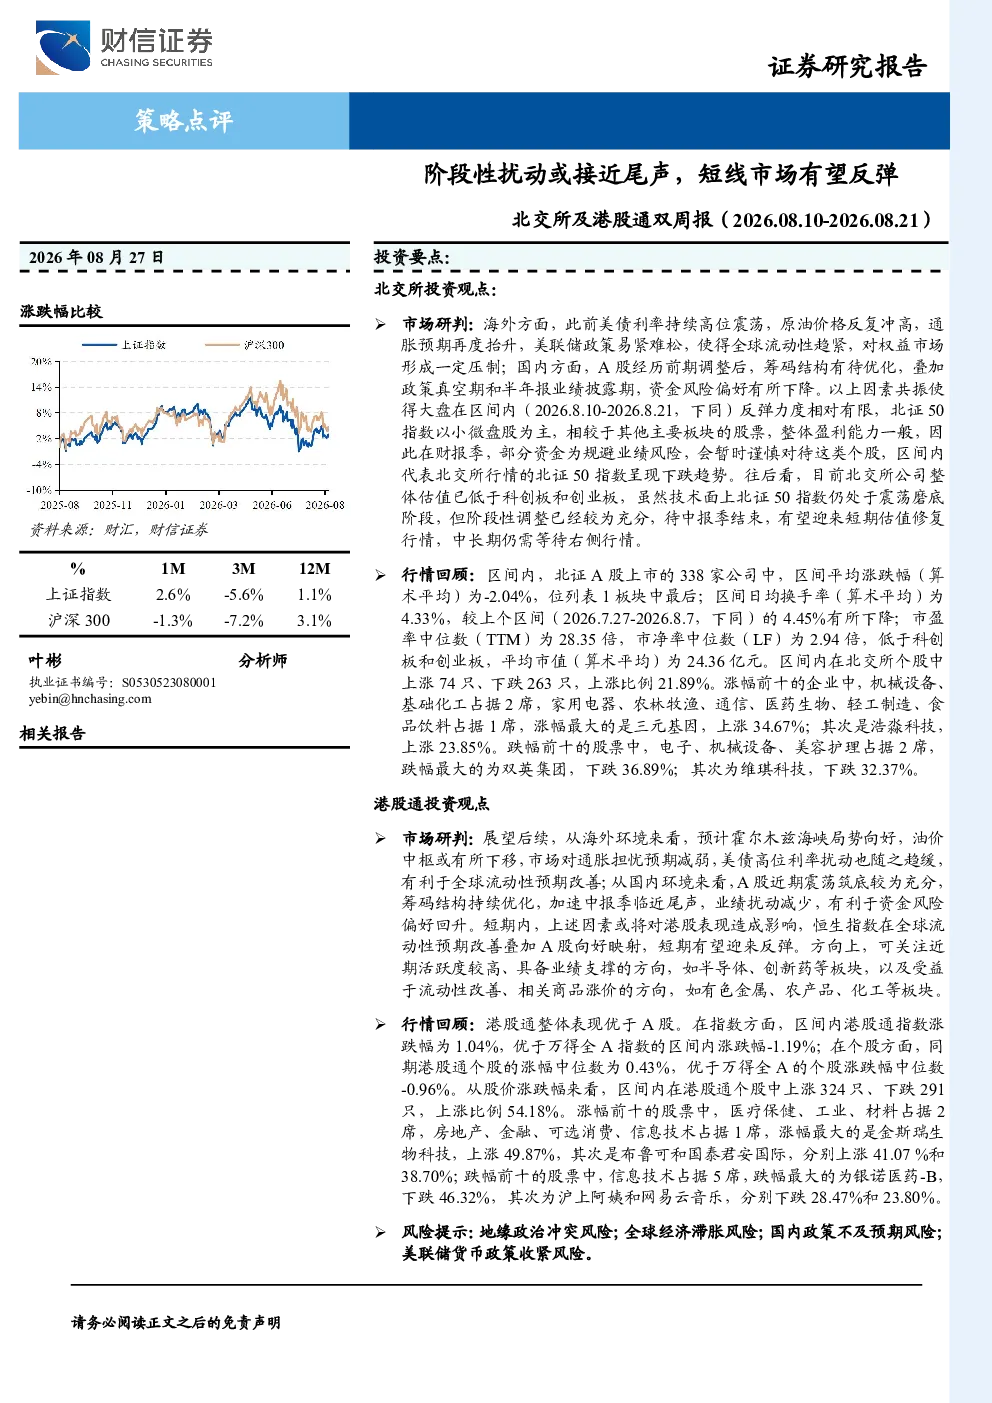
本报告分析了北交所和港股通的市场动态。海外方面,美债利率高位、通胀预期抬升、美联储政策紧缩导致全球流动性趋紧,压制权益市场;国内方面,A股调整后筹码结构待优化,政策真空期和半年报业绩披露期导致资金风险偏好下降。北证50指数因小微盘股盈利能力一般,在财报季面临资金规避风险,呈现下跌趋势。未来,北交所公司整体估值低于科创板和创业板,技术面处于震荡磨底阶段,中报季结束后有望迎来短期估值修复,中长期仍需等待右侧行情。港股通方面,霍尔木兹海峡局势向好、油价中枢下移、通胀担忧减弱、美债利率扰动趋缓,有利于全球流动性预期改善;国内方面,A股震荡筑底充分、筹码结构优化、中报季临近尾声,有利于资金风险偏好回升。短期内,恒生指数有望迎来反弹,可关注半导体、创新药、有色金属、农产品、化工等板块。报告还回顾了北交所和港股通的市场表现、行业情况和主要企业动态。
北交所和港股通的主要赛道/行业发展趋势如何?
北交所前三权重行业为机械设备、基础化工、电力设备,高新技术企业占比高达92.31%。报告指出,北交所公司整体估值低于科创板和创业板,技术面处于震荡磨底阶段,中报季结束后有望迎来短期估值修复。港股通前三权重行业为信息技术、可选消费、工业,信息技术占比较高。短期内,港股通可关注半导体、创新药、有色金属、农产品、化工等板块。报告强调,北交所和港股通市场的高新技术企业特征明显,未来发展需关注其盈利能力和估值修复情况。
这份报告重点分析了哪些方向?
本报告重点分析了北交所和港股通的市场研判、行情回顾、行业情况和企业动态。北交所方面,报告深入分析了海外和国内因素对市场的影响,以及北证50指数的表现和未来趋势。港股通方面,报告分析了市场驱动因素、行业表现和资金流向。报告还回顾了北交所和港股通的市场数据,包括指数涨跌幅、市盈率、市净率、平均市值、上涨下跌家数等,并列举了主要行业和企业动态。
当前北交所和港股通的市场现状如何判断?
当前北交所市场面临海外流动性趋紧和国内资金风险偏好下降的双重压力,北证50指数呈现下跌趋势。但报告认为,北交所公司整体估值较低,技术面处于震荡磨底阶段,中报季结束后有望迎来短期估值修复。港股通市场受益于海外流动性预期改善和国内资金风险偏好回升,短期内有望迎来反弹。报告指出,两个市场均处于调整期,但各有机会,需关注后续市场变化。
研报提到了哪些主要风险提示?
本报告提示了地缘政治冲突风险、全球经济滞胀风险、国内政策不及预期风险、美联储货币政策收紧风险。报告指出,海外因素如美债利率高位、通胀预期抬升、美联储政策紧缩等对权益市场造成压制。国内因素如政策真空期和半年报业绩披露期导致资金风险偏好下降。此外,报告还提醒投资者关注北交所和港股通市场的波动风险,以及相关行业和企业面临的经营风险。