猜你想问
英伟达最新财报有哪些超预期的数据点?
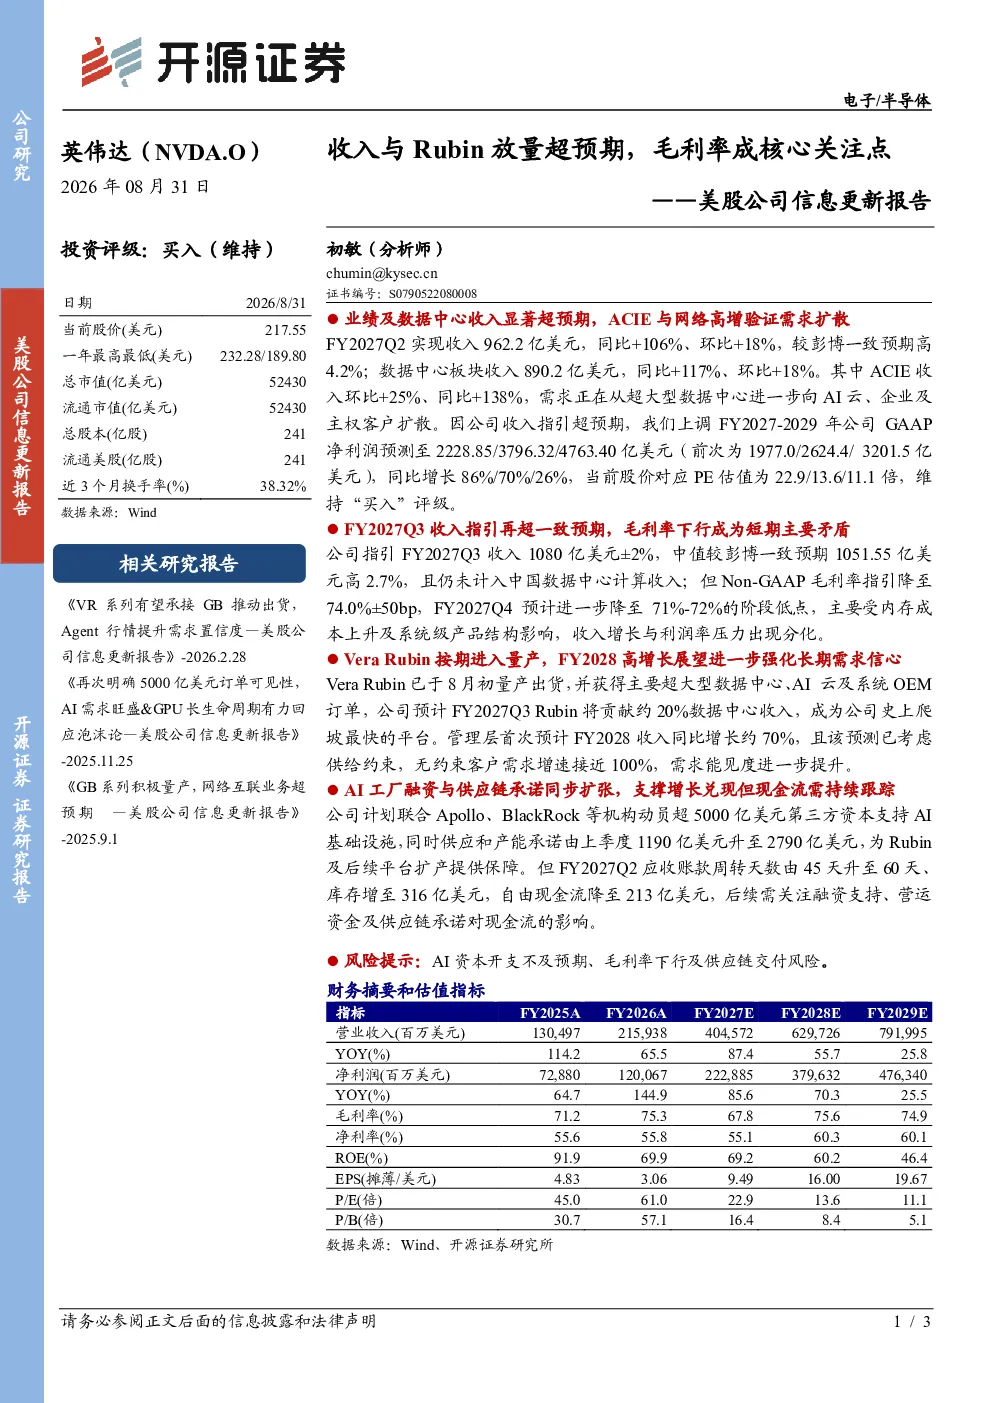
英伟达FY2027Q2报告显示,公司收入962.2亿美元,同比+106%,环比+18%,显著超预期。数据中心板块收入890.2亿美元,同比+117%,环比+18%。ACIE收入环比+25%,同比+138%,需求向AI云、企业及主权客户扩散。Vera Rubin已量产出货,预计贡献约20%数据中心收入。公司上调FY2027-2029年GAAP净利润预测,维持‘买入’评级,但短期毛利率下行成为主要矛盾,FY2027Q3Non-GAAP毛利率指引降至74.0%,FY2027Q4预计进一步降至71%-72%。
数据中心行业未来发展趋势如何?
数据中心行业正经历AI驱动的需求爆发,英伟达FY2027Q2数据中心收入同比增长117%,ACIE收入同比增长138%,验证了需求扩散趋势。Vera Rubin的量产及FY2028约70%的收入增长展望,进一步强化了长期需求信心。行业正通过AI工厂融资与供应链承诺扩张产能,支撑增长兑现。但需关注内存成本上升及系统级产品结构变化对毛利率的影响,以及供应链交付风险。
英伟达报告最值得关注的分析方向是什么?
英伟达报告最值得关注的是其数据中心业务的高增长及Vera Rubin的放量贡献。FY2027Q2数据中心收入同比+117%,环比+18%,ACIE收入同比+138%,需求向AI云、企业及主权客户扩散。公司计划联合多家机构动员超5000亿美元第三方资本支持AI基础设施,供应和产能承诺升至2790亿美元,为长期增长提供支撑。短期需关注毛利率下行压力,Non-GAAP毛利率指引FY2027Q3降至74.0%,FY2027Q4预计降至71%-72%。
当前半导体市场现状如何?
当前半导体市场在AI需求驱动下呈现高增长态势,英伟达FY2027Q2收入同比+106%,环比+18%,数据中心收入同比+117%,ACIE收入同比+138%。行业通过AI工厂融资与供应链承诺扩张产能,但内存成本上升及系统级产品结构变化导致毛利率承压。英伟达计划联合Apollo、BlackRock等机构动员超5000亿美元第三方资本支持AI基础设施,供应和产能承诺升至2790亿美元,显示行业对长期增长的信心。但需关注应收账款周转天数升至60天,库存增至316亿美元,自由现金流降至213亿美元等财务指标变化。
英伟达报告提示哪些风险?
英伟达报告提示的主要风险包括:AI资本开支不及预期可能导致需求放缓;毛利率下行压力持续存在,受内存成本上升及系统级产品结构影响,Non-GAAP毛利率指引FY2027Q3降至74.0%,FY2027Q4预计进一步降至71%-72%;供应链交付风险可能影响产品出货。此外,FY2027Q2应收账款周转天数升至60天,库存增至316亿美元,自由现金流降至213亿美元,也需持续跟踪。这些因素可能对公司的财务表现和增长前景产生影响。