猜你想问
这份研报的核心内容是什么?
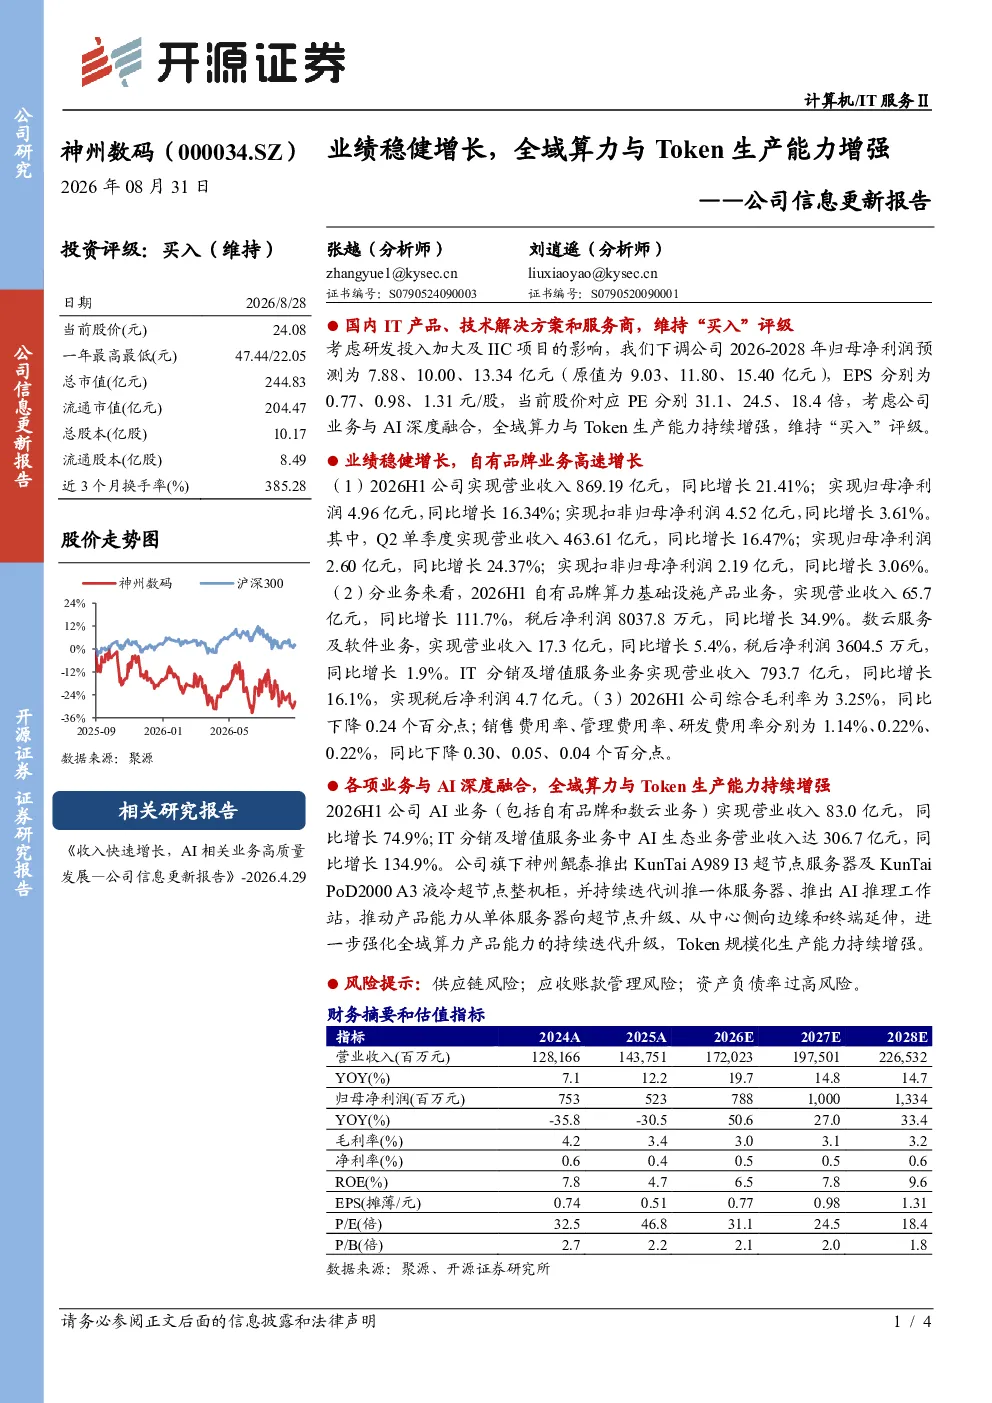
这份研报主要分析了公司在AI领域的深度融合,全域算力与Token生产能力的持续增强。报告维持了“买入”评级,并下调了2026-2028年的归母净利润预测,同时详细展示了公司自有品牌业务的高速增长,特别是算力基础设施产品业务的显著提升。此外,报告还强调了公司AI业务的快速增长,以及AI生态业务在IT分销及增值服务中的占比提升。
当前AI行业的发展趋势如何?
当前AI行业的发展趋势表现为AI与各行业的深度融合,特别是在算力基础设施和Token生产方面的需求持续增长。公司通过推出新型服务器和AI推理工作站,推动产品能力从单体服务器向超节点升级,并从中心侧向边缘和终端延伸。AI业务在报告期内实现了高速增长,成为公司重要的增长驱动力之一。
研报重点分析了哪些方向?
研报重点分析了公司在AI领域的业务布局和产品创新,特别是全域算力与Token生产能力的增强。报告详细拆解了公司自有品牌算力基础设施产品业务的高速增长,以及AI业务在整体营收中的占比提升。此外,报告还分析了公司IT分销及增值服务业务中AI生态业务的发展情况,以及公司在AI领域的持续研发投入。
从市场现状来看,公司处于什么位置?
从市场现状来看,公司在AI领域展现出较强的竞争力和发展潜力。报告显示,公司AI业务实现了高速增长,AI生态业务在IT分销及增值服务中占比显著提升。公司在全域算力产品能力方面持续迭代升级,并通过推出新型服务器和AI推理工作站,强化了产品竞争力。这些表现反映出公司在AI市场具备一定的领先地位和发展空间。
研报提到了哪些风险提示?
研报提到了供应链风险、应收账款管理风险以及资产负债率过高风险。供应链风险可能影响公司产品的生产和交付;应收账款管理风险可能导致资金回笼问题;资产负债率过高风险则可能影响公司的财务稳健性。这些风险需要公司持续关注和管理,以确保业务的稳定发展。
你可能感兴趣
2026年大模型Token量爆发式增长算力需求与云厂商收入同步飙升
未知机构2026-02-04
【研选】随着token使用量提升,各大厂商陆续出现限购甚至涨价,高端算力将愈发紧缺;公司一季度业绩预增超300pct,产品产销量显著增长,行业盈利拐点确立-20260416
未知机构2026-04-16
【风口研报·公司】ALL IN电能+算力+AI,这家公司具备光棒、光纤、光缆全产业链自主生产能力,液冷方案适配下一代GPU CPU、服务器等场景;这家公司在算力服务器与交换机散热领域-20260616
未知机构2026-06-16
【风口研报·公司】马斯克宣布AI5芯片完成流片,分析师强call公司陪伴特斯拉Dojo超级计算机成长,已具备高端PCB产品的批量生产能力,有望与巨头共成长;另有公司受益创新药高景气,业绩增长有望提速-20260417
未知机构2026-04-17
业绩稳健增长,乘用车、海外与第三曲线驱动力增强
华西证券2025-04-29
【风口研报·洞察】Token需求高增叠加供需错配,算力资产量价齐升逻辑延续,分析师指出上游环节涨价和交付拉长正在向云服务和算力租赁价格端传导;如何理解AI上游通胀与下游通-1-20260618
未知机构2026-06-18
算力租赁深度电话会系列之KimiK3发布对算力部署与Token工厂等算租模式的影响20260720
未知机构2026-07-20
电力设备行业周报:Token出海调用量爆发拉动国产算力需求,涨价推动IDC与电力设备景气上行
电气设备华鑫证券2026-03-01
速递Token爆发云端涨价算力与网络资源紧张全面加剧20260128
未知机构2026-01-28