猜你想问
碳酸锂价格近期走势如何?
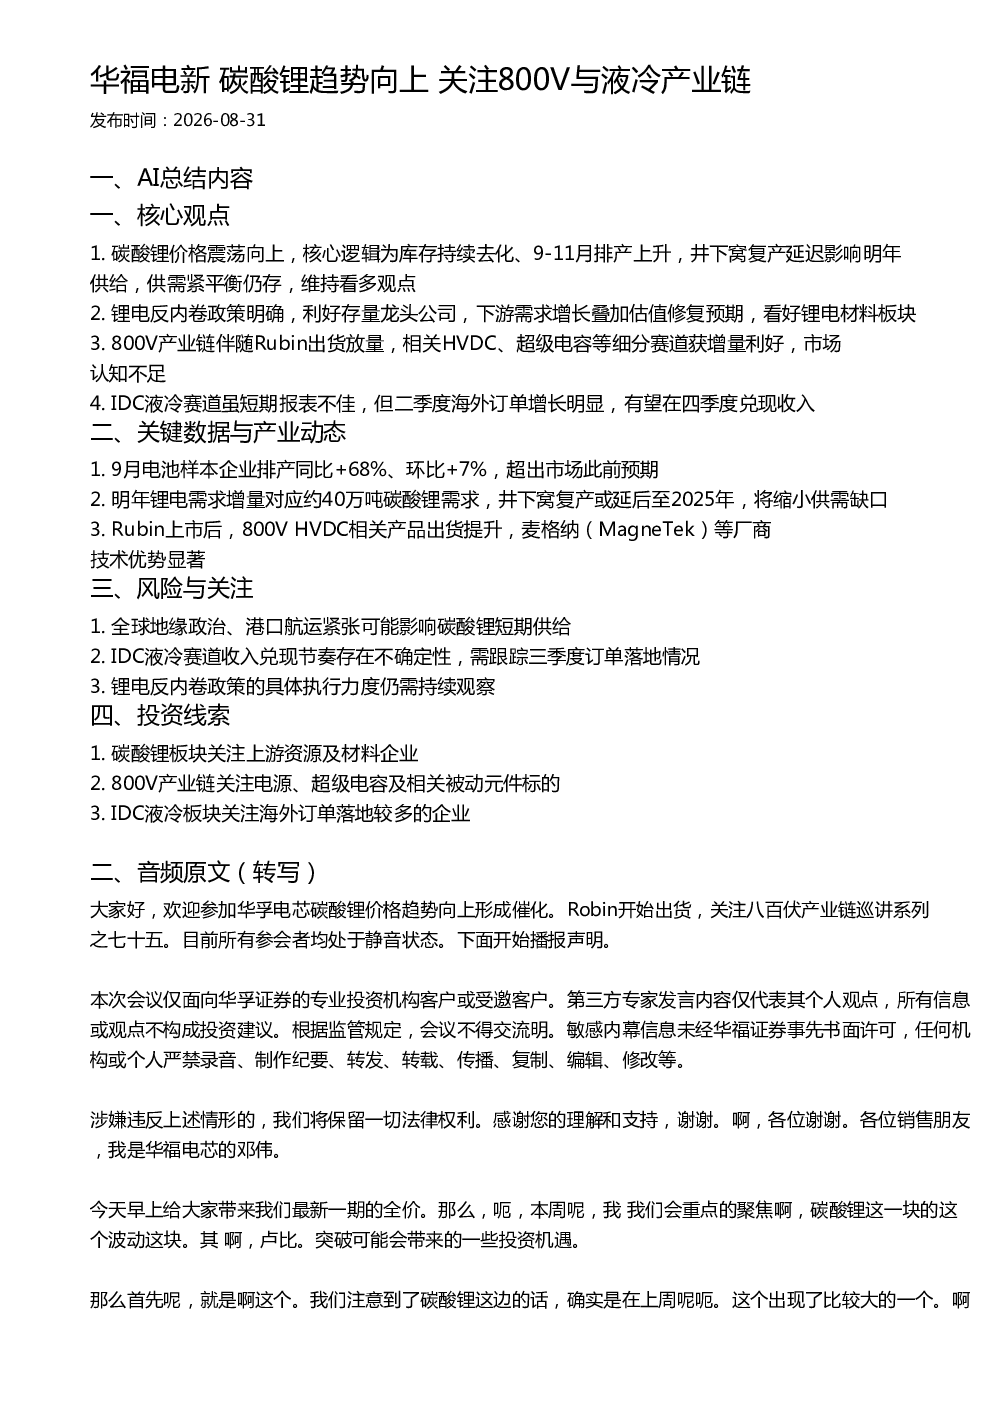
碳酸锂价格震荡向上,核心逻辑在于库存持续去化、9-11月排产上升,井下窝复产延迟影响明年供给,供需紧平衡仍存。9月电池样本企业排产同比+68%、环比+7%,超出市场预期,明年锂电需求增量对应约40万吨碳酸锂需求,井下窝复产或延后至2025年,将缩小供需缺口。
800V产业链有哪些投资机会?
800V产业链伴随Rubin出货放量,相关HVDC、超级电容等细分赛道获增量利好,市场认知不足。Rubin上市后,800V HVDC相关产品出货提升,麦格纳(MagneTek)等厂商技术优势显著。投资可关注电源、超级电容及相关被动元件标的。
液冷技术发展前景如何?
IDC液冷赛道虽短期报表不佳,但二季度海外订单增长明显,有望在四季度兑现收入。全球数据中心建设持续推进,液冷技术因其散热效率优势逐渐替代风冷,但市场接受度仍需时间,需关注海外订单落地较多企业。
锂电行业面临哪些风险?
全球地缘政治、港口航运紧张可能影响碳酸锂短期供给。井下窝复产延迟或因政策、资金等因素,存在不确定性。锂电反内卷政策的具体执行力度仍需持续观察,可能影响行业竞争格局。
本报告的主要投资建议是什么?
碳酸锂板块关注上游资源及材料企业。800V产业链关注电源、超级电容及相关被动元件标的。IDC液冷板块关注海外订单落地较多的企业。投资需结合供需关系、技术迭代及政策导向综合判断。
你可能感兴趣
华福电新周巡讲:碳酸锂回升带锂电回暖 AI电力液冷受关注
未知机构2026-08-24
广发电新 英伟达800V白皮书2.0发布与碳酸锂价格回升
未知机构2026-08-16
广发电新 周观点更新 英伟达800V白皮书2.0发布蕴新机 碳酸锂价格重拾升势260816
未知机构2026-08-17
华福电新 液冷龙头大厂专家交流AIDC系列会之21
未知机构2026-09-07
华福电新继续坚定看多液冷和Google供应链亚马逊和谷歌为
未知机构2025-12-18
华福电新VeraRubin加速量产将带来电源和液冷的价值量通胀逻辑
未知机构2026-08-10
华福电新:锂电储能液冷板块开启上涨新周期
未知机构2026-07-21
华福电新 电车及锂电产业链价格与装机数据
未知机构2026-08-10
华福电新 汇通能源 主业托底安全边际 液冷放量在即
未知机构2026-09-07
华福电新锂电产业链底部重点关注VC丙二醇方向 202
未知机构2026-07-16