猜你想问
本周公募基金市场有哪些重要动态?
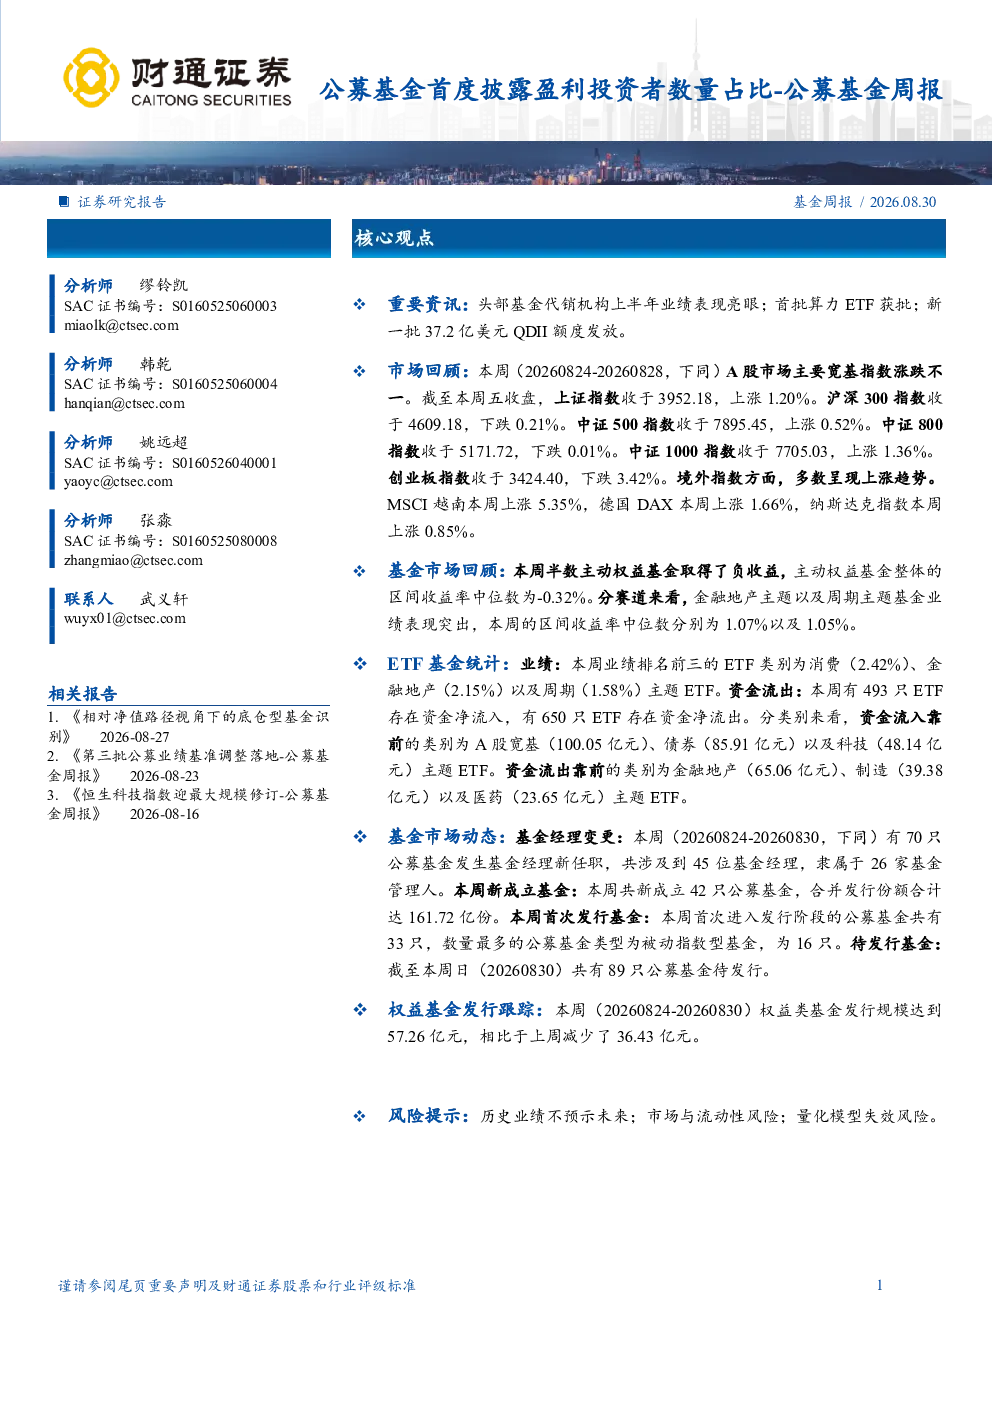
本周公募基金市场呈现多项重要动态。首先,主动权益基金业绩表现分化,半数基金取得负收益,其中金融地产和周期主题基金表现相对突出。其次,权益类基金发行规模为57.26亿元,较上周有所减少。此外,首批算力ETF获批,债券ETF规模首次突破9000亿元,显示出ETF市场的活跃发展。同时,新一批37.2亿美元QDII额度发放,内地保险机构投资香港ETF获监管支持,反映了跨境投资流动性的增强。最后,市场还观察到70只公募基金发生基金经理变更,以及42只新成立公募基金,合计发行份额达161.72亿份,显示出基金市场的持续活跃与变化。
金融地产和周期主题基金表现突出的原因是什么?
金融地产和周期主题基金在本周表现突出的原因主要与其行业特性及市场环境相关。金融地产板块通常与宏观经济周期紧密相关,受益于信贷扩张和资产价格上升。本周市场对金融地产板块的估值修复和业绩预期提升,推动了该板块的上涨。周期主题基金则聚焦于原材料、能源、化工等周期性行业,这些行业在经济复苏阶段往往表现强劲。本周市场对经济复苏的预期增强,带动了周期性行业的需求和价格,进而提升了周期主题基金的业绩表现。此外,部分周期性行业的企业盈利改善和估值修复,也为该板块的上涨提供了支撑。
本周A股市场整体表现如何?
本周A股市场整体表现呈现宽基指数涨跌不一的格局。上证指数上涨1.20%,显示出市场整体回暖的迹象;而沪深300指数下跌0.21%,中证500指数上涨0.52%,创业板指数则下跌3.42%,反映出市场内部存在结构性分化。创业板指数的明显下跌可能与市场对成长股估值调整的担忧有关,而主板市场的相对稳定则显示出价值股的韧性。此外,农林牧渔和综合金融行业涨幅居前,通信、电力设备及新能源、医药行业跌幅居前,这些行业轮动也反映了市场对不同板块的轮动效应。境外指数方面,MSCI越南上涨5.35%,德国DAX上涨1.66%,纳斯达克指数上涨0.85%,显示出全球市场的整体复苏态势。
ETF市场有哪些值得关注的趋势?
ETF市场在本周呈现多项值得关注的趋势。首先,主动管理型ETF成为全球ETF新发市场主流,中国内地新发ETF数量创季度新高,显示出国内ETF市场的快速发展。其次,首批算力ETF获批,标志着ETF产品创新向科技领域拓展,为投资者提供了更多元化的投资选择。此外,债券ETF规模首次突破9000亿元,反映了投资者对固定收益类ETF的配置需求增强。ETF资金流向方面,A股宽基、债券和科技主题ETF资金净流入靠前,金融地产主题ETF资金净流出靠前,显示出投资者对稳健型和科技型ETF的偏好。这些趋势表明ETF市场正在向多元化、创新化方向发展,为投资者提供了更多元化的投资策略。
本报告有哪些需要关注的风险提示?
本报告提示投资者关注以下风险:首先,历史业绩不预示未来,投资者应谨慎评估自身风险承受能力。其次,市场与流动性风险,市场波动可能导致基金净值波动,投资者需关注市场流动性变化。此外,量化模型失效风险,量化基金依赖于模型和算法,若市场环境发生重大变化,可能导致模型失效。最后,政策风险,监管政策的变化可能对基金市场和ETF市场产生重大影响。投资者在投资前应充分了解相关风险,并采取适当的风险管理措施。