猜你想问
这份研报主要讲了什么内容?
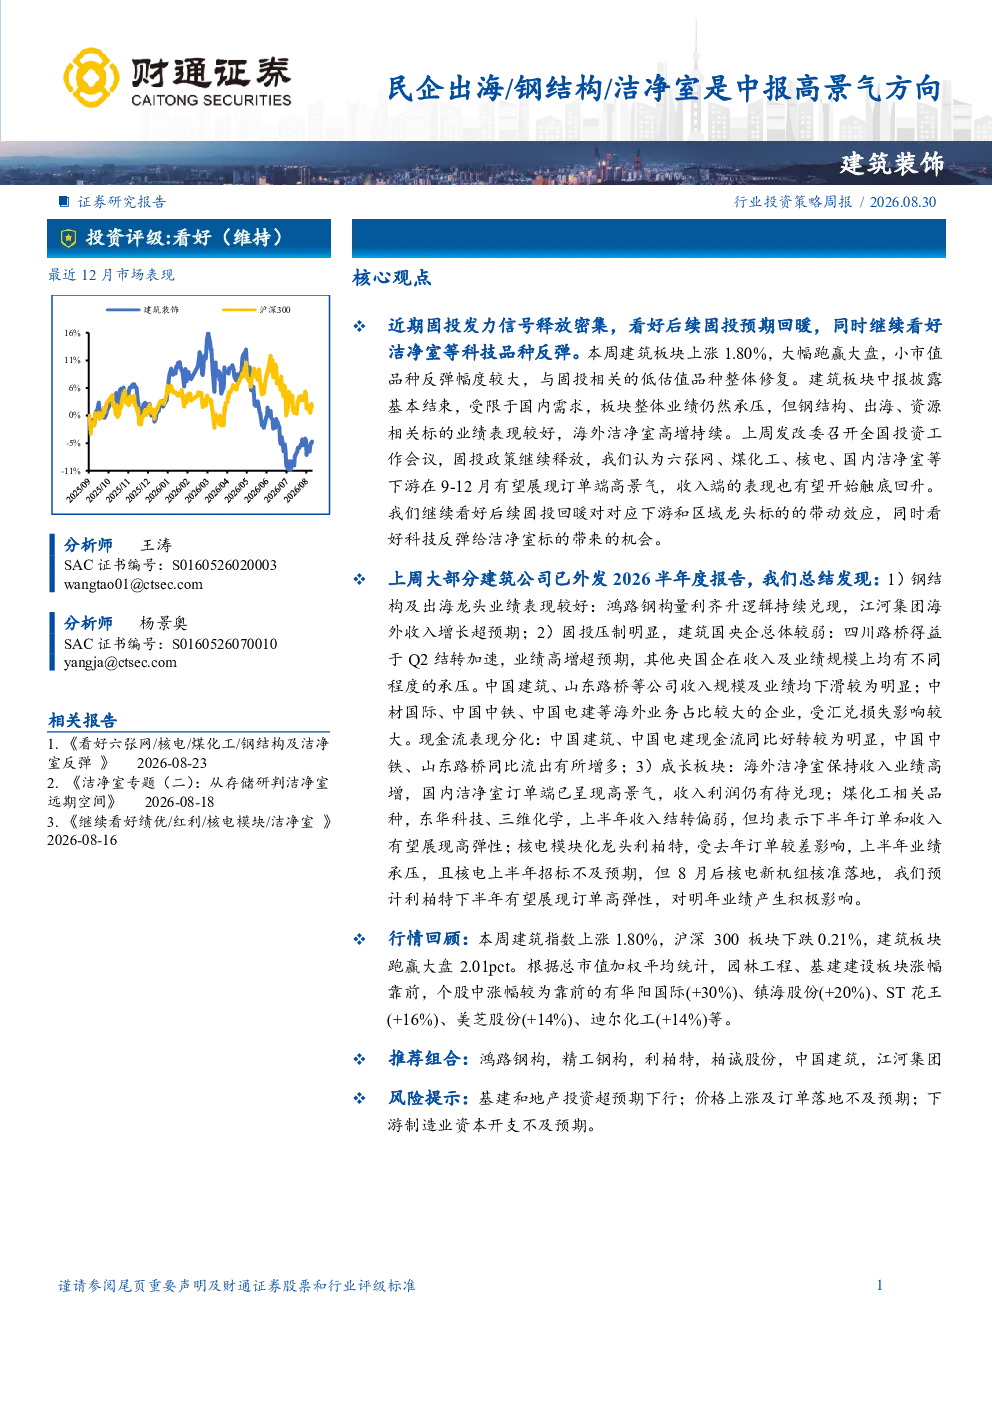
这份研报分析了钢结构、洁净室等领域的业绩表现和行业趋势。报告指出,钢结构及出海龙头业绩表现较好,海外洁净室保持收入业绩高增,国内洁净室订单端已呈现高景气。同时,报告关注了建筑国央企的业绩分化,以及现金流表现和成长板块的潜力。此外,还探讨了固投预期回暖、化工板块的催化因素、基建央企重估逻辑、新能源建设板块的机遇,以及高景气专业工程赛道的投资价值。
钢结构行业的发展趋势如何?
钢结构行业正逐步复苏,核心驱动力来自国内高技术制造业和海外业务。前期供给侧出清为行业提供了良好基础,当前钢结构加工费上涨,龙头公司有望实现吨净利和量同比加速。海外市场,东南亚等地的制造业及公共基础设施资本开支需求为钢结构行业带来中长期增长潜力,冲突后需求有望加速恢复,进一步提振龙头业绩和估值。
报告中重点分析了哪些方向?
报告重点分析了钢结构及出海龙头、建筑国央企业绩分化、现金流表现、洁净室板块成长性、煤化工相关品种、核电模块化龙头、建筑+化工板块催化、基建央企重估逻辑、新能源建设板块机遇,以及高景气专业工程赛道如民企出海、核电高景气、洁净室板块等方向。
当前建筑市场的现状如何判断?
当前建筑市场呈现固投预期回暖态势,建筑板块上涨跑赢大盘,小市值品种反弹幅度较大,低估值品种整体修复。钢结构及出海龙头业绩表现较好,但建筑国央企总体较弱,存在业绩分化。同时,洁净室等科技品种反弹,煤化工、核电等领域也存在投资机会。市场整体呈现结构性机会。
研报中提到了哪些风险提示?
研报提示了基建和地产投资超预期下行、价格上涨及订单落地不及预期、下游制造业资本开支不及预期等风险。此外,建筑国央企业绩承压,海外业务占比较大的企业可能受汇兑损失影响,现金流表现分化也可能带来风险。投资者需关注这些潜在风险因素,谨慎评估投资决策。
你可能感兴趣
内需预期加强,关注钢结构、洁净室等景气领域
钢铁东吴证券2025-04-06
建筑装饰行业周报:算电协同政策发力,洁净室与钢结构景气上行
建筑建材大同证券2026-05-13
重点推荐出海、洁净室及高股息方向机会
建筑建材国盛证券2025-11-30
洁净室工程专题:下游景气上行加速资本开支,出海开辟新成长曲线
公用事业东吴证券2025-10-29
广发建筑:2026年中报总结 基建房建缩表出海提速 洁净室等景气向上
未知机构2026-09-09
行业周报:周观点:寻找一季报高景气方向
信息技术开源证券2022-03-27
投资策略周报:乘势而上,聚焦三季报高景气方向
华西证券2021-10-17
计算机周观点:寻找一季报高景气方向
信息技术开源证券2023-02-19
交通运输产业行业周报:国泰中报高增,继续看好出海
交通运输国金证券2026-08-09
建筑装饰行业投资策略周报:继续看好钢结构龙头、核电模块、洁净室、煤化工
财通证券2026-09-14