猜你想问
思摩尔国际2026年上半年业绩报告有哪些核心数据?
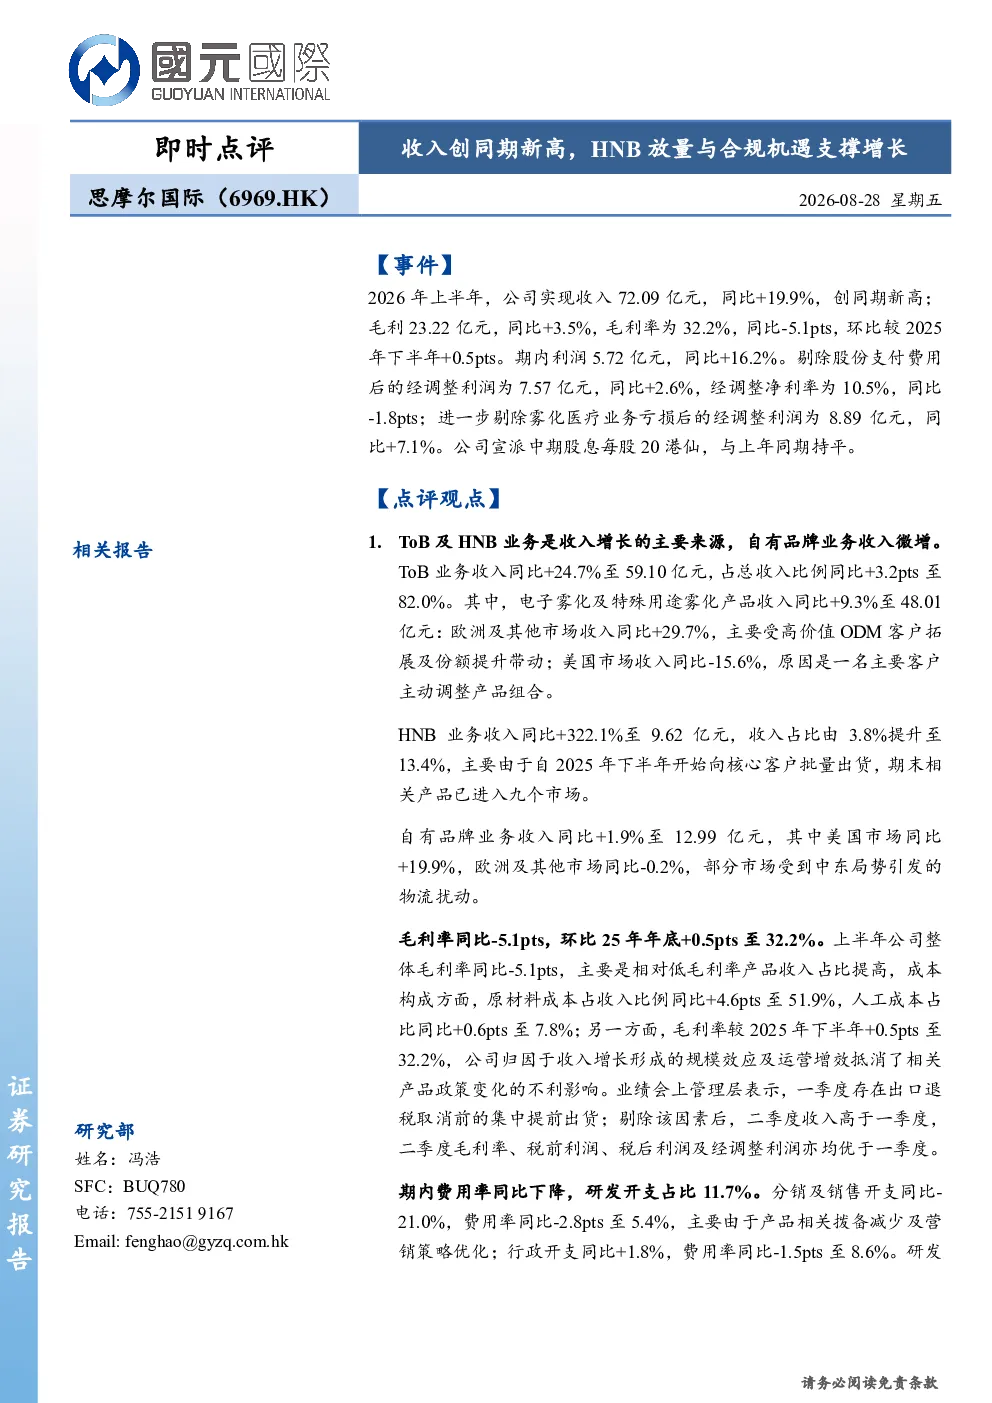
2026年上半年,思摩尔国际实现收入72.09亿元,同比增长19.9%,创同期新高。ToB业务收入59.10亿元,同比增长24.7%,占比82.0%。HNB业务收入9.62亿元,同比增长322.1%,占比13.4%。自有品牌业务收入12.99亿元,同比增长1.9%。毛利率为32.2%,同比下降5.1个百分点。研发开支同比增加16.9%至8.45亿元,研发费用率下降0.3个百分点至11.7%。分销及销售费用率下降2.8个百分点至5.4%
电子雾化行业的发展趋势如何?
美国FDA执法方向明确,欧洲合规化推进,行业经营环境边际改善。电子雾化行业进入多客户、多产品、多技术平台商业化阶段,头部企业有望提升市场份额。HNB业务进入商业化加速期,有望成为公司第二增长曲线,推动整体收入及利润增长提速。电子雾化仍是短期主要收入来源,HNB有望成为未来三年核心业务变量
报告对HNB业务的分析重点是什么?
HNB业务收入同比大幅增长322.1%,占比提升至13.4%,成为公司增长的重要驱动力。HNB业务进入多客户、多产品、多技术平台商业化阶段,有望成为公司第二增长曲线。研发开支中16.9%的增量主要投向HNB,表明公司对HNB业务的战略重视。未来HNB业务全年收入预计约20亿元,增长潜力巨大
当前电子雾化市场的现状如何?
电子雾化市场竞争激烈,但行业头部企业凭借技术、品牌和渠道优势,市场份额持续提升。美国FDA和欧洲的合规化进程为行业带来规范化发展机遇,有利于头部企业。HNB业务成为市场新的增长点,但产品迭代和用户教育仍需持续。电子雾化市场仍处于快速发展阶段,未来增长空间广阔
投资思摩尔国际需要关注哪些风险?
电子雾化行业受政策监管影响较大,美国FDA和欧洲的合规化进程可能带来不确定性。原材料成本上升和低毛利率产品占比提高可能影响毛利率水平。研发开支持续增加,若HNB业务商业化不及预期,可能影响盈利能力。市场竞争加剧也可能对公司市场份额和盈利能力带来挑战