猜你想问
这份报告的核心内容是什么?
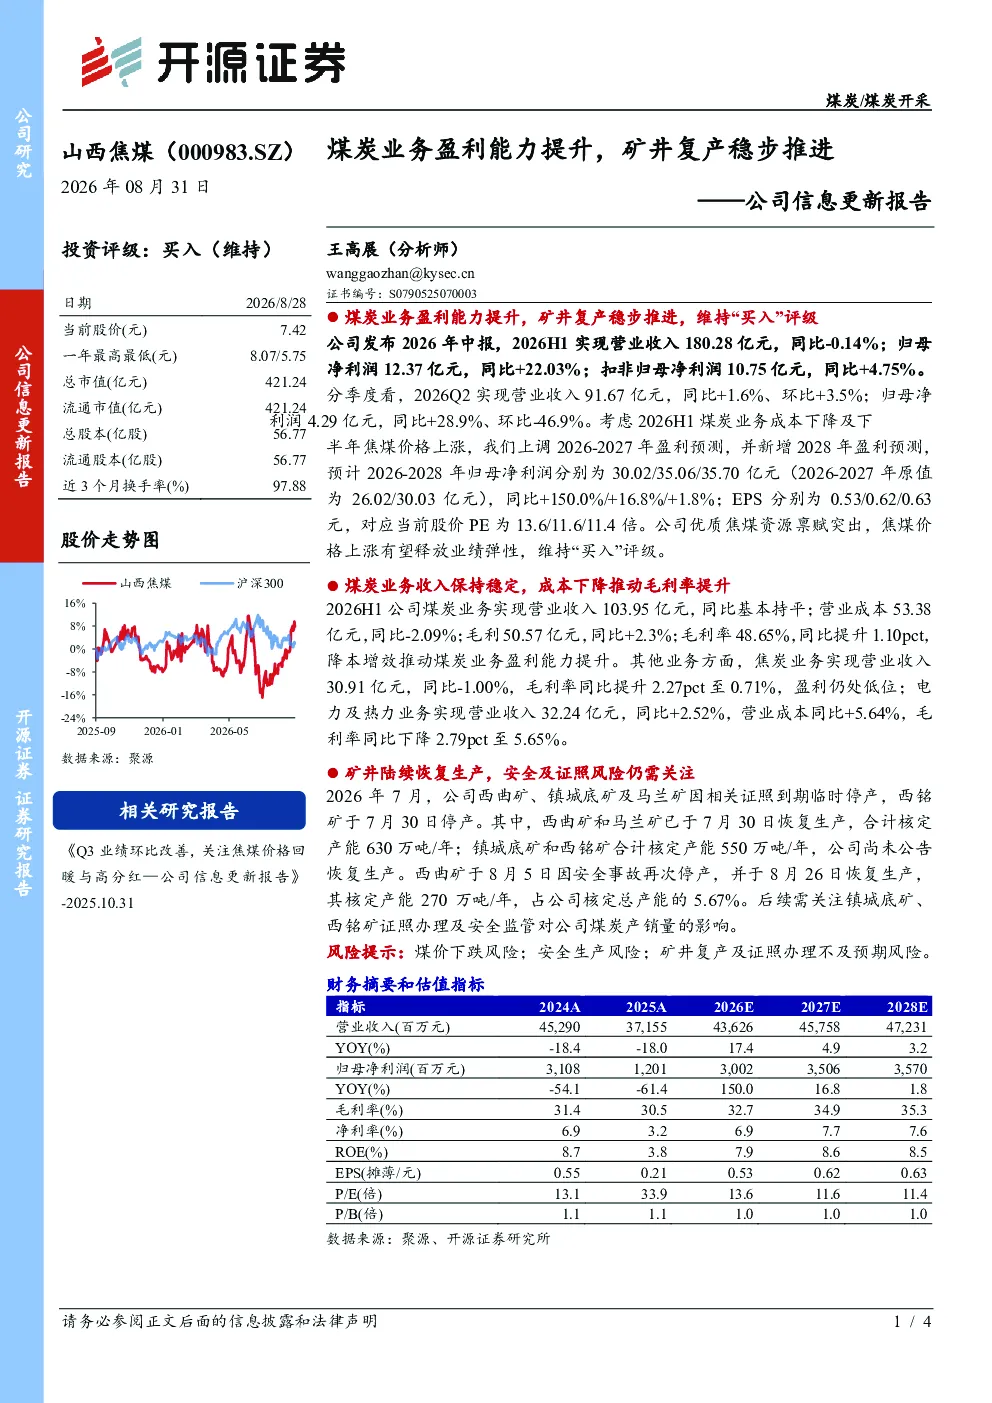
该报告显示公司2026年中报煤炭业务盈利能力提升,矿井复产稳步推进,维持“买入”评级。焦煤价格上涨有望释放业绩弹性。2026H1煤炭业务毛利率提升1.10pct至48.65%,但整体营收同比持平。矿井方面,西曲矿等已复产,西铭矿计划8月26日恢复。
化石能源行业发展趋势如何?
煤炭行业受焦煤价格上涨影响,业绩弹性增加。报告指出煤炭业务毛利率提升,但电力及热力业务毛利率下降。整体看,行业盈利能力受煤价波动和成本控制影响较大,矿井复产是恢复生产的关键。
报告重点分析了哪些方向?
报告重点分析了煤炭业务盈利能力提升情况,包括毛利率变化、成本控制等。同时关注矿井复产进度,如西曲矿多次停产恢复情况。此外,还分析了焦炭、电力热力业务的营收和毛利率变化,以及风险提示。
当前市场对煤炭行业现状如何判断?
当前煤炭行业市场关注焦煤价格上涨带来的业绩弹性,同时关注矿井复产的稳定性和持续性。西曲矿等矿井的多次停产对生产恢复带来不确定性。此外,电力及热力业务毛利率下降也反映出行业内部结构调整。
研报提到了哪些风险提示?
报告提示煤价下跌、安全生产、矿井复产及证照办理不及预期等风险。矿井复产过程中存在安全事故风险,证照办理延误可能影响生产恢复进度。此外,煤价波动直接影响煤炭业务盈利能力,需持续关注。
你可能感兴趣
公司信息更新报告:盈利能力有所提升,产品品牌升级、国际化稳步推进
商贸零售开源证券2026-04-30
港股公司信息更新报告:经营提质带动盈利能力提升,品牌战略稳步推进
开源证券2023-11-26
港股公司信息更新报告:核心医院业务盈利能力稳步提升,内生外延持续加强肿瘤医疗服务网络布局
开源证券2022-04-01
公司信息更新报告:盈利能力稳步提升,汽车热管理业务快速增长
开源证券2023-04-24
公司信息更新报告:盈利能力持续提升,拟发10亿可转债助力扩产
建筑建材开源证券2022-10-28
公司信息更新报告:业绩历史新高,扩产成熟制程,盈利能力有望提升
电子设备开源证券2021-04-02
公司信息更新报告:2026Q1业绩超预期,盈利能力稳步提升
开源证券2026-05-07
公司信息更新报告:预制舱海外市场多点突破,充电网盈利能力稳步提升
电气设备开源证券2026-08-27
港股公司信息更新报告:盈利能力稳步提升,新拓结构持续优化
房地产开源证券2026-08-22
公司信息更新报告:2024Q3利润超预期,盈利能力有望稳步提升
食品饮料开源证券2024-11-03