猜你想问
这份研报主要讲了什么内容?
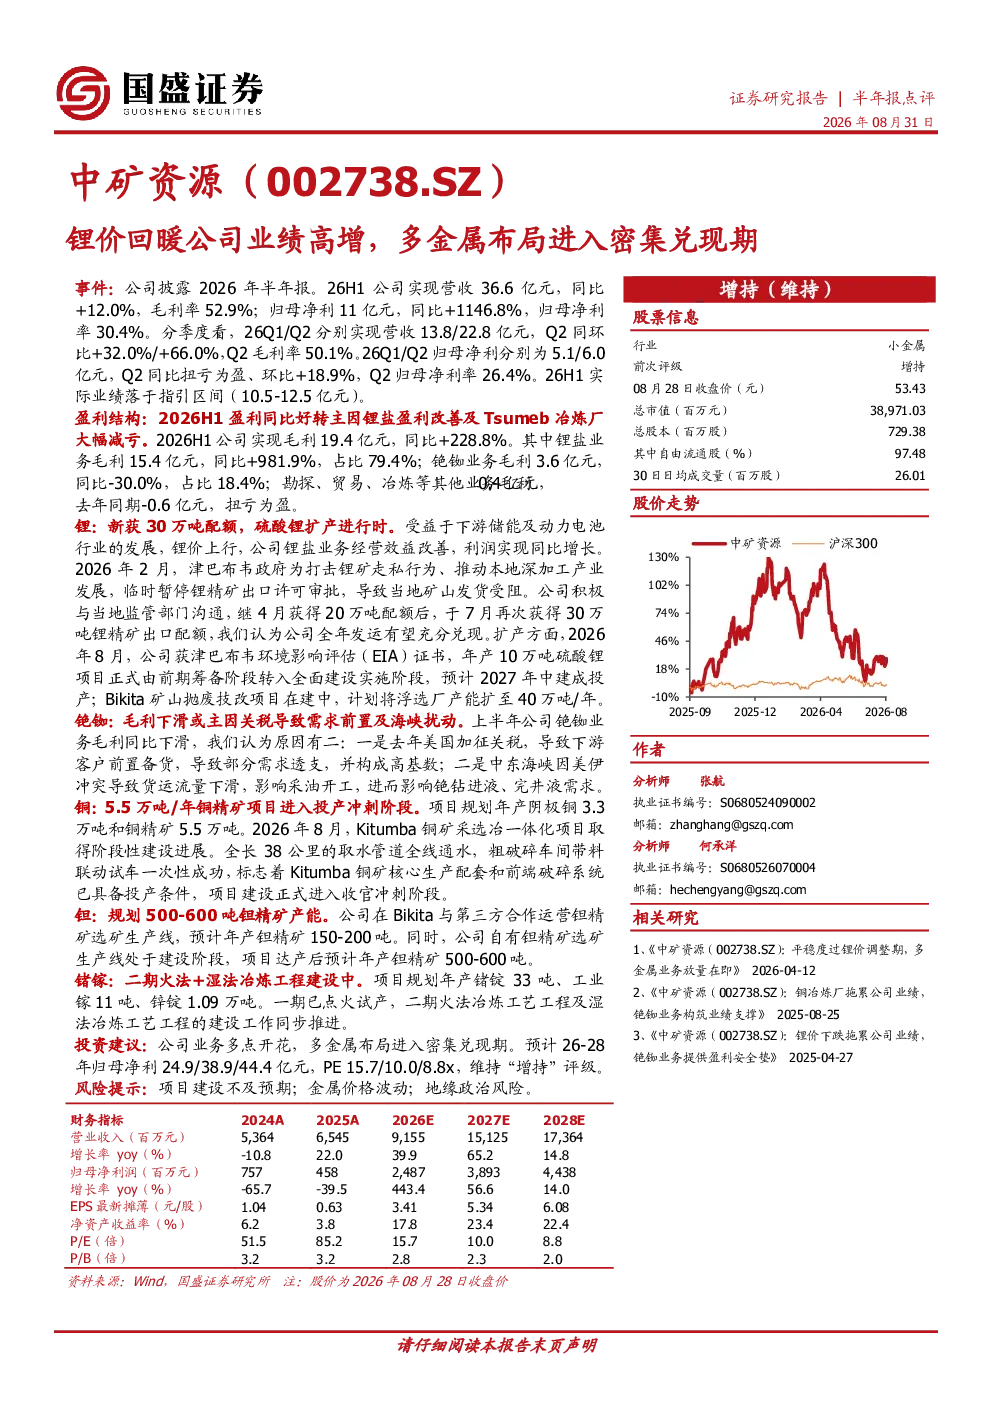
这份研报分析了中矿资源2026年半年报业绩表现,公司实现营收36.6亿元(同比+12.0%),归母净利11亿元(同比+1146.8%)。Q2业绩突出,营收22.8亿元(同环比+32.0%/+66.0%),归母净利6.0亿元(同比扭亏为盈、环比+18.9%)。锂盐业务是利润主要来源,毛利同比+981.9%;铯铷业务毛利下滑30.0%;其他业务扭亏为盈。公司锂业务积极应对津巴布韦锂精矿出口限制,硫酸锂扩产进行时,年产10万吨硫酸锂项目预计2027年中投产。报告还分析了铜、钽、锗镓等业务的进展情况。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势看好,特别是锂、铜等关键金属需求持续增长。锂价回暖带动锂盐业务效益改善,公司锂业务积极扩产并应对出口限制。铜业务项目进入投产冲刺阶段,钽、锗镓业务规划产能逐步释放。行业面临金属价格波动、地缘政治等风险,但多金属布局为公司带来长期发展潜力。
研报重点分析了哪些业务方向?
研报重点分析了公司锂盐、铯铷、铜、钽、锗镓等业务方向。锂盐业务是利润主要来源,毛利大幅增长;铯铷业务毛利下滑主因关税及海峡扰动;铜业务项目进入投产冲刺阶段;钽业务规划500-600吨产能;锗镓业务二期工程建设中。公司多金属布局进入密集兑现期,展现多元化发展优势。
当前有色金属市场现状如何?
当前有色金属市场呈现分化态势,锂价回暖带动锂盐业务效益改善,但铯铷业务受关税及海峡冲突影响毛利下滑。铜业务项目进展顺利,市场需求稳定。公司积极应对津巴布韦锂精矿出口限制,保障锂业务稳定。整体看,有色金属行业机遇与挑战并存,公司多金属布局为未来发展奠定基础。
研报提示了哪些风险因素?
研报提示的主要风险因素包括项目建设不及预期、金属价格波动、地缘政治风险等。项目建设进度可能影响公司产能释放,金属价格波动直接影响业务盈利能力,地缘政治风险可能带来供应链不确定性。公司需密切关注市场变化并制定应对策略,以降低潜在风险影响。