猜你想问
TCL电子2026年半年报核心内容有哪些?
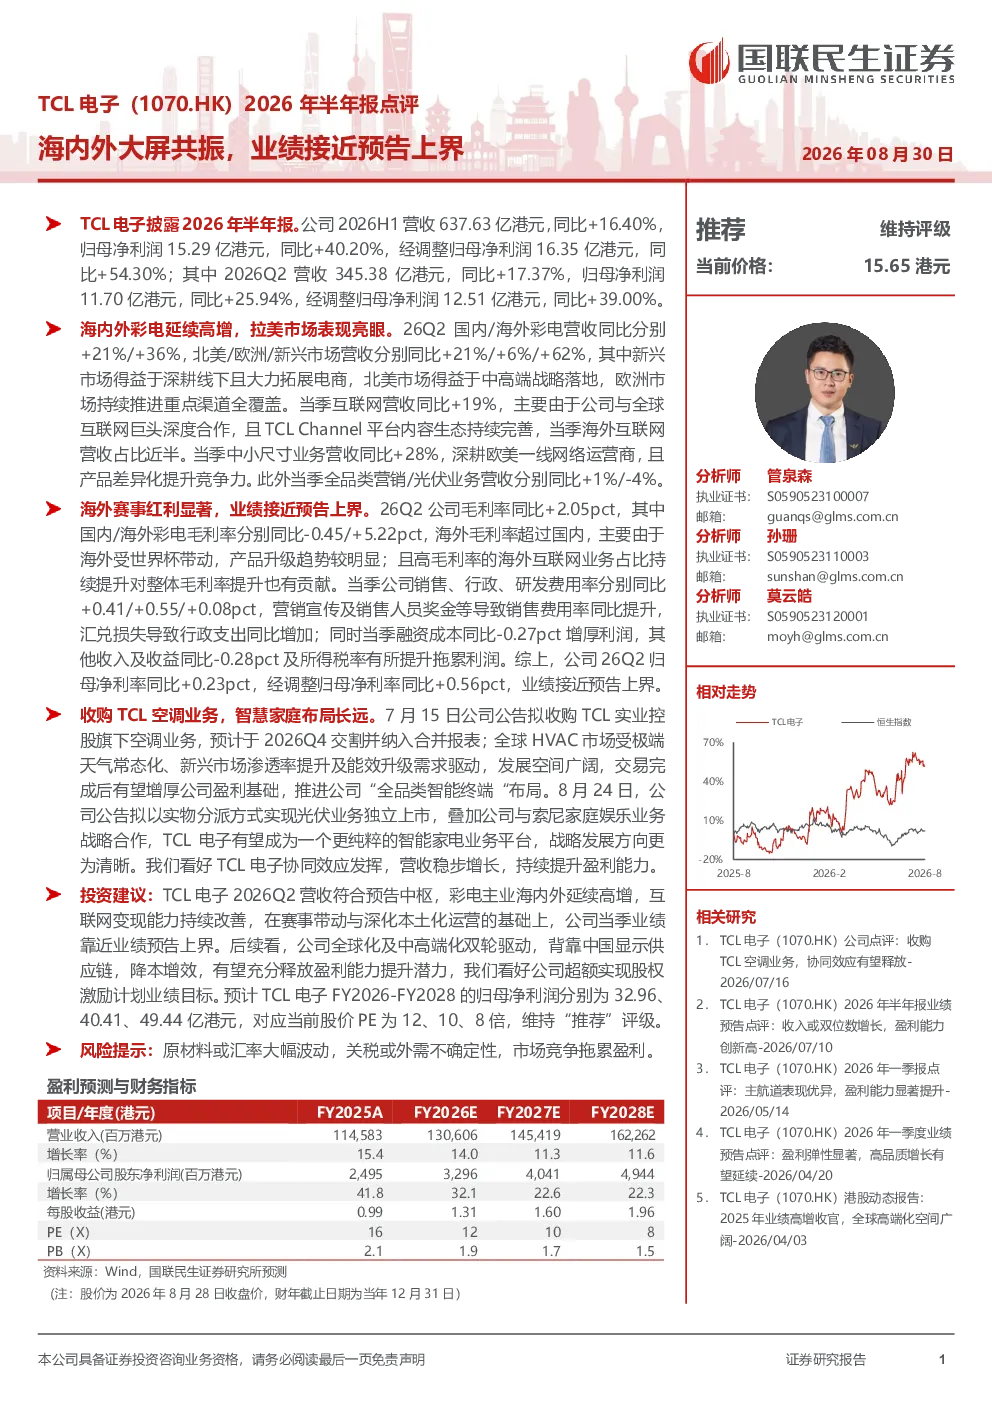
TCL电子2026年半年报显示,公司整体业绩表现强劲。2026H1营收637.63亿港元,同比增长16.40%,归母净利润15.29亿港元,同比增长40.20%;经调整归母净利润16.35亿港元,同比增长54.30%。其中,2026Q2营收345.38亿港元,同比增长17.37%,归母净利润11.70亿港元,同比增长25.94%,经调整归母净利润12.51亿港元,同比增长39.00%。
彩电行业2026年发展趋势如何?
2026年彩电行业呈现海内外高增长态势。国内彩电营收同比增长21%,海外营收同比增长36%,其中北美增长21%,欧洲增长6%,新兴市场增长62%。新兴市场增长得益于线下深耕和电商拓展,北美市场受益于中高端战略落地,欧洲市场持续推进重点渠道全覆盖。中小尺寸业务营收同比增长28%,深耕欧美一线网络运营商,产品差异化提升竞争力。海外互联网业务占比近半,同比增长19%。
TCL电子2026年半年报重点分析了哪些方向?
TCL电子2026年半年报重点分析了海内外彩电业务的高增长,特别是海外市场的强劲表现。报告指出北美、欧洲、新兴市场营收分别同比增长21%/6%/62%,海外互联网营收占比近半。同时分析了海外赛事红利对毛利率的提升作用,以及收购TCL空调业务对盈利基础的增厚效应。此外,报告还探讨了公司全球化及中高端化双轮驱动的战略布局。
当前TCL电子的市场表现如何?
TCL电子2026年半年报显示公司市场表现良好。2026H1营收同比增长16.40%,归母净利润同比增长40.20%,经调整归母净利润同比增长54.30%。海外市场表现尤为突出,北美、欧洲、新兴市场营收均实现高增长,海外互联网业务占比提升。公司全球化及中高端化战略有效释放盈利能力,分析师维持“推荐”评级,预计未来三年归母净利润将稳步增长。
TCL电子2026年半年报存在哪些风险?
TCL电子2026年半年报提示的主要风险包括原材料或汇率大幅波动,可能导致成本上升或利润下滑。关税及外需不确定性也可能影响海外市场表现。此外,市场竞争的加剧可能拖累公司盈利能力。报告还指出行政支出同比增加0.55个百分点,主要由于汇兑损失,以及所得税率提升对利润的拖累作用。