猜你想问
杭叉集团2026半年报核心内容有哪些?
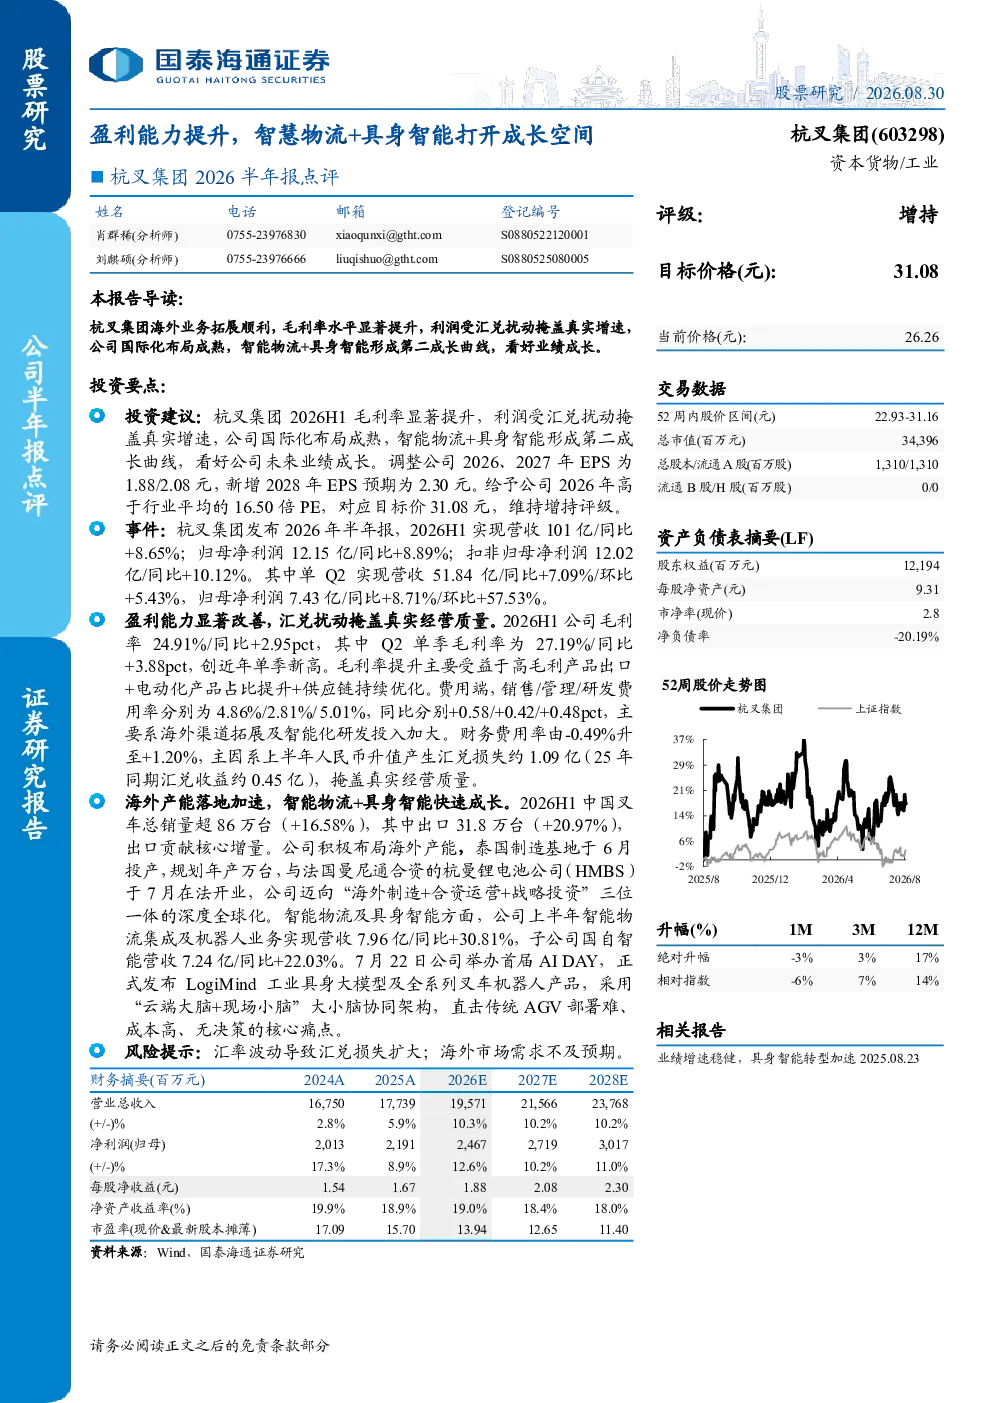
杭叉集团2026半年报显示,公司业绩稳健增长,海外业务拓展顺利,毛利率显著提升,但利润受汇兑损失影响。2026H1实现营收101亿(同比+8.65%),归母净利润12.15亿(同比+8.89%),扣非归母净利润12.02亿(同比+10.12%)。毛利率提升至24.91%(同比+2.95pct),主要受益于高毛利产品出口、电动化产品占比提升及供应链优化。
智慧物流和具身智能行业发展趋势如何?
智慧物流及具身智能业务快速成长,上半年智能物流集成及机器人业务营收7.96亿(同比+30.81%),国自智能营收7.24亿(同比+22.03%)。公司发布LogiMind工业具身大模型及全系列叉车机器人产品,采用“大小脑协同架构”,直击传统AGV痛点,显示行业向智能化、自动化方向加速发展。
报告重点分析了哪些方向?
报告重点分析了公司海外业务拓展、毛利率提升、智能物流及具身智能业务发展。公司积极布局海外产能,泰国制造基地投产,杭曼锂电池公司在法开业,迈向深度全球化。同时,智能物流及具身智能业务营收高速增长,成为公司新的增长点。
当前市场对杭叉集团的评价如何?
杭叉集团为国内叉车行业龙头企业,积极拓展智能物流与具身智能赛道,具备成长空间。基于可比公司估值,给予公司2026年高于行业平均的16.50倍PE,对应目标价31.08元,维持增持评级。市场认可公司全球化布局和智能化转型战略。
研报提示了哪些风险?
研报提示的风险包括汇率波动及海外市场需求不及预期。财务费用率由-0.49%升至+1.20%,主因人民币升值产生汇兑损失约1.09亿,显示汇率波动对公司利润有直接影响。海外市场需求的不确定性也是需要关注的因素。
你可能感兴趣
业绩稳健增长,智能物流+具身智能打开成长空间
中邮证券2026-09-08
国恩股份2025中报点评:25H1盈利能力提升,布局新兴领域打开成长空间
西部证券2025-09-02
鼎龙股份:Q2盈利能力持续提升,新业务布局打开成长空间
基础化工华安证券2025-09-17
2023年三季报点评:盈利能力亮眼毛利达45.55%,单车价值提升打开成长空间
西南证券2023-11-02
2024年三季度业绩点评:TWS及XR出货量提升带动盈利能力快速修复,XR新品迭代及AI终端创新有望进一步打开公司成长空间
电子设备华创证券2024-10-24
业绩预告点评:盈利能力稳步提升,海陆双气源池打开成长空间
化石能源德邦证券2022-07-10
产品结构优化提升盈利能力,家庭消费及车载镜头打开成长空间
电子设备太平洋证券2021-08-19
2022 年一季报点评:盈利能力持续提升,产能释放打开成长空间
国泰君安证券2022-05-02
鸿腾精密(6088.HK)2026年中期业绩公告点评:1H26盈利能力持续提升,光+铜互连打开成长空间
国联民生证券2026-08-10
LED高景气助力盈利能力提升,MiniLED产能释放打开成长空间
电子设备长城证券2021-08-29