猜你想问
中信股份的盈利模式是什么?
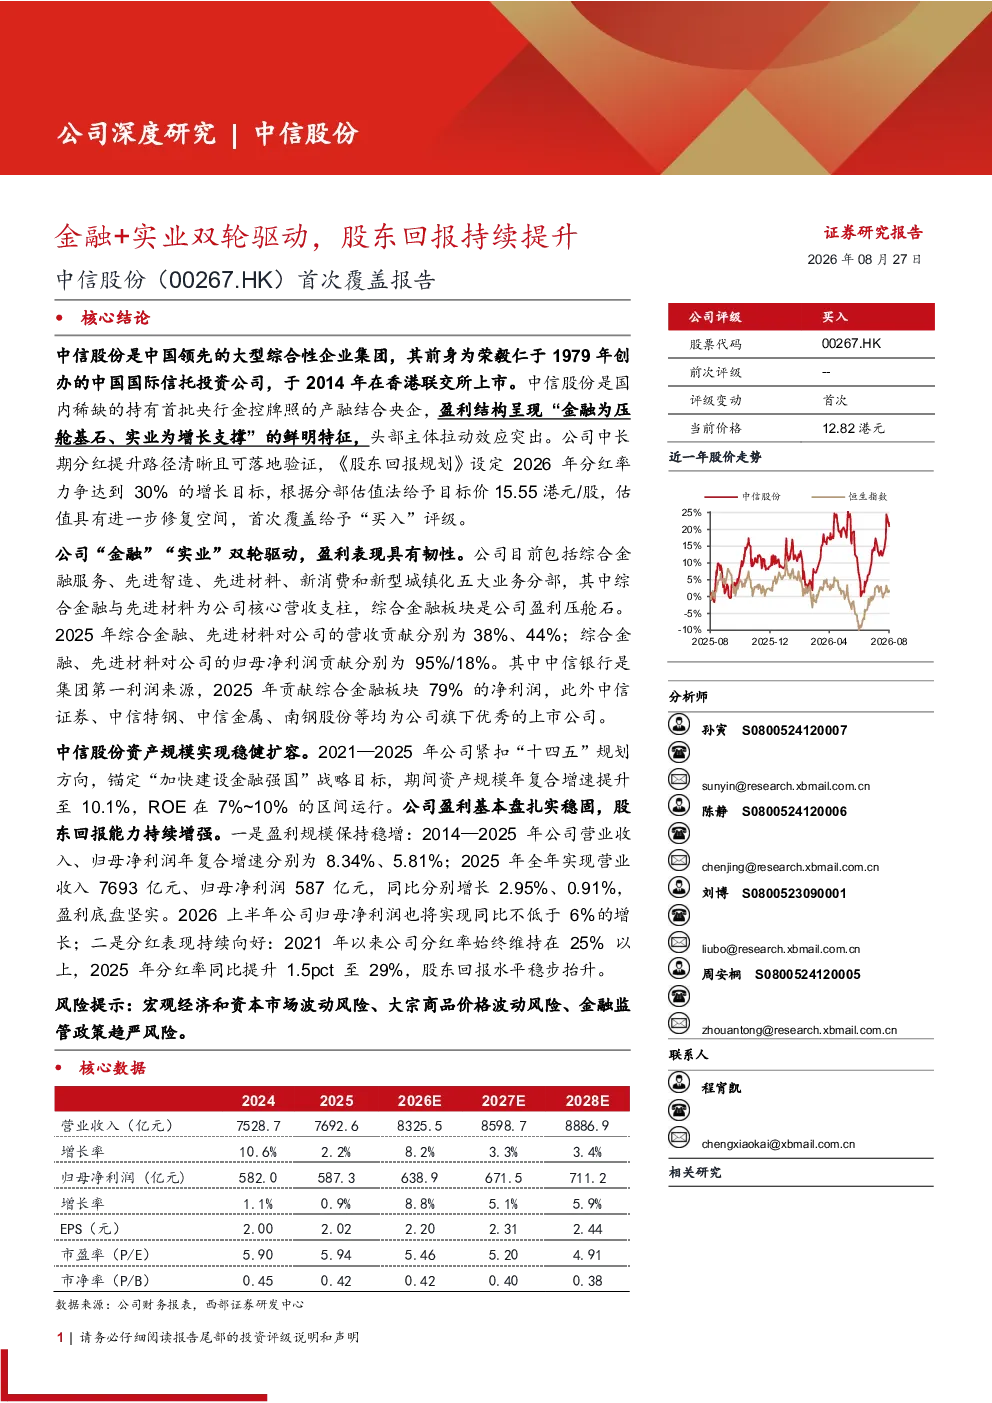
中信股份的盈利模式呈现“金融为压舱基石、实业为增长支撑”的鲜明特征。公司目前包括综合金融服务、先进智造、先进材料、新消费和新型城镇化五大业务分部,其中综合金融与先进材料为公司核心营收支柱。2025年综合金融、先进材料对公司的营收贡献分别为38%、44%;综合金融、先进材料对公司的归母净利润贡献分别为95%/18%。中信银行是集团第一利润来源,2025年贡献综合金融板块79%的净利润,此外中信证券、中信特钢、中信金属、南钢股份等均为公司旗下优秀的上市公司。这种产融结合的盈利结构,使得公司盈利稳定性显著强于纯金融或纯实业企业。
中信股份的行业发展趋势如何?
中信股份作为国内稀缺的持有首批央行金控牌照的产融结合央企,其行业发展趋势体现为“金融强核 + 实业星链”双轮布局。金融与实业双向赋能、产融协同,既通过跨行业多元布局有效对冲了单一行业的周期波动,也依托产业与金融的资源联动提升了整体运营效率。这种模式构筑了穿越周期的盈利韧性,使公司能够稳健应对市场变化。未来,随着金融强国战略的推进和实业板块的持续升级,中信股份有望在产融协同的道路上获得更广阔的发展空间。
报告重点分析了中信股份的哪些方面?
报告重点分析了中信股份的“金融”“实业”双轮驱动模式及其盈利表现。首先,详细拆解了金融板块(包括中信银行、中信证券等)和实业板块(包括先进材料、先进智造等)的营收与利润贡献,突出了头部主体的拉动效应。其次,评估了公司资产规模的稳健扩容和盈利基本盘的扎实稳固,指出2021-2025年资产规模年复合增速达10.1%,ROE在7%-10%区间运行。最后,明确了公司股东回报能力持续增强的路径,包括盈利规模稳增和分红率持续提升,2025年分红率达29%。
当前中信股份的市场现状如何?
当前中信股份的市场现状表现为高股息属性与深度估值折价的结合。公司股息水平显著高于市场整体平均,在低利率宏观环境下具备突出的固收替代特征和大类资产配置价值。然而,受多元化折价影响,公司当前PB处于深度破净状态,估值水平显著偏低。尽管如此,公司所持核心上市子公司合计市值已远超自身总市值,隐含资产折价空间充裕,股价下行安全边际充足。这种高股息与低估值的组合,为投资者提供了兼具安全边际和估值修复弹性的投资机会。
中信股份面临哪些风险?
中信股份面临的主要风险包括宏观经济和资本市场波动风险、大宗商品价格波动风险、金融监管政策趋严风险。宏观经济和资本市场的波动可能影响公司的金融和实业板块表现,特别是利率、汇率等变化会直接作用于金融业务。大宗商品价格波动则对实业板块(如中信特钢、中信金属)的盈利能力构成挑战。此外,金融监管政策的趋严可能增加公司合规成本或限制业务发展空间。这些风险因素需要投资者密切关注,并在投资决策中进行审慎评估。