猜你想问
这份研报主要分析了什么内容?
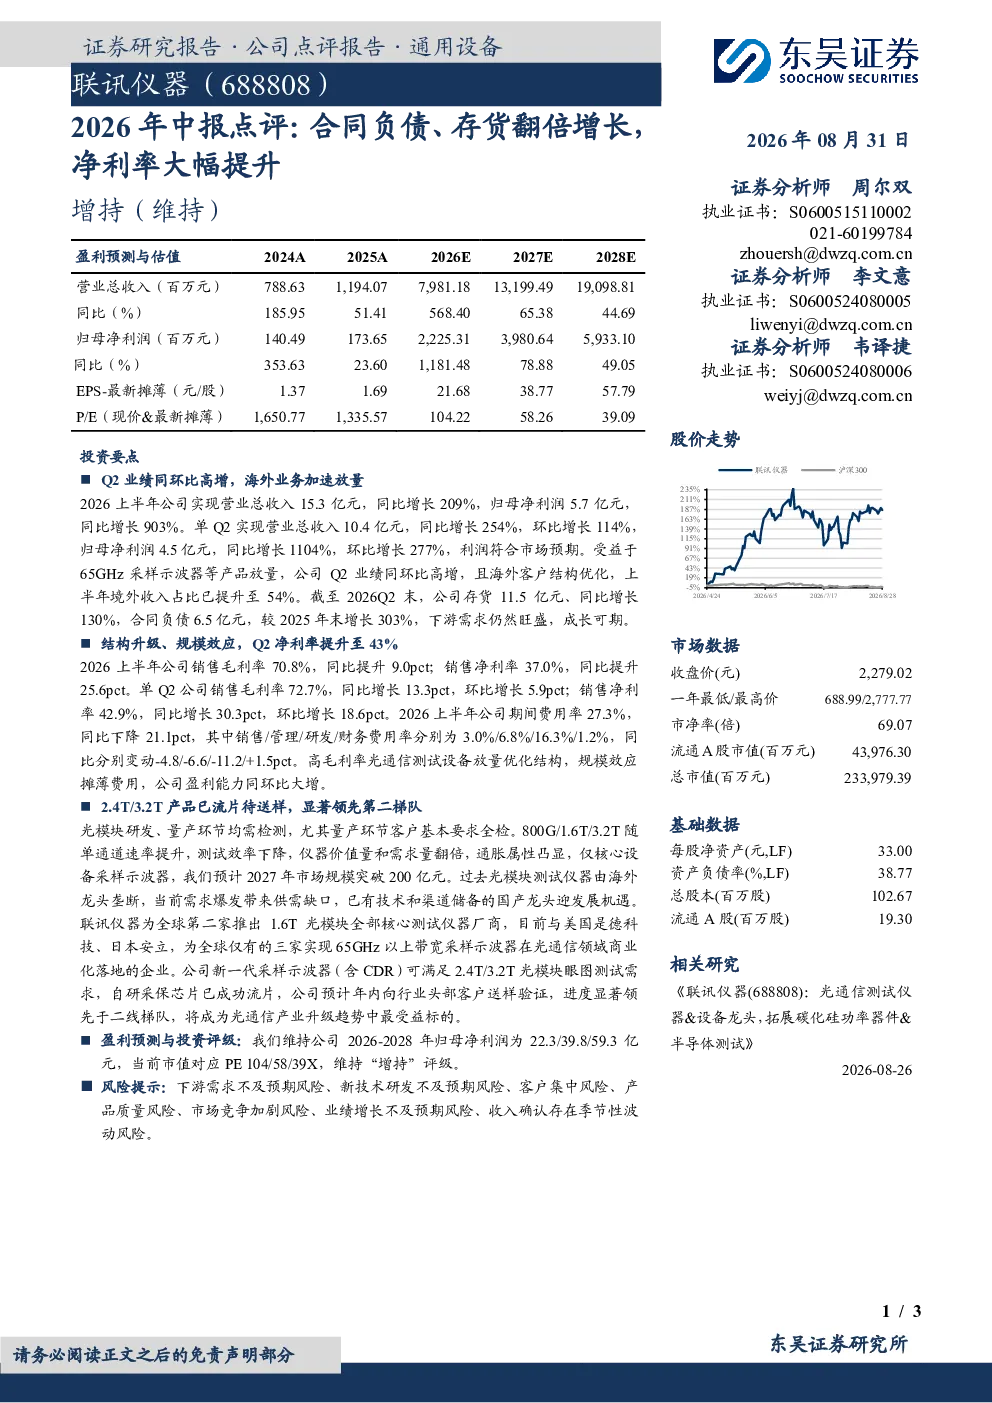
这份研报主要分析了联讯仪器2026年上半年的业绩表现,重点关注了合同负债和存货的翻倍增长,以及净利率的大幅提升。报告指出,公司上半年实现营业总收入15.3亿元,同比增长209%,归母净利润5.7亿元,同比增长903%。单季度来看,Q2营业总收入10.4亿元,同比增长254%,归母净利润4.5亿元,同比增长1104%。这些数据符合市场预期,显示出公司强劲的增长势头。报告还特别强调了海外业务的加速放量,境外收入占比提升至54%,主要受益于65GHz采样示波器等产品的放量。此外,存货和合同负债的增长也表明下游需求旺盛。
当前光模块测试仪器赛道的发展趋势如何?
当前光模块测试仪器赛道正处于快速发展阶段,市场需求旺盛。随着800G/1.6T/3.2T光模块的普及,对高带宽测试仪器的需求急剧增加。市场规模预计在2027年将突破200亿元,展现出巨大的增长潜力。公司作为全球仅有的三家实现65GHz以上带宽采样示波器商业化落地的企业之一,凭借其技术领先优势,在行业中占据重要地位。新一代采样示波器(含CDR)的推出,进一步巩固了公司在2.4T/3.2T测试领域的领先地位,显示出公司在技术创新和产品迭代方面的强大能力。
报告中提到了哪些关键的分析方向?
报告中重点分析了公司的业绩增长、海外业务拓展、产品创新以及盈利能力提升等关键方向。业绩增长方面,报告详细展示了公司营业总收入和净利润的同比增长情况,以及存货和合同负债的显著增长,反映出下游需求的旺盛。海外业务拓展方面,报告强调了公司海外客户结构的优化和境外收入占比的提升,显示出公司在国际市场的强劲竞争力。产品创新方面,报告重点介绍了公司新一代采样示波器的研发进展,包括采保芯片的流片和预计年内向头部客户送样,这些创新产品将进一步推动公司业绩的持续增长。盈利能力提升方面,报告分析了公司毛利率和净利率的提升,以及期间费用率的下降,这些因素共同作用,显著提升了公司的盈利能力。
从市场现状来看,联讯仪器处于什么位置?
从市场现状来看,联讯仪器在光模块测试仪器领域处于领先地位。公司是全球仅有的三家实现65GHz以上带宽采样示波器商业化落地的企业之一,这一技术优势使其在高端市场占据重要份额。随着800G/1.6T/3.2T光模块的快速发展,对高带宽测试仪器的需求持续增长,公司凭借其技术领先地位和产品创新能力,有望进一步扩大市场份额。此外,公司海外业务的加速放量,也显示出其在国际市场的强劲竞争力。综合来看,联讯仪器在光模块测试仪器市场处于领先地位,未来发展潜力巨大。
研报中提到了哪些风险因素?
研报中提到了多个风险因素,包括下游需求不及预期、新技术研发不及预期、客户集中、产品质量、市场竞争加剧、业绩增长不及预期以及收入确认季节性波动等。下游需求不及预期可能导致公司产品销售受到影响,新技术研发不及预期可能影响公司的技术领先地位,客户集中可能带来经营风险,产品质量问题可能损害公司声誉,市场竞争加剧可能压缩公司利润空间,业绩增长不及预期可能影响投资者信心,收入确认季节性波动可能影响公司现金流。这些风险因素需要公司密切关注并采取相应措施加以应对。