猜你想问
这份研报的核心内容是什么?
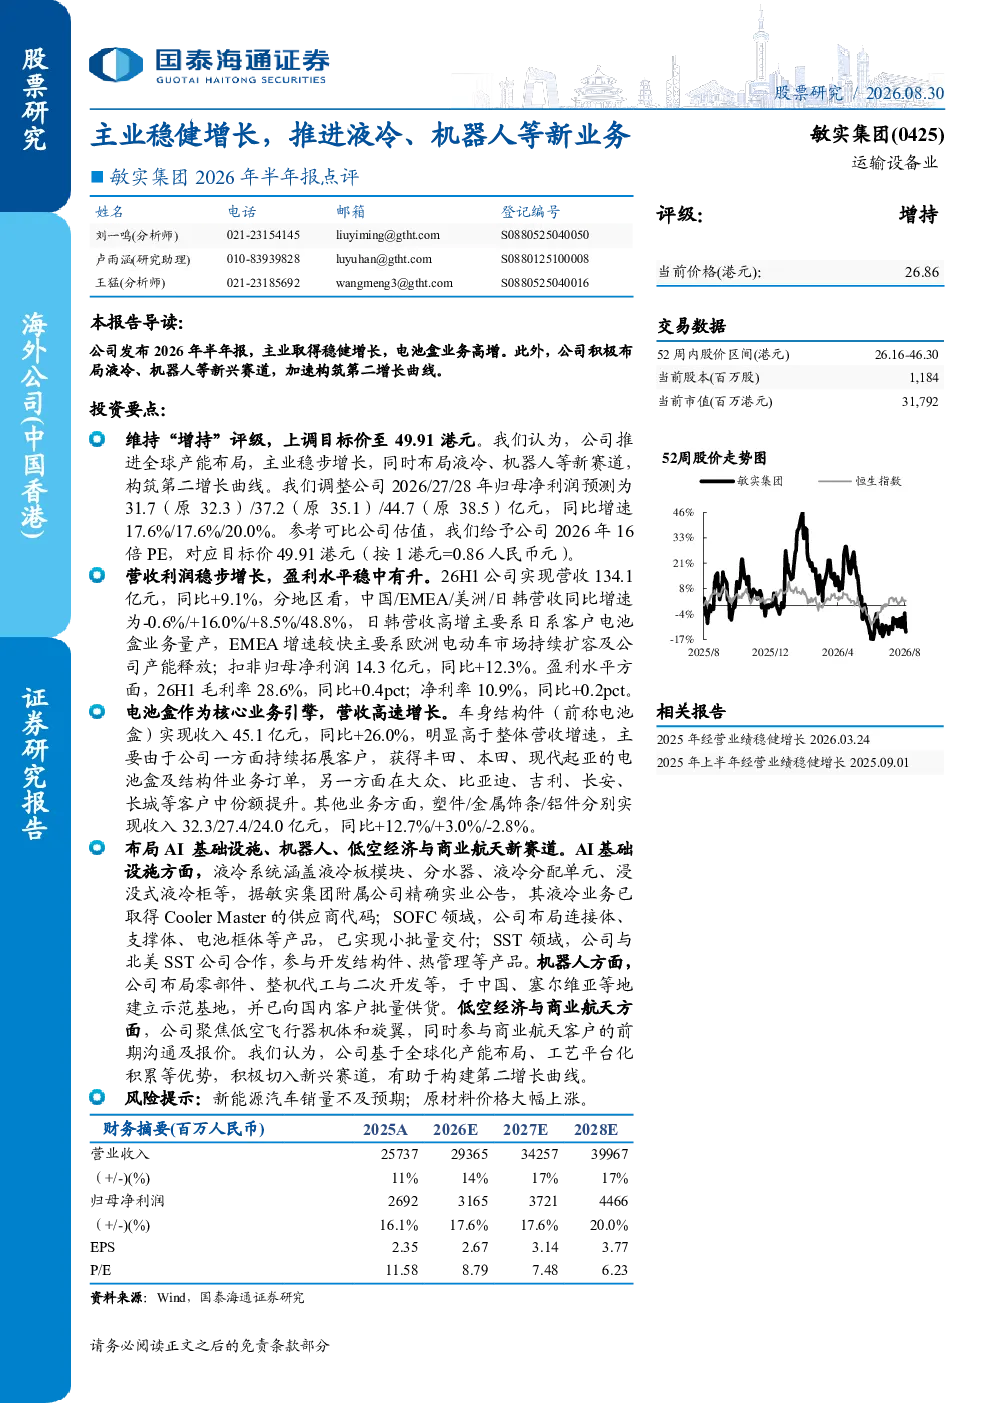
这份研报的核心内容是敏实集团的业务发展情况。报告指出公司主业稳健增长,电池盒业务收入大幅提升26.0%,成为核心增长引擎。同时,公司积极布局液冷、机器人等新兴业务,构筑第二增长曲线。报告还维持了“增持”评级,并将目标价上调至49.91港元,预计未来三年归母净利润将保持较高增速。
液冷和机器人等新兴赛道的发展趋势如何?
液冷和机器人等新兴赛道的发展趋势向好。报告中提到,敏实集团作为 Cooler Master 的供应商,在液冷领域已有布局,并积极开发SOFC、SST等新技术。在机器人领域,公司已建立示范基地并供应相关部件。这些新兴业务有望成为公司新的增长点,尤其是在新能源汽车和智能制造领域,市场需求持续扩大。
研报重点分析了哪些方面?
研报重点分析了敏实集团的主营业务增长和新兴业务布局。在主营业务方面,报告详细分析了电池盒、塑件、金属饰条等产品的收入增长情况,其中电池盒业务表现突出。在新兴业务方面,报告重点介绍了公司在液冷、SOFC、SST、机器人及低空经济与商业航天领域的布局进展,这些业务有望成为公司未来的重要增长动力。此外,报告还评估了公司的产能布局和工艺平台化优势,认为这些有助于公司切入新兴市场。
当前市场对敏实集团的整体判断是怎样的?
当前市场对敏实集团的整体判断是积极乐观。报告指出,公司主业稳健增长,电池盒业务高增,同时加速布局液冷、机器人等新兴赛道,构筑第二增长曲线。公司全球化产能布局和工艺平台化积累有助于切入新兴市场。从财务数据来看,26H1营收和扣非归母净利润均实现双位数增长,毛利率和净利率也稳步提升。这些因素共同支撑了市场对公司的积极预期。
研报中提到了哪些风险提示?
研报中提到了几项主要风险提示。首先,新能源汽车销量不及预期可能影响公司电池盒等核心业务的增长。其次,原材料价格大幅上涨可能压缩公司利润空间。此外,新兴业务的拓展也存在一定的不确定性,例如液冷、机器人等领域的市场竞争激烈,技术迭代快,公司需要持续投入研发以保持竞争优势。这些风险因素需要投资者关注。