猜你想问
中鼎股份26H1业绩表现如何?
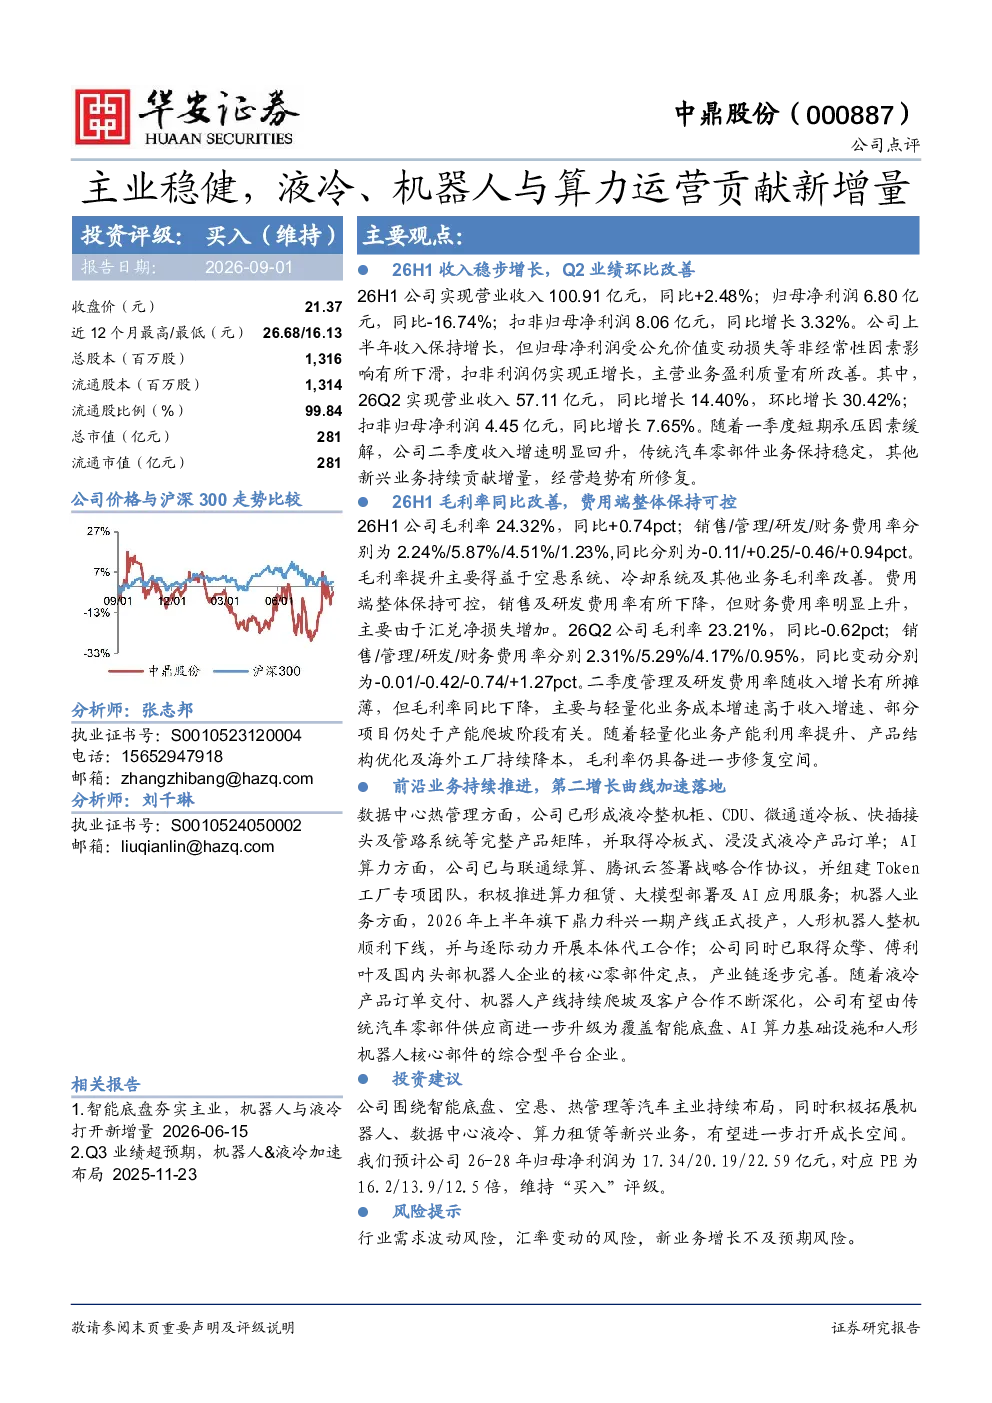
2026年上半年,中鼎股份收入同比增长2.48%,扣非净利润实现正增长3.32%,显示主营业务盈利质量改善。Q2业绩环比改善明显,收入同比增长14.40%,环比增长30.42%,扣非归母净利润同比增长7.65%。尽管归母净利润受公允价值变动损失影响同比下滑16.74%,但扣非净利润的稳健增长表明公司核心业务竞争力增强。
液冷、机器人与算力业务对中鼎股份增长有何贡献?
液冷业务方面,数据中心热管理产品矩阵已形成并取得订单;AI算力方面,与联通绿算、腾讯云签署战略合作协议,推进算力租赁业务;机器人业务方面,鼎力科兴一期产线投产,人形机器人下线,并取得多个核心零部件定点。这些前沿业务正加速落地,成为公司新的增长引擎。
中鼎股份未来几年行业发展趋势如何?
中鼎股份聚焦智能底盘、空悬、热管理等汽车主业,同时拓展机器人、数据中心液冷、算力租赁等新兴业务。随着新能源汽车渗透率提升和智能化趋势加速,公司所处赛道具备广阔发展前景。数据中心液冷和AI算力租赁等业务有望成为新的增长点。
中鼎股份当前市场表现如何?
中鼎股份围绕汽车主业持续布局,盈利能力逐步改善,毛利率提升至24.32%。公司已形成完整的热管理产品矩阵,并在机器人、数据中心液冷等领域取得进展。未来几年,公司预计营业收入和净利润将保持稳定增长,估值水平相对合理。
中鼎股份面临哪些风险?
公司面临行业需求波动风险、汇率变动风险以及新业务增长不及预期风险。当前全球经济不确定性增加,可能影响汽车行业景气度。此外,人民币汇率波动可能影响公司财务表现。新业务如机器人、数据中心液冷等尚处发展初期,存在市场拓展不及预期的风险。
你可能感兴趣
2025年中报点评:业绩稳健增长,算力运营服务贡献新增量
东吴证券2025-08-27
智能底盘夯实主业,机器人与液冷打开新增量
华安证券2026-06-11
主业延续稳健运营态势,产能投产贡献增量业绩
信达证券2025-08-28
主业稳健,机器人及液冷新业务发展迅速
轻工制造华安证券2025-08-28
主业稳健增长,推进液冷、机器人等新业务
国泰海通证券2026-08-30
浙商机械每周推荐拓普集团 主业稳健新业务机器人液冷打开成长空间
未知机构2026-08-16
首次覆盖报告:电池盒欧洲出海贡献增量,机器人&液冷&低空布局可期
电气设备西部证券2026-03-03
2023年业绩快报点评:主业稳健发展,新业务新渠道贡献增量
家用电器国联证券2024-02-26
2023Q3业绩稳健,长期看好主业稳健+新业务、新渠道贡献增量
电气设备开源证券2023-11-02