猜你想问
这份研报的核心内容是什么?
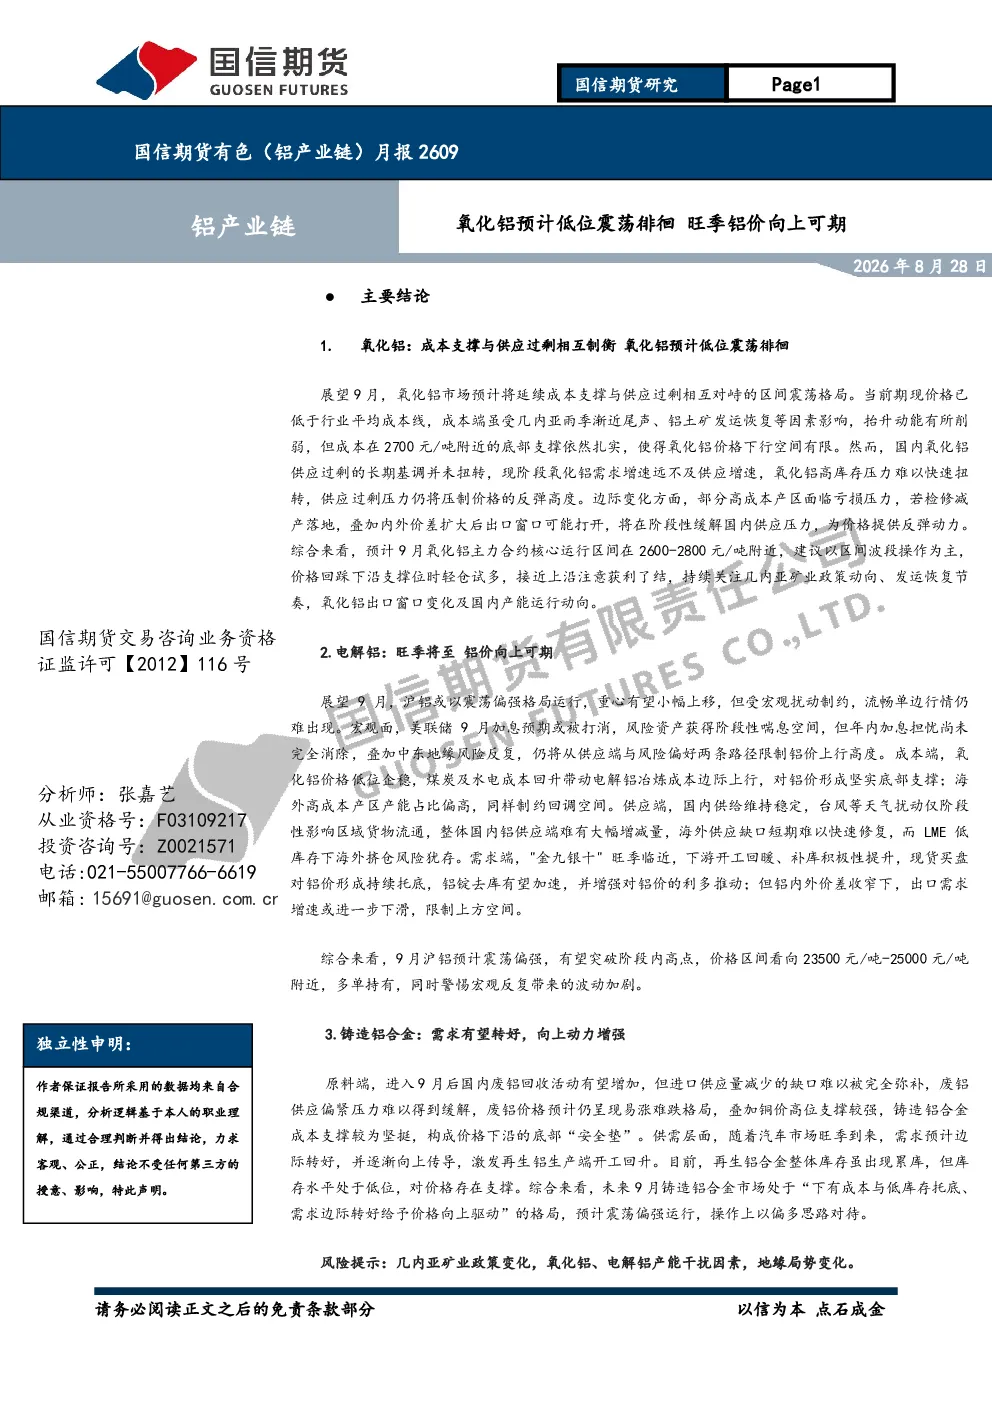
这份研报分析了有色(铝产业链)的现状,重点关注氧化铝、电解铝和铸造铝合金的市场趋势。报告指出氧化铝市场预计低位震荡,电解铝旺季价格向上可期,铸造铝合金需求有望转好。氧化铝成本支撑与供应过剩相互制衡,电解铝成本端形成底部支撑,需求端“金九银十”旺季临近,铸造铝合金成本支撑坚挺,供需层面需求边际转好。预计9月各品种价格区间分别为2600-2800元/吨、23500-25000元/吨、23000-24500元/吨附近。
铝行业未来发展趋势如何?
铝行业未来发展趋势呈现分化。氧化铝市场预计延续成本支撑与供应过剩的区间震荡格局,电解铝市场旺季价格向上可期但受内外价差和地缘风险限制,铸造铝合金需求有望随着汽车市场旺季到来而边际转好。氧化铝成本端受几内亚雨季影响减弱但底部支撑扎实,电解铝成本边际上行形成坚实底部,铸造铝合金成本支撑坚挺。供需层面,氧化铝供应过剩格局未改变,电解铝国内供给稳定海外缺口短期难修复,铸造铝合金整体废铝供应偏紧。
研报重点分析了哪些方向?
研报重点分析了氧化铝、电解铝和铸造铝合金三个细分领域的市场趋势和价格预测。氧化铝部分关注成本支撑与供应过剩的制衡,电解铝部分关注旺季需求与成本支撑的利多推动,铸造铝合金部分关注废铝供应偏紧和汽车市场旺季带来的需求转好。此外,报告还分析了各品种的成本构成、库存水平、供需关系以及边际变化因素对价格的影响。
当前铝市场现状如何判断?
当前铝市场现状呈现多空因素交织的复杂格局。氧化铝市场成本在2700元/吨附近形成底部支撑,但供应过剩和高库存压力压制价格反弹高度,边际变化可能阶段性缓解国内供应压力。电解铝市场成本端形成坚实底部支撑,需求端“金九银十”旺季临近,但年内加息担忧和地缘风险限制价格上行高度。铸造铝合金市场成本支撑较为坚挺,供需层面需求边际转好,整体库存水平处于低位。
研报提示了哪些风险?
研报提示的风险因素包括氧化铝供应过剩格局未改变、电解铝年内加息担忧和地缘风险反复、铸造铝合金废铝供应仍处偏紧状态。此外,氧化铝部分需关注几内亚雨季影响减弱对成本抬升动能的影响,电解铝部分需关注LME低库存下的海外挤仓风险,铸造铝合金部分需关注汽车市场旺季到来的确定性。各品种价格上行均受限于成本和供需平衡,需警惕边际变化带来的市场波动。