猜你想问
阿尔特2026H1业绩表现如何?
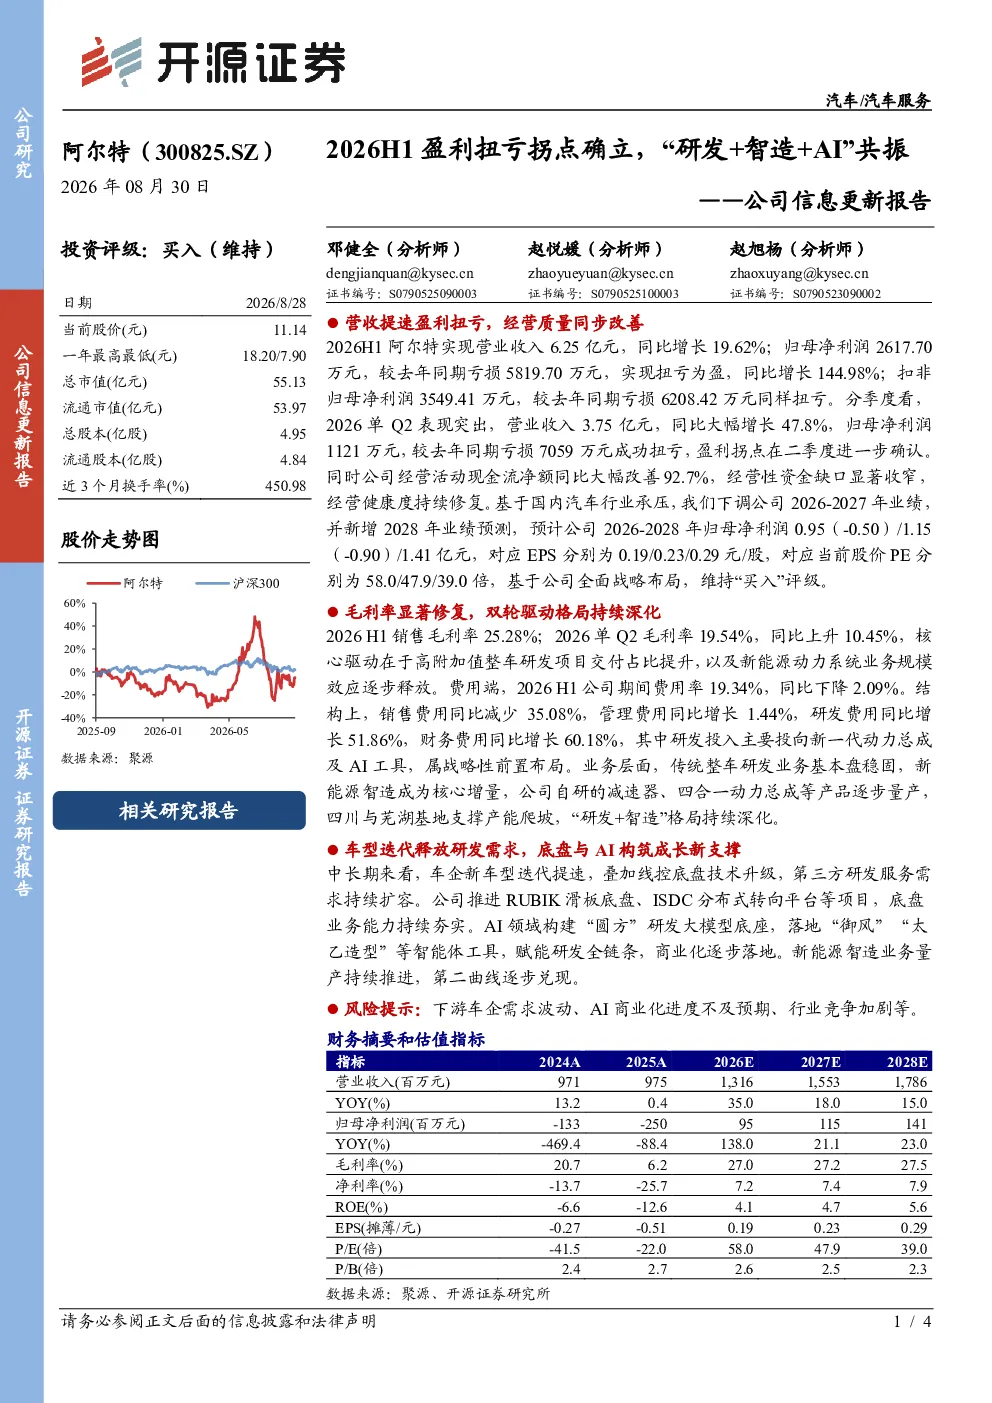
2026年上半年,阿尔特实现营业收入6.25亿元,同比增长19.62%;归母净利润扭亏为盈,达到2617.70万元,同比增长144.98%。单Q2表现突出,营收3.75亿元,同比增长47.8%,归母净利润扭亏为盈。经营活动现金流净额同比改善92.7%,经营性资金缺口收窄。主要得益于高附加值整车研发项目交付占比提升及新能源动力系统规模效应释放。
阿尔特在新能源智造方面的进展?
阿尔特在新能源智造方面取得显著进展,自研减速器、四合一动力总成等产品逐步量产,四川与芜湖基地支撑产能爬坡。同时,推进RUBIK滑板底盘、ISDC分布式转向平台等项目,夯实底盘业务能力。AI领域构建“圆方”研发大模型,赋能研发全链条,商业化逐步落地,第二曲线逐步兑现。
阿尔特研发投入及费用结构变化?
2026 H1期间费用率19.34%,同比下降2.09%。销售费用同比减少35.08%,管理费用同比增长1.44%,研发费用同比增长51.86%(主要投入新一代动力总成及AI工具),财务费用同比增长60.18%。研发投入的增加反映了公司在技术创新和未来竞争力方面的持续布局。
阿尔特面临的主要风险有哪些?
阿尔特面临的主要风险包括下游车企需求波动、AI商业化进度不及预期、行业竞争加剧等。这些风险可能影响公司业绩和战略实施效果,需要密切关注市场动态和行业竞争格局。
阿尔特未来业绩预测及投资价值?
基于国内汽车行业压力,报告下调2026-2027年业绩,预计2026-2028年归母净利润分别为0.95亿元(-0.50)、1.15亿元(-0.90)、1.41亿元,对应EPS为0.19/0.23/0.29元/股,PE分别为58.0/47.9/39.0倍。公司全面战略布局,维持“买入”评级。
你可能感兴趣
公司信息更新报告:政策、客户、产业交叉验证,宝信国产智造迎拐点
信息技术开源证券2024-07-31
公司信息更新报告:Q2出货环比翻倍以上增长,盈利拐点确立
机械设备开源证券2025-08-25
公司信息更新报告:Q1毛利率逆势改善确立盈利拐点,钠电与碳纤维转型加速
化石能源开源证券2026-04-29
公司信息更新报告2026H1归母净利润同比+359.17%,原料成本红利与联营收益驱动半年度扭亏
开源证券2026-08-24
贝泰妮公司信息更新报告:2026H1经营改善显现,多品牌增长与费用优化共振
开源证券2026-08-25
公司信息更新报告:2026H1营收利润稳健增长,创新研发深化布局
开源证券2026-08-31
公司信息更新报告:2026H1营收高增,双靶点siRNA研发持续推进
医药生物开源证券2026-09-01
港股公司信息更新报告:AI PC渗透超预期,研发加大致ISG盈利短期承压
开源证券2025-08-15
公司信息更新报告:国产智造需求上行,自研大型PLC龙头蓄势待发
信息技术开源证券2024-05-28
公司信息更新报告:数智化改造可抵免税额,宝信国产智造需求提升
信息技术开源证券2024-07-17