猜你想问
奇富科技2026年第二季度业绩具体表现如何?
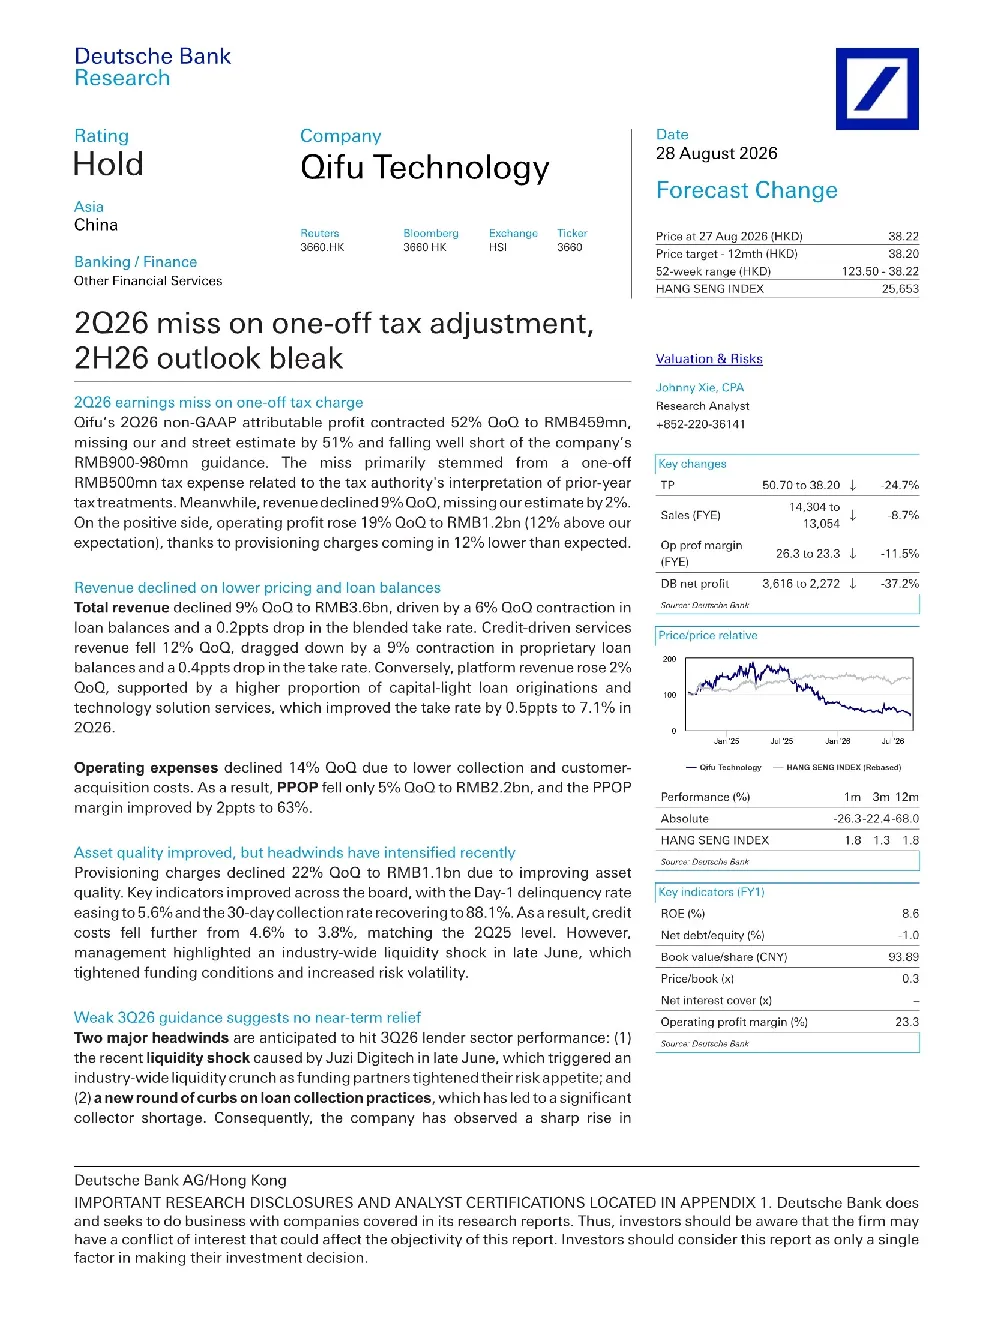
奇富科技2026年第二季度非GAAP归属于母公司净利润环比下降52%,至4.59亿人民币,大幅低于市场预期和公司自身9-9.8亿人民币的指引。收入环比下降9%。尽管如此,公司经营利润环比增长19%,主要得益于拨备费用低于预期。非经常性税项调整带来的5亿人民币一次性税负是盈利不及预期的主要原因。
奇富科技所在的赛道目前发展趋势如何?
奇富科技所处的赛道面临流动性冲击和贷款回收困难。公司预计将减速贷款发放量36%,反映出行业整体压力。家庭收入和消费的恶化、银行信贷供应的进一步收紧以及监管利率上限的进一步收紧是主要下行风险。监管放松、家庭信贷需求复苏以及家庭收入和就业率的改善则构成上行风险。
德意志银行对奇富科技的报告重点分析了哪些方面?
德意志银行报告重点分析了奇富科技2026年第二季度的盈利不及预期情况,主要原因是一次性税负和经营环境变化。报告还分析了公司经营利润的环比增长,以及2026年第三季度的指引下调和贷款发放量减速。此外,报告提示了家庭收入消费恶化、信贷供应收紧等下行风险,以及监管放松等上行风险。
当前市场对奇富科技的整体判断是什么?
当前市场对奇富科技的评价较为谨慎。公司二季度业绩大幅低于预期,引发了市场对公司未来发展的担忧。尽管公司经营利润有所增长,但行业整体面临流动性冲击和贷款回收困难。德意志银行将目标价下调至38.20港元,维持持有评级,建议投资者等待更多监管clarity后再进行投资。
奇富科技面临的主要风险有哪些?
奇富科技面临的主要下行风险包括家庭收入和消费的恶化,这将直接影响公司的信贷需求和盈利能力。银行信贷供应的进一步收紧将限制公司业务发展空间。监管利率上限的进一步收紧可能增加公司运营成本。上行风险则包括监管放松,这可能刺激家庭信贷需求复苏,进而改善公司经营状况。家庭收入和就业率的改善也将有利于公司发展。
你可能感兴趣
2025年第二季度业绩超预期,但2025年下半年前景仍不明朗
招银国际2025-08-15
2015财年第三季度净利润未达预期,2015-2016财年前景黯淡
金融辉立证券2015-11-25
德意志银行:Haypp 2026年第二季度前瞻报告
德意志银行2026-07-13
奇富科技 QFIN.O 2026年第二季度业绩交流会
未知机构2026-08-26
2014年下半年的利润率未达市场预期;有限的智能手机进度是我们的关注点
电子设备大和证券2015-03-17
德意志银行:安川电机订单量大幅增长超预期,2026年业绩指引有上调空间
德意志银行2026-04-13
2026年主观CTA策略半年报:2026年下半年主观CTA策略展望
国泰君安证券2026-06-29
买入:2018财年第二季度-尽管收益未达预期,但前景乐观
金融汇丰银行2017-10-31
生猪2026年上半年数据解读与2026年下半年展望
西南期货2026-07-20
2026年上半年ABS市场运行回顾与2026年下半年展望
信息技术新世纪评级2026-08-04