猜你想问
这份研报的核心内容是什么?
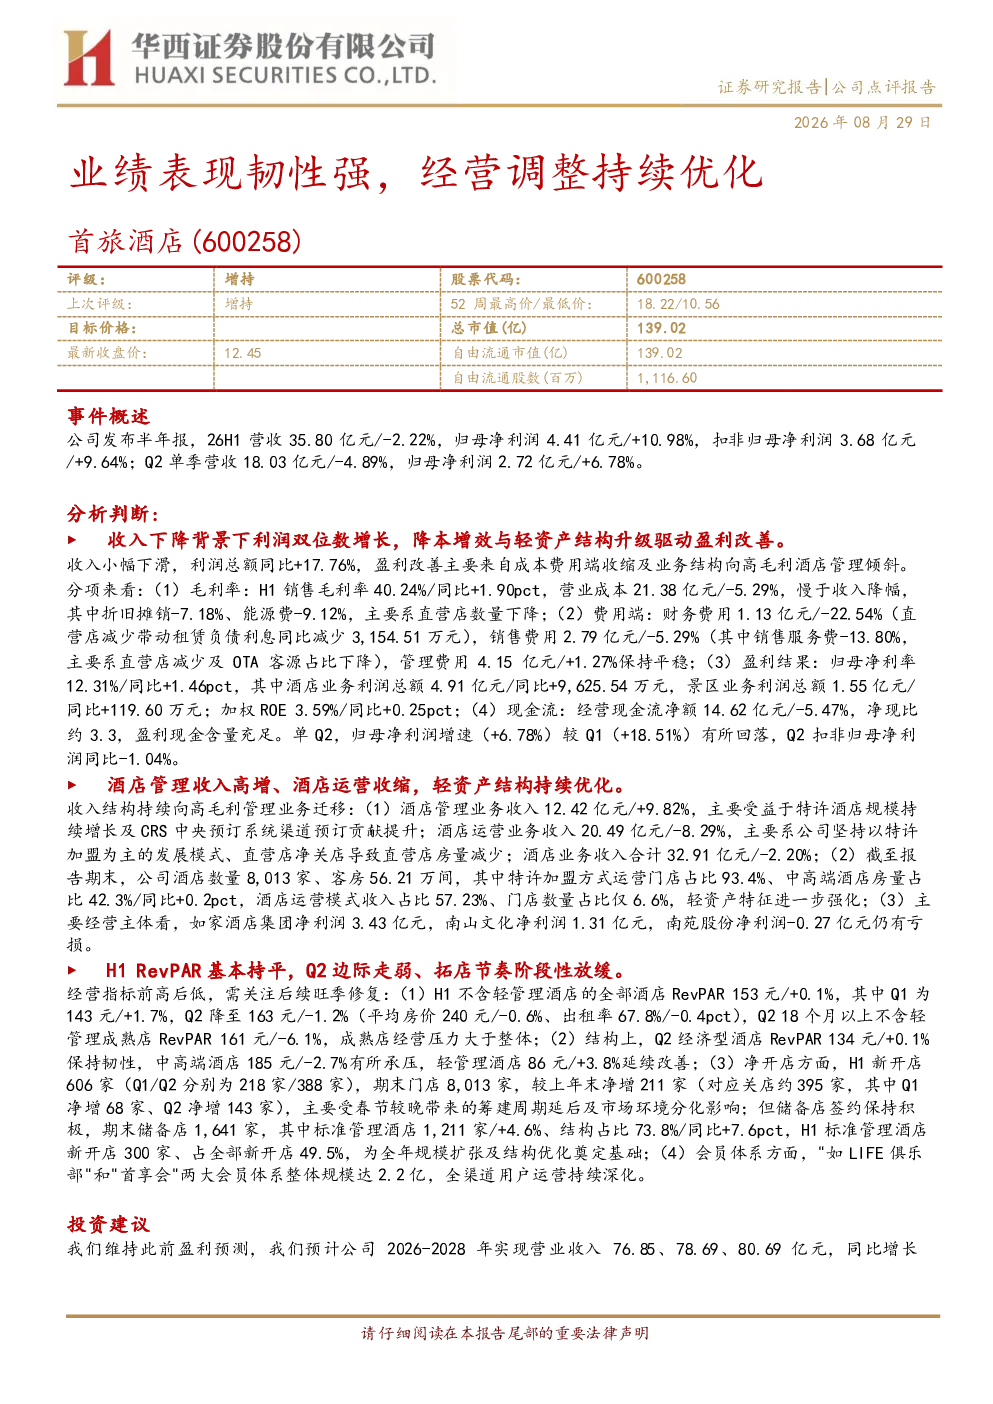
本报告分析首旅酒店2026年上半年业绩,显示营收35.80亿元同比下降2.22%,但归母净利润4.41亿元同比增长10.98%。利润增长主要得益于降本增效与轻资产结构升级,具体表现为销售毛利率提升至40.24%,营业成本同比下降5.29%。报告还指出,酒店管理收入同比增长9.82%,中高端酒店房量占比提升至42.3%,轻资产运营模式收入占比57.23%
酒店行业发展趋势如何?
酒店行业正经历轻资产化转型,特许加盟占比提升至93.4%,中高端酒店占比持续增加。首旅酒店通过优化收入结构,强化会员体系运营,展现出行业韧性。报告显示,经济型酒店RevPAR保持韧性,而轻管理酒店表现改善,但中高端酒店面临一定压力。行业整体需关注宏观环境变化、用工成本及拓店速度对经营的影响
报告重点分析了哪些方面?
报告重点分析了首旅酒店的降本增效措施及轻资产结构优化成效。公司通过控制成本费用,提升销售毛利率至40.24%,财务费用同比下降22.54%。轻资产模式下,酒店运营模式收入占比达57.23%,门店数量占比仅6.6%。此外,报告还关注了公司会员体系规模达2.2亿,全渠道用户运营持续深化的情况
当前酒店市场现状如何?
当前酒店市场呈现分化态势,RevPAR整体持平但Q2边际走弱,平均房价240元,出租率67.8%。经济型酒店RevPAR 134元保持韧性,中高端酒店185元承压,轻管理酒店86元延续改善。净开店606家,期末门店达8013家,储备店1641家。行业需关注成熟店RevPAR下降6.1%及新开店质量的问题
研报提示了哪些风险?
报告提示宏观经济增长放缓可能影响酒店需求,用工成本大幅增加将挤压利润空间,拓店不及预期则可能影响未来增长。具体表现为Q2成熟店RevPAR下降6.1%,反映市场成熟度对营收的依赖。此外,管理费用同比微增1.27%也需关注成本控制压力
你可能感兴趣
广州酒家2025年报业绩点评经营韧性强,优化渠道建设
国泰海通证券2026-04-06
业绩延续亮眼表现,逆势高增彰显强经营韧性
基础化工国联证券2023-04-21
Q3业绩增速表现亮眼,盈利能力提升经营韧性强
建筑建材安信证券2022-10-28
业绩表现稳健,彰显强经营韧性与品牌力
医药生物国金证券2025-10-26
半年报点评:Q2业绩稳增彰显龙头经营韧性,业务结构持续优化
建筑建材国盛证券2024-08-30
23H1业绩表现强韧性,内部调整成效显现
华西证券2023-08-25
古茗2026年半年报点评:业绩表现亮眼,经营韧性持续验证
华创证券2026-08-31
2020年三季报点评:业绩超预期,经营质量持续优化、加大研发强者恒强
机械设备国泰君安证券2020-11-01
业绩表现强韧性,AI+能源推动转型持续提速
中泰证券2023-04-27
拓荆科技(688072):25Q3业绩表现亮眼,经营效率持续优化
国投证券2025-11-02