猜你想问
理想汽车最新财报核心数据有哪些?
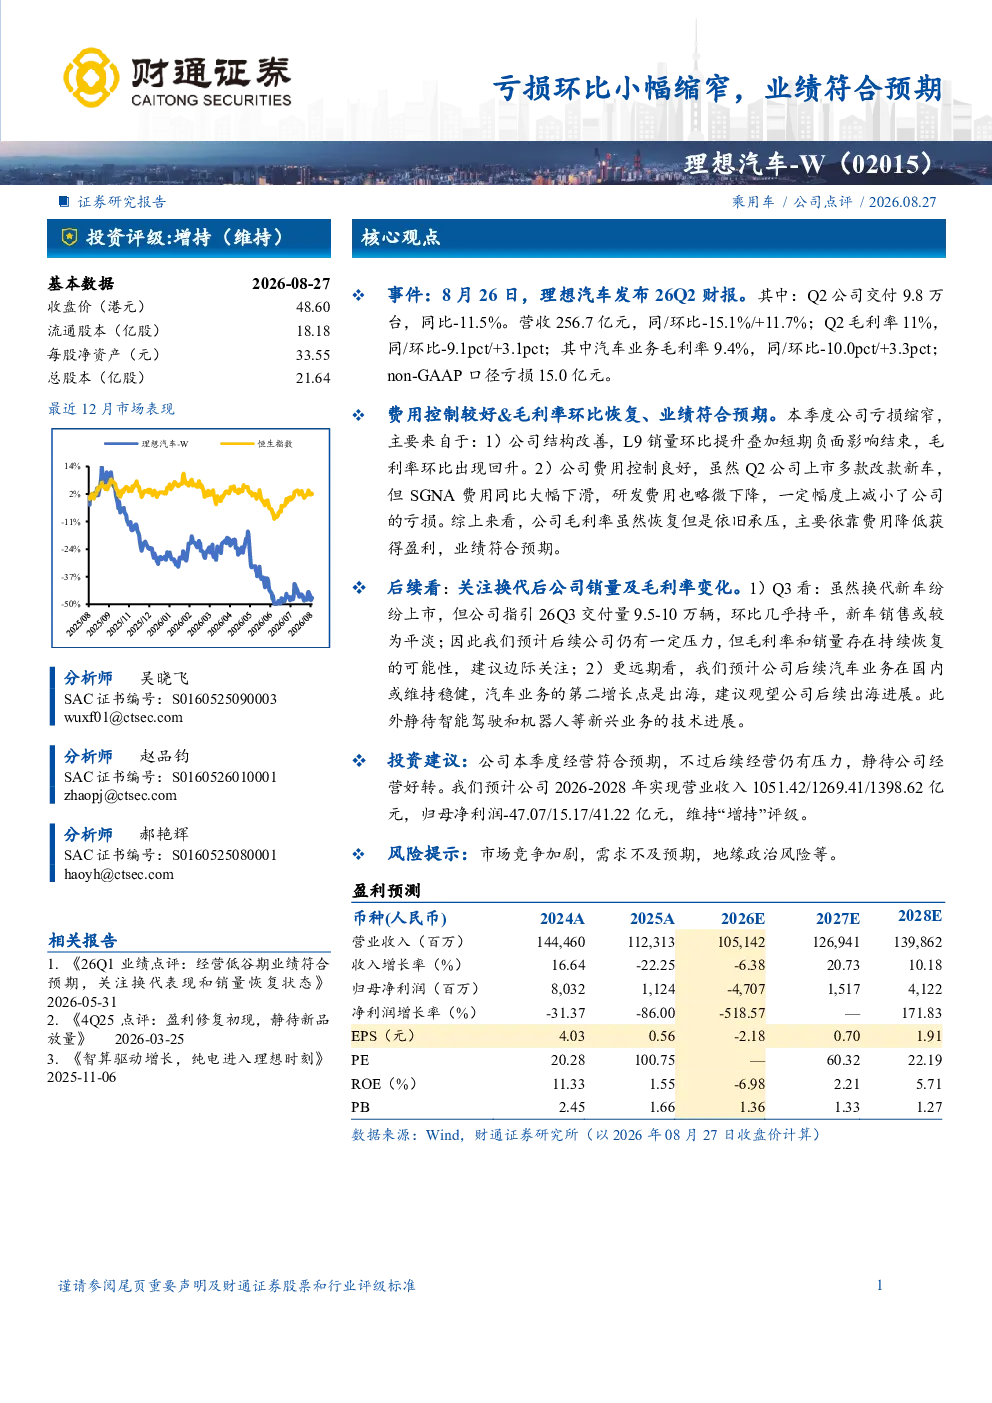
理想汽车2026年Q2财报显示,公司交付9.8万台汽车,同比-11.5%;营收256.7亿元,同/环比-15.1%/+11.7%;毛利率11%,同/环比-9.1pct/+3.1pct;汽车业务毛利率9.4%,同/环比-10.0pct/+3.3pct;non-GAAP口径亏损15.0亿元。费用控制良好,SGNA费用同比大幅下滑,研发费用略微下降,亏损缩窄。毛利率环比恢复但依旧承压,主要依靠费用降低获得盈利,业绩符合预期。
理想汽车所在赛道未来发展趋势如何?
理想汽车所处的智能电动汽车赛道,国内市场正从高速增长进入稳定发展阶段。随着技术成熟和竞争加剧,品牌差异化成为关键。理想汽车依托增程式技术积累和用户口碑,在国内市场维持稳健。未来增长点包括技术迭代(如智能驾驶、智能座舱)和出海拓展。行业整体面临成本压力和同质化竞争,头部企业通过规模效应和产品创新保持领先。第二增长点出海面临不同市场法规和消费习惯挑战,需谨慎推进。
本报告重点分析了哪些方面?
本报告重点分析了理想汽车2026年Q2的财务表现,包括交付量、营收、毛利率及亏损情况。核心发现是毛利率环比有所恢复,主要得益于费用控制,尤其是SGNA费用的大幅下滑。报告同时关注了汽车业务毛利率的改善趋势,但指出其仍面临行业整体承压。此外,报告还分析了公司费用结构,研发费用微降体现成本优化。对后续经营,报告建议关注Q3交付量稳定性及远期出海和新兴业务进展。
当前理想汽车的市场竞争状况如何?
当前理想汽车面临激烈的市场竞争。国内新能源汽车市场参与者众多,技术路线(纯电、增程、混动)差异化竞争明显。理想汽车凭借增程式技术路线和差异化定位(家庭SUV)获得一定市场份额,但面临特斯拉等纯电巨头的压力。行业整体毛利率普遍承压,价格战持续,技术迭代加速。理想汽车需在保持技术领先的同时,优化成本结构和拓展海外市场以应对竞争。
本报告提示了哪些主要风险?
本报告提示的主要风险包括市场竞争加剧、需求不及预期和地缘政治风险。市场竞争方面,新势力品牌不断涌现,技术路线多元化加剧竞争。需求不及预期则与宏观经济波动、消费者信心及替代能源政策相关。地缘政治风险主要涉及供应链安全、国际贸易壁垒及关键资源获取。这些因素可能影响理想汽车的销量、成本控制和全球化战略实施。