猜你想问
卧安机器人2026年中期业绩报告核心内容有哪些?
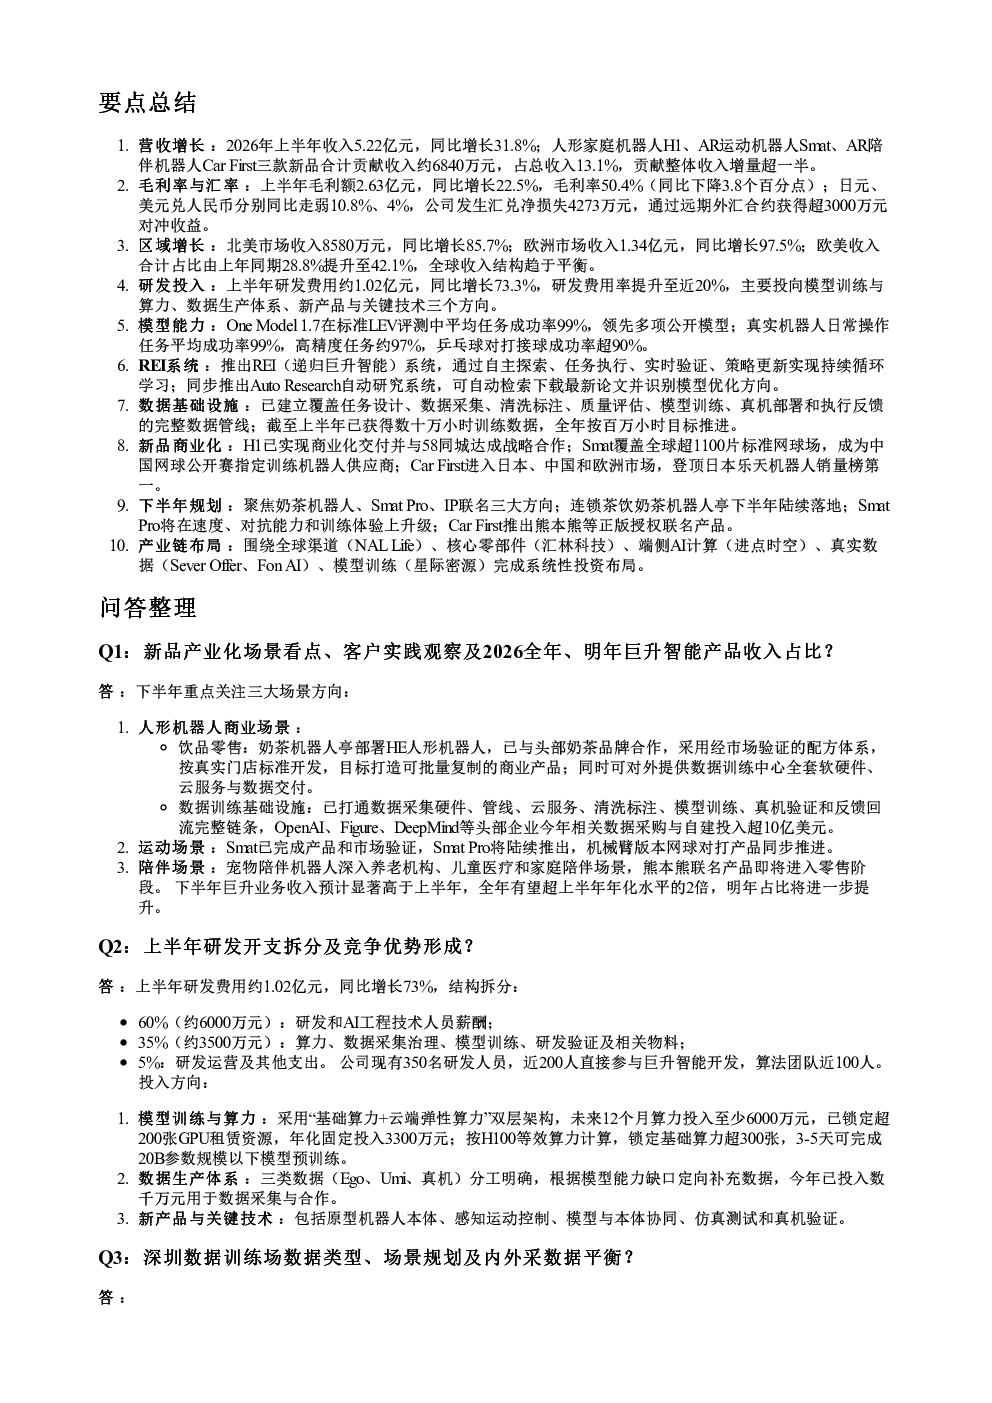
2026年上半年,卧安机器人实现收入5.22亿元,同比增长31.8%,主要得益于人形家庭机器人H1、AR运动机器人Smat、AR陪伴机器人Car First等新品。上半年毛利额2.63亿元,同比增长22.5%,毛利率50.4%。北美和欧洲市场收入分别同比增长85.7%和97.5%,合计占比提升至42.1%。研发投入约1.02亿元,同比增长73.3%,主要用于模型训练与算力、数据生产体系、新产品与关键技术。One Model 1.7在LEV评测中平均任务成功率99%,领先市场。公司推出REI系统和Auto Research系统,并建立完整的数据管线,截至上半年已获得数十万小时训练数据。H1已实现商业化交付,Smat成为中国网球公开赛指定训练机器人供应商,Car First在日本乐天机器人销量榜登顶。下半年将聚焦奶茶机器人、Smat Pro、IP联名三大方向。
人形机器人赛道发展趋势如何?
人形机器人行业当前仍处于早期发展阶段,核心难点在于任务准确性与泛化能力。渗透节奏预计分三阶段:现阶段进入可控场景,2027-2028年进入少量正式家庭,2028-2030年实现万级规模量产。卧安机器人通过持续研发投入和模型优化,如One Model 1.7和REI系统,逐步提升产品能力。公司下半年将重点布局人形机器人商业场景(饮品零售、数据训练基础设施)、运动场景(Smat、Smat Pro)和陪伴场景(宠物陪伴机器人、熊本熊联名产品),预计2027年下半年业务收入将显著高于上半年,全年有望超上半年年化水平的2倍。行业整体仍面临技术成熟度、成本控制和场景落地等多重挑战。
报告重点分析了哪些方向?
报告重点分析了卧安机器人2026年上半年的业绩表现及未来发展方向。业绩方面,关注收入增长、毛利率变化、区域市场表现、研发投入、模型能力提升、新品商业化进展等关键指标。技术方面,聚焦One Model 1.7模型能力、REI系统、Auto Research系统、数据基础设施数据基础设施等创新成果。产品方面,关注H1、Smat、Car First等新品的商业化落地及市场反馈。未来规划方面,明确下半年将聚焦奶茶机器人、Smat Pro、IP联名三大方向,并持续深化产业链布局。报告通过多维度分析,展现了公司在技术创新、产品迭代和全球化布局方面的进展。
当前市场对卧安机器人有何判断?
当前市场对卧安机器人的判断主要基于其业绩增长和技术创新能力。公司上半年收入和毛利额均实现双位数增长,新品商业化进展顺利,尤其在欧美市场表现突出,收入同比增长超过85%。技术层面,One Model 1.7模型能力和REI系统展现了较强的技术实力,处于行业领先地位。同时,公司通过系统性产业链布局,围绕全球渠道、核心零部件、端侧AI计算、真实数据、模型训练等领域完成投资布局,增强了长期竞争力。但需关注行业整体渗透率仍处早期,技术迭代和成本控制仍是挑战。资本市场方面,公司已纳入四大AI与机器人主题指数体系,获近十家券商覆盖,反映了市场对其发展前景的认可。
研报提示哪些风险?
研报提示的主要风险包括:技术迭代风险,人形机器人行业技术发展迅速,若公司模型能力、产品迭代速度不及预期,可能影响市场竞争力;商业化落地风险,尽管新品商业化取得进展,但大规模量产和盈利能力仍需时间验证;市场竞争风险,国内外众多企业布局人形机器人赛道,市场竞争日趋激烈,可能影响公司市场份额;宏观经济风险,全球经济波动可能影响下游客户采购意愿和公司海外市场拓展;政策监管风险,人工智能和机器人行业相关政策法规尚不完善,可能对公司业务产生不确定性影响。