猜你想问
这份研报的核心内容是什么?
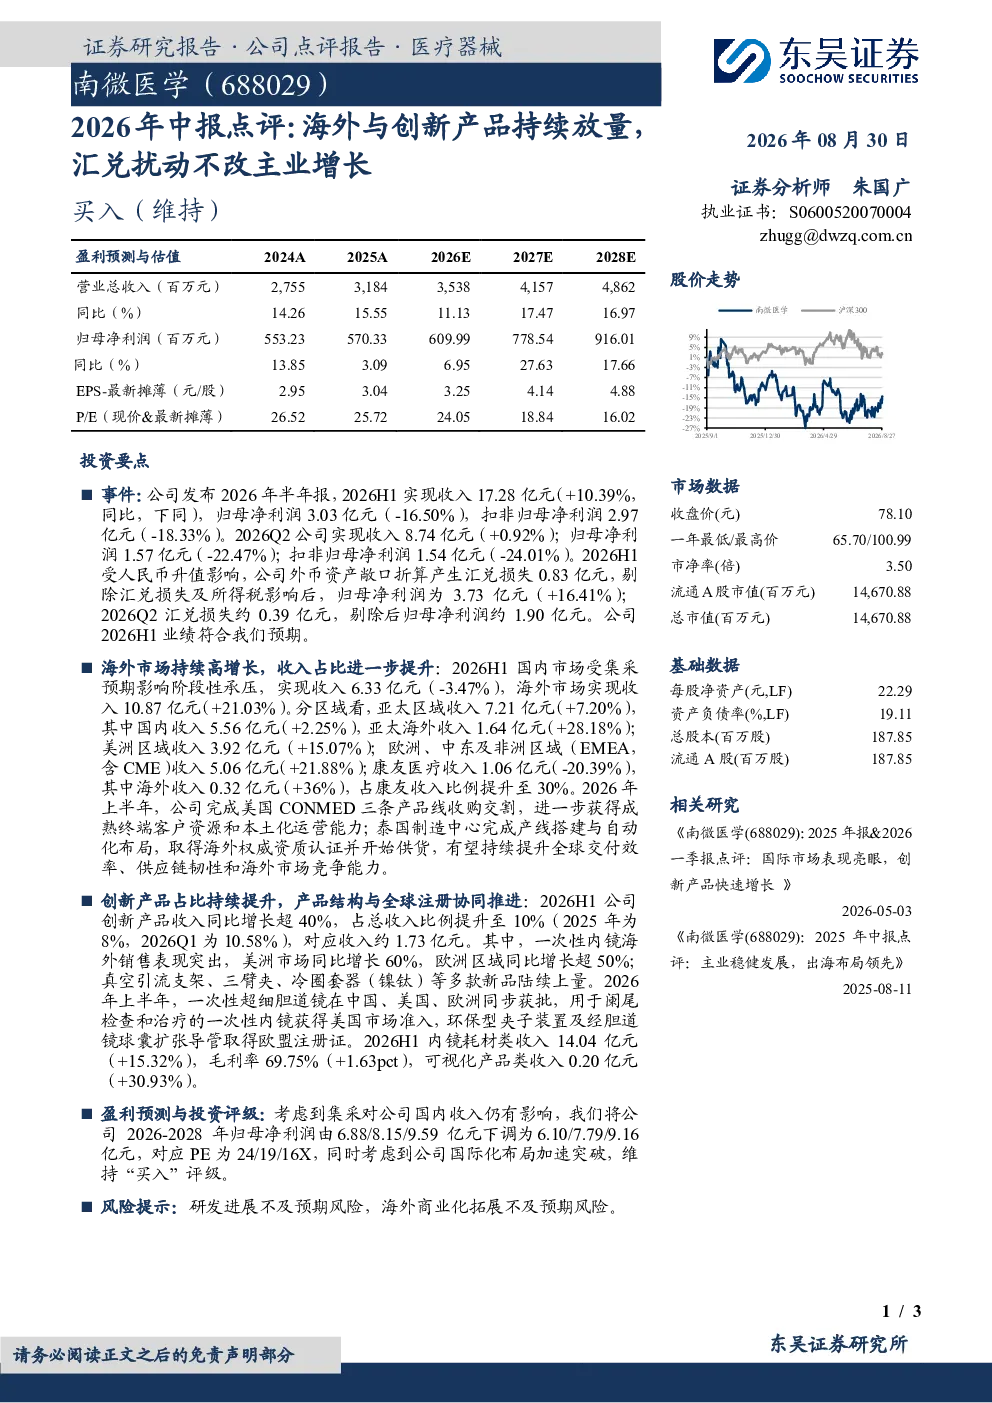
研报显示,南微医学2026年中报海外市场收入增长21.03%,创新产品收入同比增长超40%,一次性内镜海外销售突出。受汇兑影响,归母净利润短期承压,但剔除后增长16.41%。公司完成美国CONMED三条产品线收购,泰国制造中心投产,一次性超细胆道镜等新品获批。
医药生物行业发展趋势如何?
医药生物行业持续关注海外市场拓展和创新产品研发。南微医学的案例显示,亚太、美洲、欧洲等区域增长显著,一次性内镜等创新产品市场潜力大。行业竞争加剧,集采影响下企业需加速产品迭代和国际化布局。
研报重点分析了哪些方向?
研报重点分析了南微医学海外市场扩张和创新产品放量情况。具体包括海外各区域收入增长、CONMED收购及泰国制造中心投产、一次性内镜等创新产品销售表现、以及产品注册进展。同时评估了汇兑影响及未来业绩预测。
当前医药生物市场现状如何?
当前医药生物市场呈现结构性分化,集采政策持续影响传统产品,但创新和国际化需求旺盛。南微医学的海外市场高增长和创新产品放量,反映了行业向高附加值方向发展的趋势。企业需平衡短期业绩压力与长期发展机遇。
研报提示了哪些风险?
研报提示的主要风险包括研发进展不及预期,新产品市场推广和渗透速度可能放缓,以及海外商业化拓展面临的地缘政治和市场竞争等不确定性。这些因素可能影响公司未来业绩表现和增长速度。
你可能感兴趣
2026年中报点评:海外业务驱动营收增长,汇兑损失致业绩扰动
中原证券2026-08-31
远大医药(0512.HK)2026年中报点评:核药抗肿瘤产品快速放量,创新管线持续推进
西部证券2026-09-06
2026年半年报点评海外高速拓展,高端产品加速放量,汇兑扰动短期利润
国联民生证券2026-08-21
2026年中报点评外销增长提速,汇兑扰动短期盈利
华创证券2026-09-07
2026年中报点评:“大年”主业稳健,持续创新盼突围
食品饮料东吴证券2026-08-16
中国中车2026年中报点评:业绩稳健增长,铁路装备、新产业与海外业务持续向好
华创证券2026-09-02
创新产品持续放量,海外业务驱动增长
医药生物国信证券2026-08-28
2026年中报点评:OBM延续高增,汇兑扰动短期盈利
轻工制造华创证券2026-09-13
2026年中报点评:国内收入端延续高增,汇兑扰动Q2盈利
食品饮料西南证券2026-08-17
徐工机械2026年中报点评:海外高景气叠加产品升级,汇率扰动短期盈利,股东回报持续强化
华创证券2026-09-08