猜你想问
澜起科技2Q26业绩表现如何?
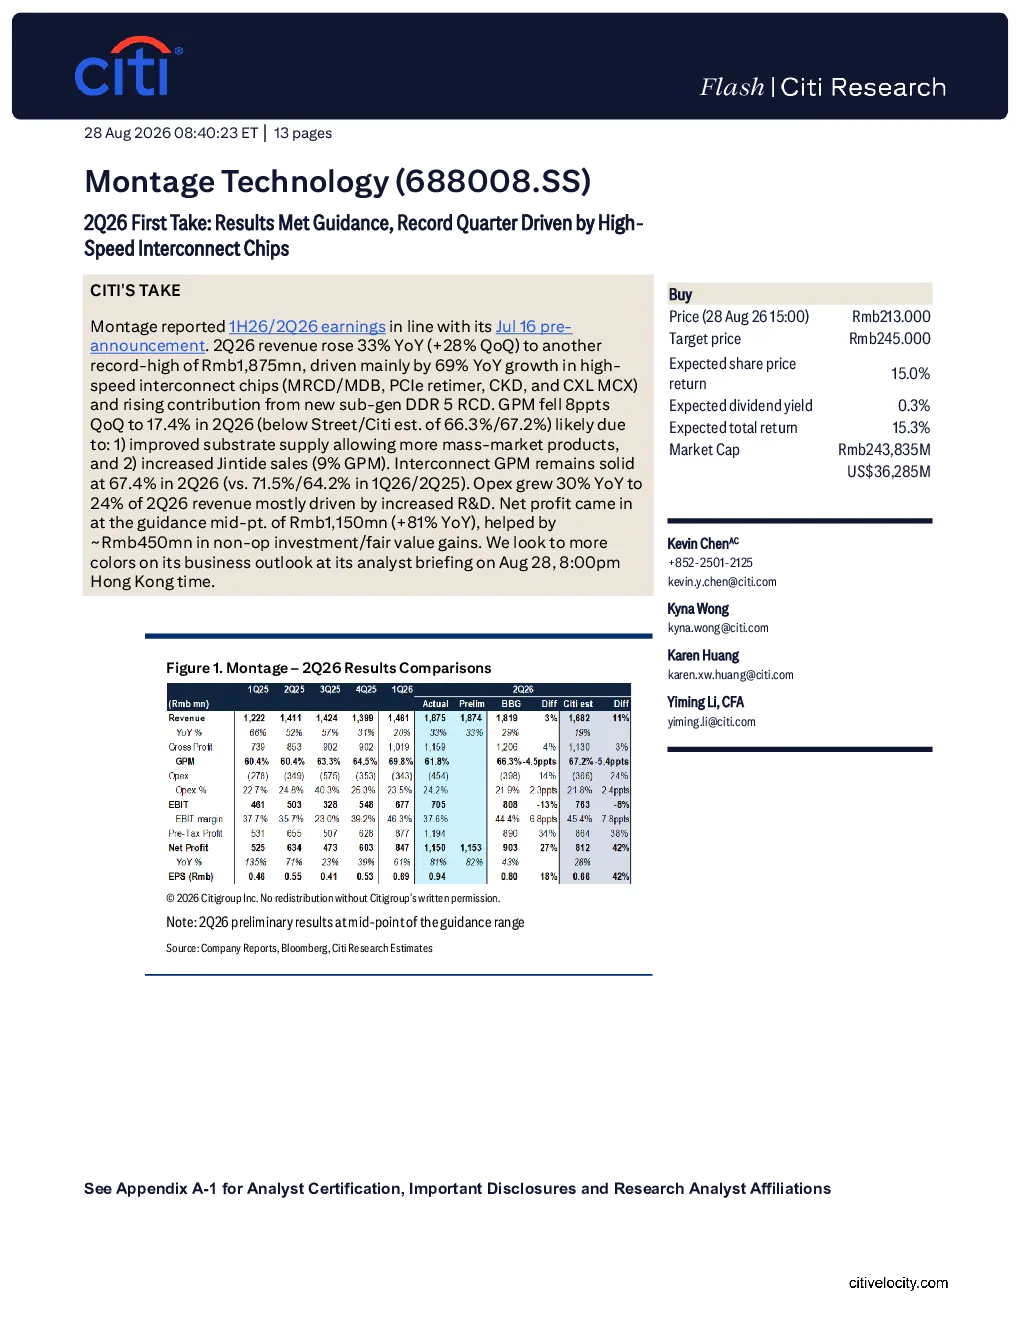
澜起科技2026年第二季度营收同比增长33%(环比增长28%),达到创纪录的18.75亿元人民币。主要增长动力来自高速互连芯片(MRCD/MDB、PCIe重定时器、CKD和CXL MCX)同比增长69%以及新子系列DDR 5 RCD的贡献。净利润达到11.5亿元人民币的指引中点(同比增长81%),得益于约4.5亿元人民币的非运营投资/公允价值收益。
高速互连芯片对澜起科技有何影响?
高速互连芯片是澜起科技2026年第二季度的核心增长引擎,其同比增长达69%,显著拉动营收提升。该业务毛利率保持稳健,为67.4%。未来,随着AI数据中心对高速互连需求增加,该业务有望持续贡献增长动力。
澜起科技报告中的赛道发展趋势如何?
澜起科技所处的高速互连芯片赛道,正随着AI数据中心建设加速而快速发展。DDR5 Gen 3等新标准逐步替代Gen 2,MRDIMM、CXL等AI驱动连接解决方案需求日益增长。自主智能和推理市场的发展将为该赛道带来长期需求上行潜力。
澜起科技报告有哪些重点分析方向?
报告重点分析了高速互连芯片业务对整体营收的驱动作用,以及新子系列DDR 5 RCD的贡献。同时关注了毛利率变化,指出环比下降可能由于衬底供应改善和金蝶销售额增加。此外,报告还评估了研发投入对运营支出的影响。
澜起科技报告提示哪些风险?
报告提示的主要风险包括AI基础设施资本支出放缓可能影响需求,国际客户转向中国供应商带来竞争压力,服务器中SOCAMM/LPDDRX的采用率上升可能分流市场份额,以及产品迁移和开发延迟可能导致业绩不及预期。
你可能感兴趣
澜起科技688008内存互连芯片迎景气周期Retimer与CXL未来可期
未知机构2026-01-22
澜起科技AI驱动高速互连芯片需求爆发多产品线协同支撑200元目标价
未知机构2026-01-21
澜起科技(688008):内存接口芯片行业翘楚厂商
国盛证券2019-07-12
澜起科技(688008):内存接口芯片的世界引领
西南证券2019-07-04
澜起科技(688008):内存接口芯片领导者,开拓服务器新业务
联讯证券2019-07-18
澜起科技(688008)首次覆盖报告:内存接口芯片全球龙头,津逮®服务器CPU未来可期
新时代证券2019-08-03
高通(QCOM)FY2024Q3业绩点评及法说会纪要:手机芯片业务驱动 FY24Q3 业绩超预期,汽车芯片连续四个季度创纪录
电子设备华创证券2024-08-05
FY2024Q4业绩点评及业绩说明会纪要:旗舰机型增量及多元化布局驱动业绩超预期,汽车芯片连续多个季度创纪录
华创证券2024-11-08
高盛首次覆盖澜起科技面向AI时代的互连芯片龙头给予AH股买入
未知机构2026-03-19
奇鋐(3017.TW)2Q26收入符合指引,过渡季度完成
花旗2026-07-07