猜你想问
箱板瓦楞纸涨价持续性如何?
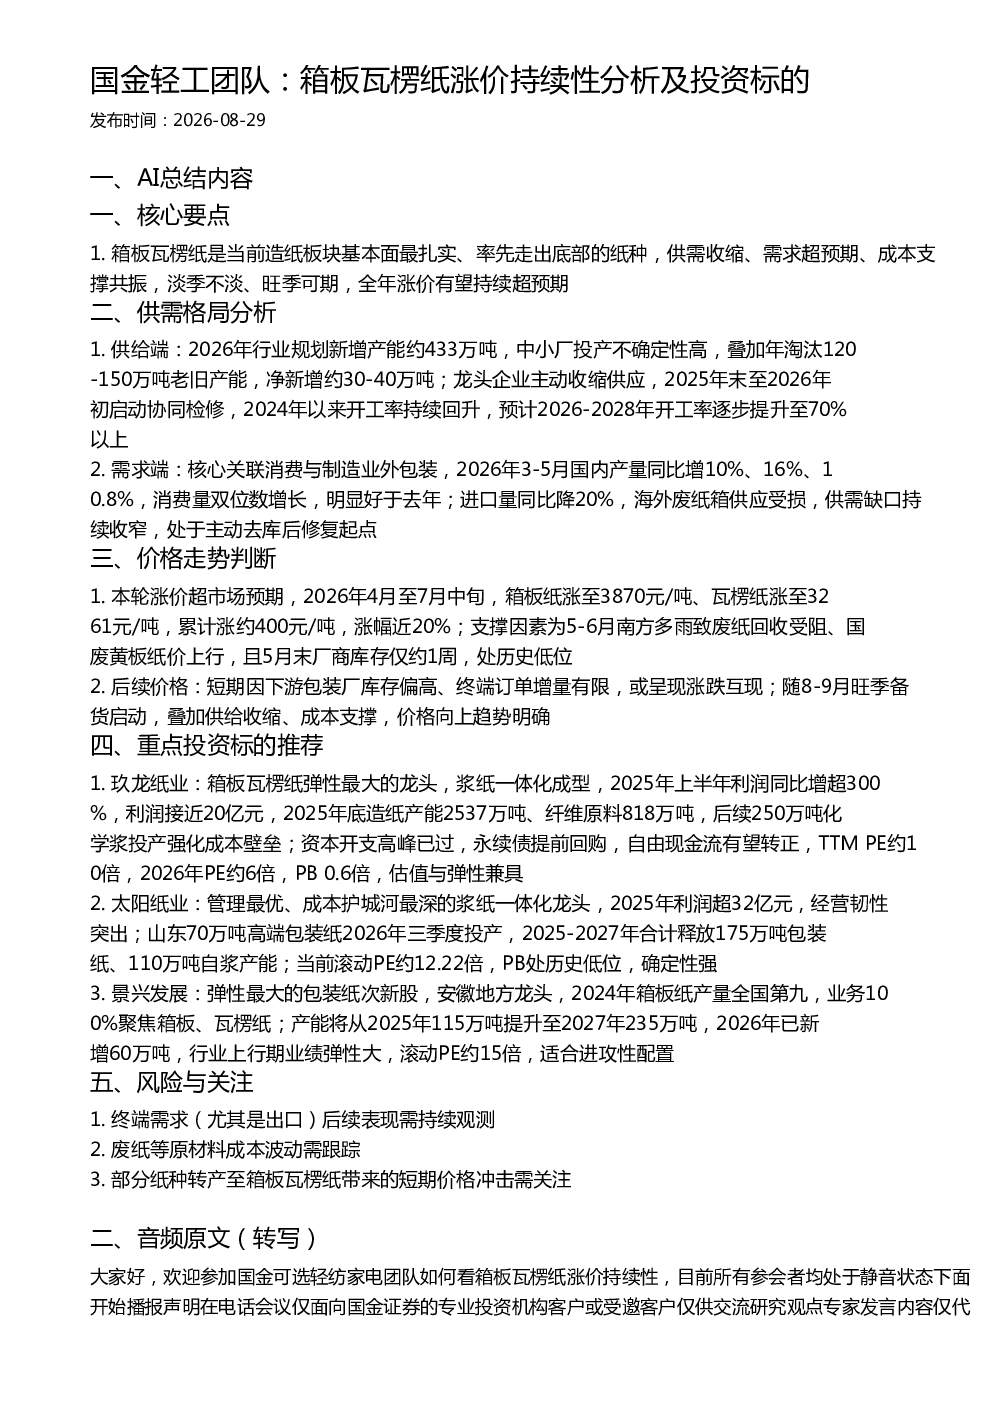
箱板瓦楞纸价格自2026年4月至7月中旬已累计上涨约400元/吨,涨幅近20%。这主要得益于供需收缩、需求超预期及成本支撑等多重因素。供给端,2026年行业规划新增产能与淘汰老旧产能相抵净增约30-40万吨,龙头企业主动收缩供应,开工率逐步提升至70%以上。需求端,2026年3-5月国内产量同比增10%-16%,消费量双位数增长,进口量同比降20%,海外废纸箱供应受损,供需缺口持续收窄。成本方面,5-6月南方多雨致废纸回收受阻,国废黄板纸价上行,厂商库存处历史低位。短期或因下游库存偏高、订单增量有限呈现涨跌互现,但8-9月旺季备货启动后,价格向上趋势明确。
箱板瓦楞纸行业发展趋势如何?
箱板瓦楞纸行业基本面扎实,率先走出底部,全年涨价有望持续超预期。供给端,2026年行业规划新增产能与淘汰老旧产能相抵净增约30-40万吨,中小厂投产不确定性高,龙头企业主动收缩供应,开工率逐步提升至70%以上。需求端,核心关联消费与制造业外包装,2026年3-5月国内产量同比增10%-16%,消费量双位数增长,进口量同比降20%,海外废纸箱供应受损,供需缺口持续收窄。成本支撑方面,5-6月南方多雨致废纸回收受阻,国废黄板纸价上行,厂商库存处历史低位。行业上行期业绩弹性大,但需关注终端需求、原材料成本波动及部分纸种转产带来的短期价格冲击。
报告重点分析了哪些方向?
报告重点分析了箱板瓦楞纸行业的供需格局、价格走势及投资标的。在供需格局方面,2026年行业规划新增产能约433万吨,中小厂投产不确定性高,年淘汰120-150万吨老旧产能,净新增约30-40万吨;龙头企业主动收缩供应,2025年末至2026年初启动协同检修,开工率逐步提升至70%以上。需求端,2026年3-5月国内产量同比增10%-16%,消费量双位数增长,进口量同比降20%,供需缺口持续收窄。价格走势方面,本轮涨价超市场预期,2026年4月至7月中旬,箱板纸涨至3870元/吨、瓦楞纸涨至3261元/吨,累计涨约400元/吨,涨幅近20%。报告推荐的投资标的有玖龙纸业、太阳纸业、景兴发展,分别具备弹性最大、管理最优、业绩弹性大的特点。
当前箱板瓦楞纸市场现状如何?
当前箱板瓦楞纸市场呈现供需收缩、需求超预期的态势。供给端,2026年行业规划新增产能与淘汰老旧产能相抵净增约30-40万吨,龙头企业主动收缩供应,开工率逐步提升至70%以上。需求端,2026年3-5月国内产量同比增10%-16%,消费量双位数增长,进口量同比降20%,海外废纸箱供应受损,供需缺口持续收窄。价格方面,2026年4月至7月中旬,箱板纸涨至3870元/吨、瓦楞纸涨至3261元/吨,累计涨约400元/吨,涨幅近20%。成本支撑方面,5-6月南方多雨致废纸回收受阻,国废黄板纸价上行,厂商库存处历史低位。短期或因下游库存偏高、订单增量有限呈现涨跌互现,但8-9月旺季备货启动后,价格向上趋势明确。
研报提示哪些风险?
研报提示需关注箱板瓦楞纸行业的几项风险。终端需求方面,尤其是出口表现需持续观测,其波动可能影响行业景气度。原材料成本方面,废纸等原材料价格波动需跟踪,成本支撑的稳定性存在不确定性。此外,部分纸种转产至箱板瓦楞纸可能带来短期价格冲击,需关注其对市场供需格局的影响。这些因素可能对行业价格走势及企业盈利能力产生一定影响,需持续关注。