猜你想问
英伟达最新财报核心数据有哪些?
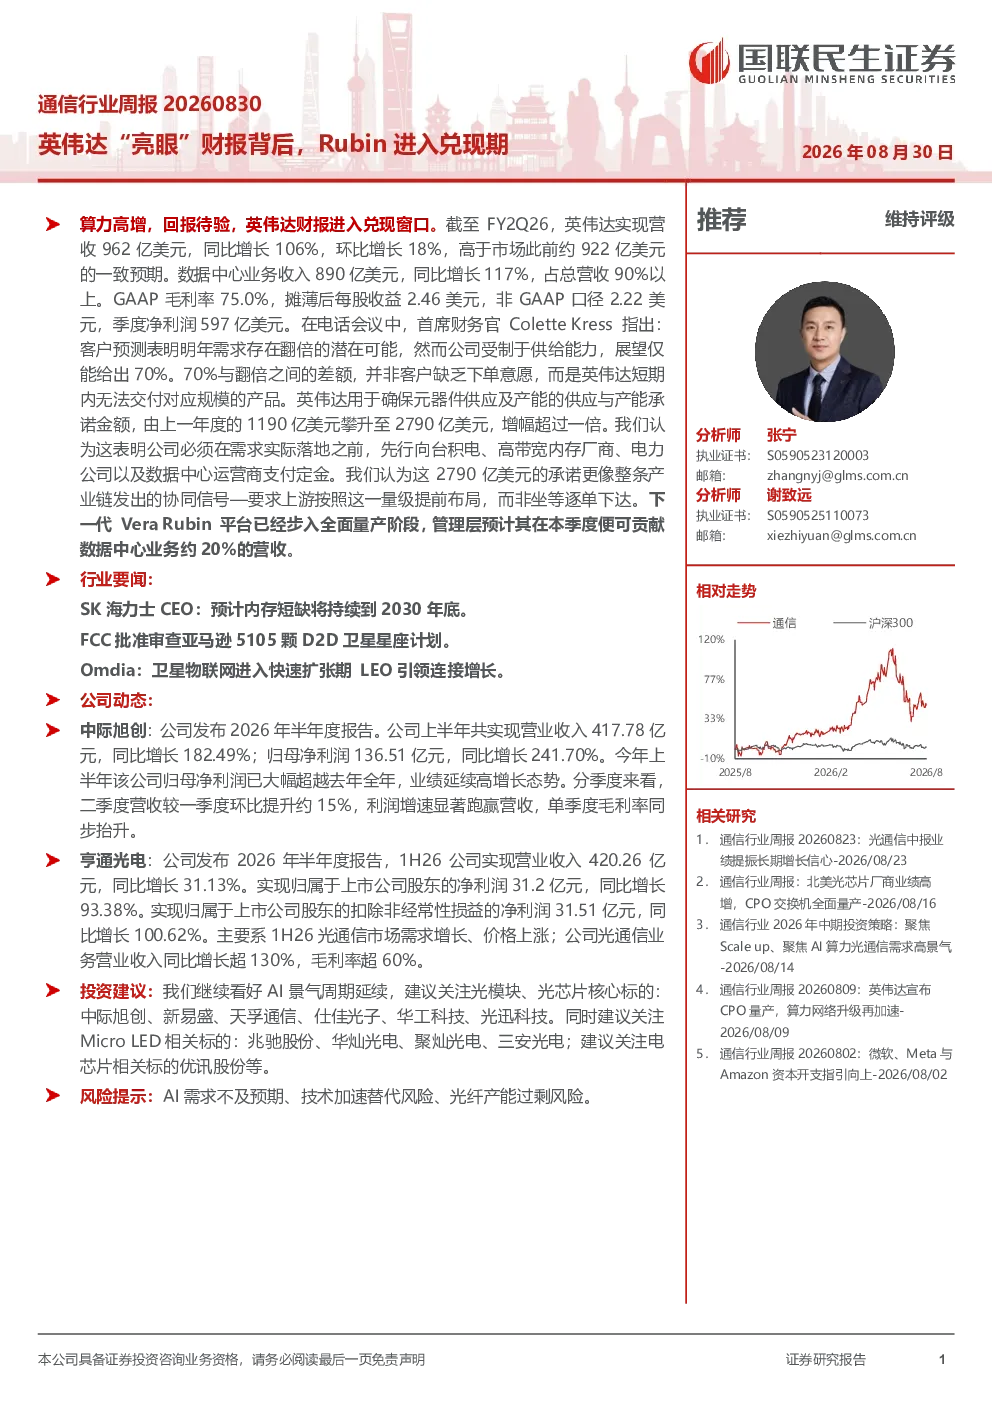
英伟达FY2Q26财报显示营收962亿美元,同比增长106%,环比增长18%,数据中心业务收入890亿美元,同比增长117%,占总营收90%以上。GAAP毛利率75.0%,摊薄后每股收益2.46美元,季度净利润597亿美元。数据中心业务收入占比极高且增长迅猛。
AI行业发展趋势如何?
超算云厂商2026年资本开支预计达7250亿美元,2027年突破1万亿美元,2025-2030年累计投资或达5.3万亿美元。谷歌云、Azure等云服务收入持续高增长,生成式AI产品收入增幅显著,表明算力需求旺盛且转化加速。英伟达联合多家机构成立算力融资载体,计划撬动超5000亿美元外部资本,将“AI工厂”转化为可投资资产类别。
英伟达财报重点分析了哪些方面?
英伟达财报重点分析了供需关系与产能承诺,公司受限于供给能力,仅能提供70%的交付能力,承诺2790亿美元供应与产能资金。新架构量产与定价策略方面,下一代Vera Rubin平台已进入量产阶段,预计贡献数据中心业务约20%的收入,英伟达上调面向客户价格约15%。毛利率变化与增长逻辑方面,英伟达增长依赖规模扩张和前置投入,毛利率从75%逐步下调至74%。算力融资载体与商业模式创新方面,英伟达从硬件厂商向基础设施项目承销人转变。
当前AI市场现状如何?
当前AI市场算力需求旺盛且转化加速,超算云厂商持续高增长,各巨头通过发债筹集资金。英伟达受限于供给能力,仅能提供70%的交付能力,但高带宽内存(HBM)供应紧张,英伟达正逐步掌握定价主导权。英伟达联合多家机构成立算力融资载体,计划撬动超5000亿美元外部资本,将“AI工厂”转化为可投资资产类别。市场对AI竞赛态度趋于谨慎。
英伟达财报有哪些风险提示?
英伟达财报风险提示包括AI需求不及预期,技术加速替代风险,光纤产能过剩风险。目前产能仅满足需求的70%,既是护城河,也构成天花板。毛利率从75%逐步下调至74%,甚至可能降至71%-72%,显示为增长付出的代价。英伟达需关注AI需求波动、技术迭代速度以及产业链产能过剩风险。