猜你想问
英伟达最新财报有哪些亮眼数据?
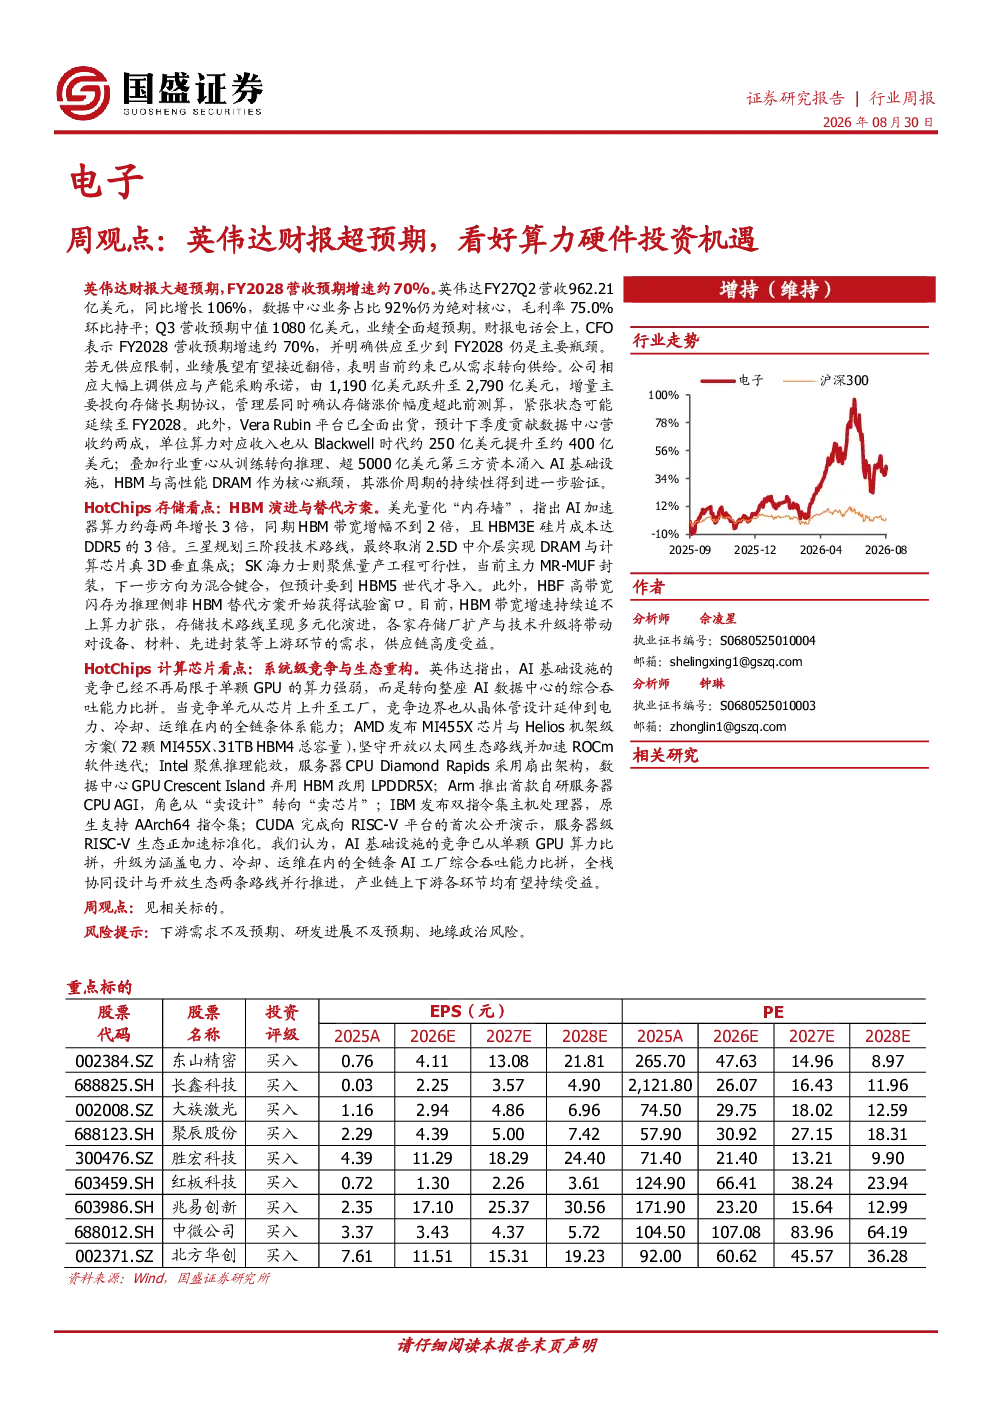
英伟达FY27Q2营收962.21亿美元,同比增长106%,数据中心业务占比92%,毛利率75.0%。Q3营收预期中值1080亿美元,全面超预期。CFO表示FY2028营收预期增速约70%,供应限制至少持续到FY2028。公司大幅上调供应与产能采购承诺至2,790亿美元,增量主要投向存储长期协议,存储涨价幅度超预期,紧张状态可能延续至FY2028。Vera Rubin平台已全面出货,预计下季度贡献数据中心营收约两成,单位算力对应收入从Blackwell时代约250亿美元提升至约400亿美元。
AI算力硬件行业未来发展趋势如何?
AI算力硬件行业正从训练转向推理,超5000亿美元第三方资本涌入AI基础设施。HBM与高性能DRAM作为核心瓶颈,其涨价周期的持续性得到进一步验证。行业技术演进方向包括HBM向3D化zHBM发展、先进封装提升带宽功耗散热、推理侧替代方案如HBF多层NAND堆叠等。NVIDIA、AMD、Intel、Arm等企业通过AI工厂、Helios机架、模块化CPU、自研服务器CPU等策略参与生态重构,竞争维度升级。
本报告重点分析了哪些技术方向?
本报告重点分析了HBM存储技术演进路线,包括美光提出的内存墙理论、三星的3D化zHBM规划、SK海力士的先进封装策略以及HBF的3D DRAM替代方案。同时,报告深入探讨了计算芯片领域,涵盖NVIDIA的Vera Rubin平台、AMD的MI455X与Helios机架、Intel的Diamond Rapids与Crescent Island、Arm的AGI服务器CPU、IBM的双指令集处理器等,以及CUDA向RISC-V拓展的技术动态。
当前AI算力硬件市场处于什么阶段?
当前AI算力硬件市场处于高速增长与结构性短缺并存阶段。数据中心业务占比持续提升,营收增速超预期,但供应端受限于存储芯片产能,HBM与高性能DRAM价格持续上涨,预计紧张状态将持续至FY2028。行业重心从模型训练转向大规模推理应用,算力需求爆发式增长,推动相关产业链如半导体设备、材料、代工、封测等迎来发展机遇。
本报告提示了哪些投资风险?
本报告提示的主要风险包括下游需求不及预期,AI算力需求可能受宏观经济波动影响;研发进展不及预期,新技术如3D DRAM、混合键合等商业化落地存在不确定性;地缘政治风险,全球供应链稳定性可能受到贸易摩擦、地缘冲突等因素干扰。这些因素可能影响相关企业的产能扩张、技术突破和市场拓展。