猜你想问
海澜之家2026年半年度报告核心内容是什么?
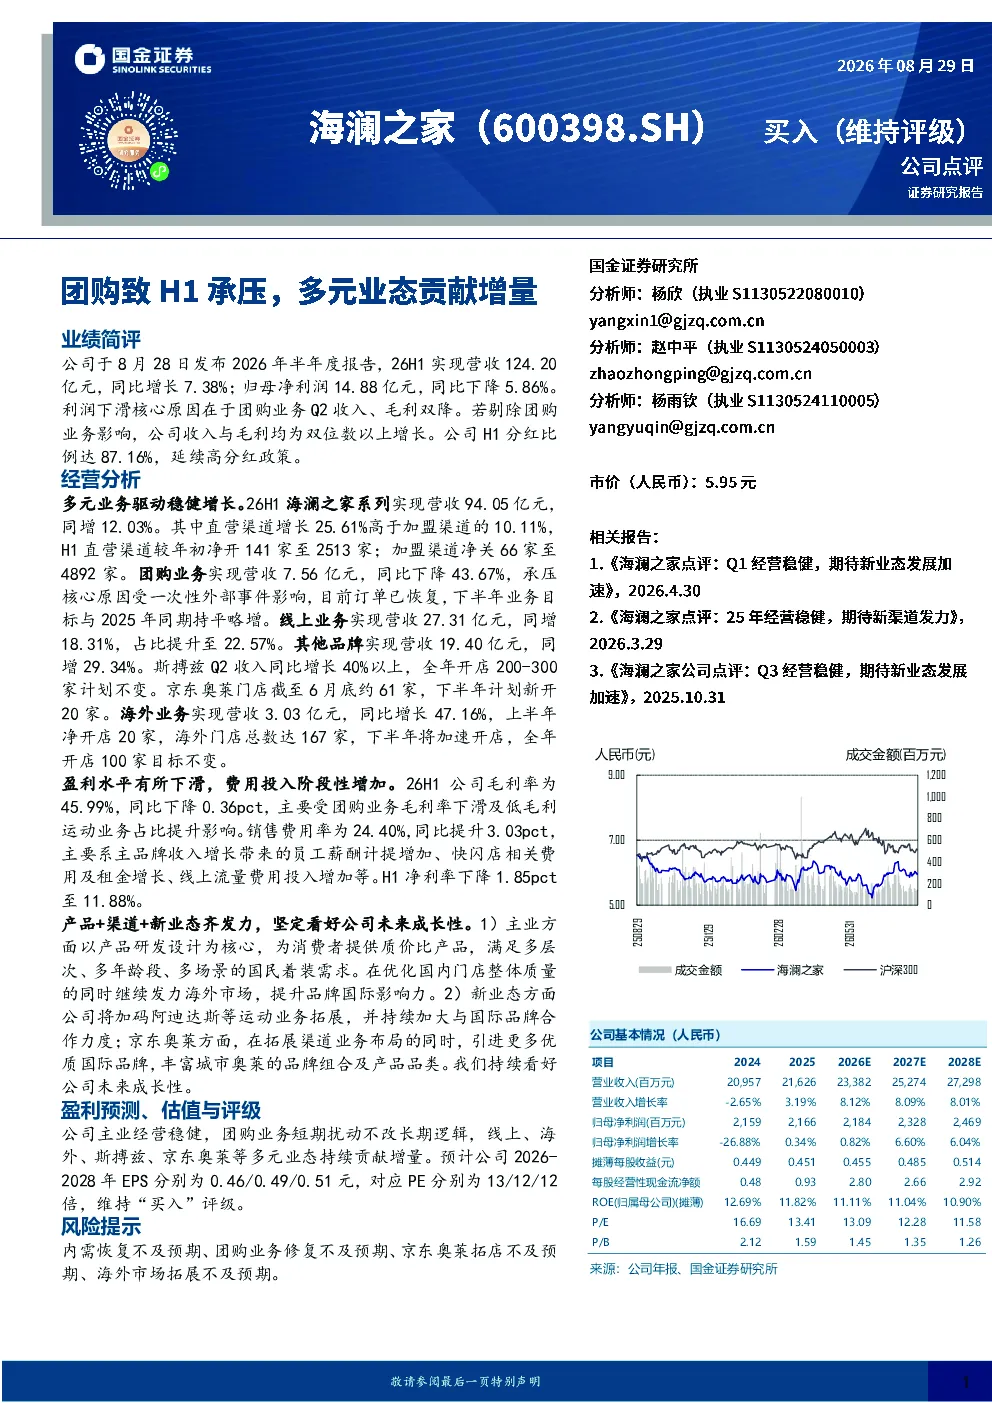
海澜之家2026年半年度报告显示,公司实现营收124.20亿元,同比增长7.38%;归母净利润14.88亿元,同比下降5.86%。利润下滑主要由于团购业务Q2收入和毛利双降。剔除团购业务影响后,公司收入和毛利均实现双位数增长。公司H1分红比例为87.16%,延续高分红政策。剔除团购业务后,公司整体表现稳健,收入和毛利均实现增长。
纺织服装行业未来发展趋势如何?
纺织服装行业未来发展趋势呈现多元化发展态势。一方面,品牌向上延伸,通过产品研发设计满足多层次、多年龄段、多场景的国民着装需求,提升产品附加值。另一方面,渠道下沉与拓展,直营渠道持续增长,同时积极拓展线上业务和海外市场。此外,新业态如运动品牌拓展、国际品牌合作以及奥莱渠道布局成为重要增长点,推动行业向品牌化、多元化、国际化方向迈进。
海澜之家报告重点分析了哪些方面?
海澜之家报告重点分析了公司多元业务驱动增长的情况。报告显示,海澜之家系列实现营收94.05亿元,同增12.03%,直营渠道增长显著;线上业务营收27.31亿元,同增18.31%,占比提升至22.57%;其他品牌如斯搏兹收入增长40%以上;京东奥莱和海外业务也保持高速增长。同时,报告也分析了盈利水平有所下滑的原因,主要受团购业务毛利率下滑及低毛利运动业务占比提升影响,以及销售费用率提升等因素。
当前纺织服装市场现状如何?
当前纺织服装市场呈现稳健增长与结构性调整并存的态势。一方面,头部品牌通过产品创新和渠道优化保持增长动力,如海澜之家直营渠道扩张、线上业务占比提升等。另一方面,市场竞争加剧,部分品牌面临毛利率下滑和费用率上升的压力。此外,运动品牌、国际品牌合作以及奥莱等新业态成为行业增长的重要支撑,但同时也面临拓店不及预期、海外市场拓展等风险。整体来看,行业正处于转型升级阶段,未来增长潜力仍存。
海澜之家研报提示了哪些风险?
海澜之家研报提示了多项风险因素。首先,内需恢复不及预期可能影响整体市场表现;其次,团购业务修复不及预期可能导致收入和利润下滑;再次,京东奥莱拓店不及预期可能影响渠道扩张计划;最后,海外市场拓展面临文化差异、政策风险等挑战,可能影响开店进度和盈利能力。这些风险因素需要投资者密切关注,以评估公司未来的发展潜力。