猜你想问
澜起科技2026H1业绩增长主要依靠哪些因素?
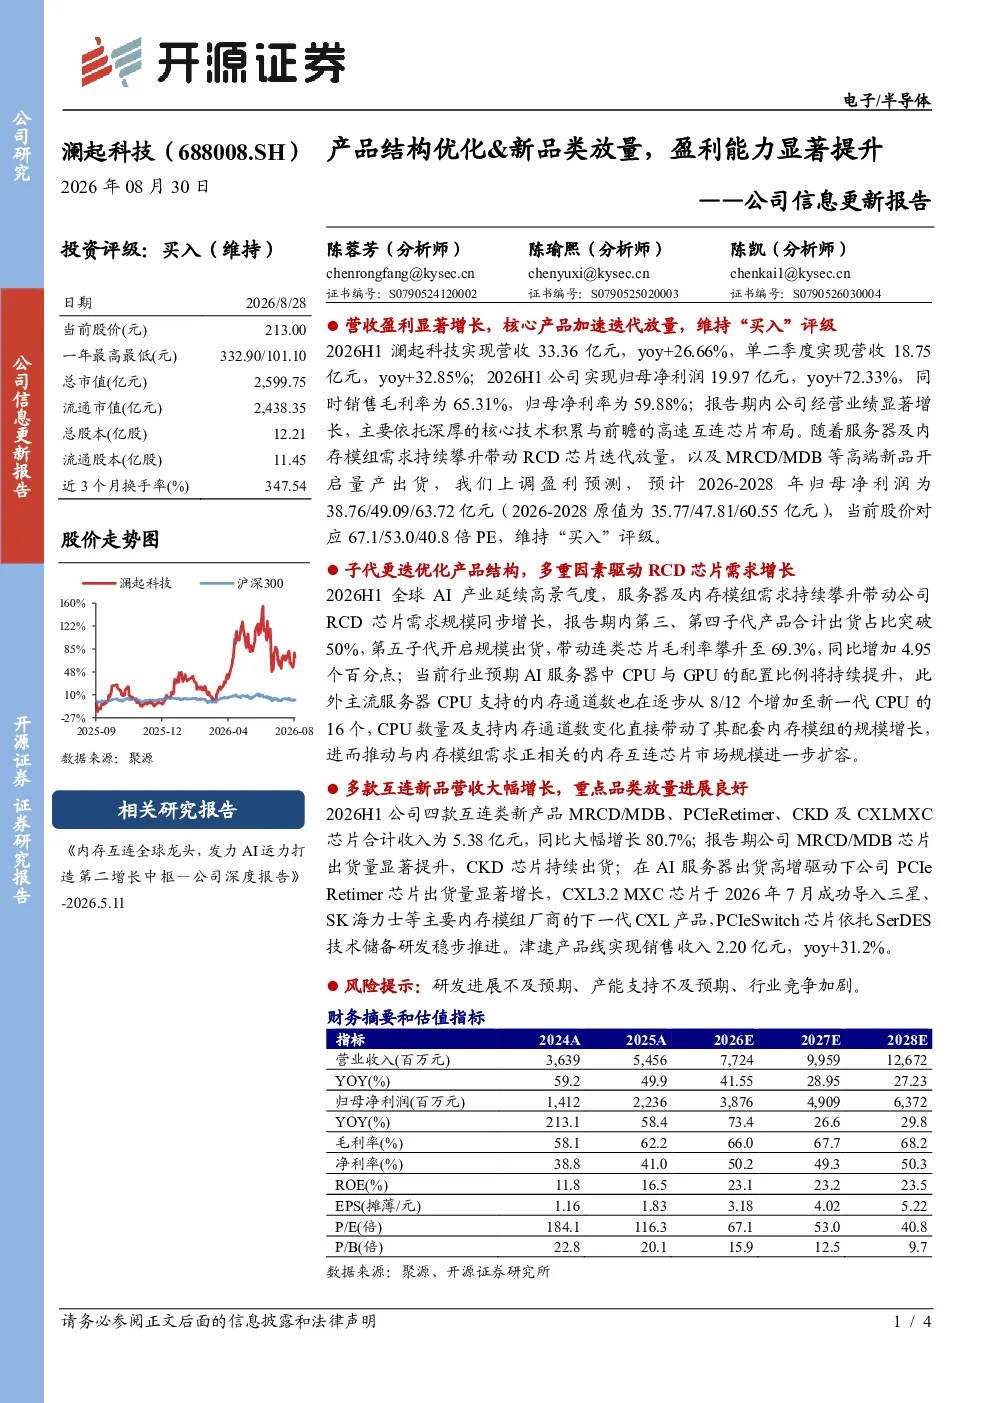
澜起科技2026H1业绩显著增长主要依托核心技术积累与高速互连芯片布局。随着服务器及内存模组需求持续攀升,公司RCD芯片迭代放量,MRCD/MDB等高端新品开启量产出货。第三、第四子代产品合计出货占比突破50%,第五子代开启规模出货,连类芯片毛利率攀升至69.3%。AI服务器中CPU与GPU配置比例提升及内存通道数增加,推动内存互连芯片市场规模扩容。
电子设备行业未来发展趋势如何?
电子设备行业未来发展趋势显示AI产业高景气,服务器及内存模组需求持续攀升。AI服务器中CPU与GPU配置比例提升,主流服务器CPU支持的内存通道数逐步增加,推动内存互连芯片市场规模扩容。高速互连芯片需求增长,多款互连类新产品营收大幅增长,MRCD/MDB、PCIeRetimer等芯片出货量显著提升,CXL3.2MXC芯片成功导入主要内存模组厂商。
报告重点分析了澜起科技的哪些产品?
报告重点分析了澜起科技的RCD芯片产品结构优化及多款互连类新产品放量进展。RCD芯片迭代放量,第三、第四子代产品合计出货占比突破50%,第五子代开启规模出货。四款互连类新产品MRCD/MDB、PCIeRetimer、CKD及CXLMXC芯片合计收入5.38亿元,同比增长80.7%。MRCD/MDB芯片出货量显著提升,PCIeRetimer芯片出货量显著增长,CXL3.2MXC芯片成功导入三星、SK海力士等主要内存模组厂商。
当前电子设备市场现状如何?
当前电子设备市场现状显示全球AI产业高景气,服务器及内存模组需求攀升带动RCD芯片需求规模增长。高速互连芯片需求旺盛,澜起科技多款互连类新产品营收大幅增长。MRCD/MDB、PCIeRetimer等芯片出货量显著提升,CXL3.2MXC芯片成功导入主要内存模组厂商。行业预期AI服务器中CPU与GPU配置比例将持续提升,主流服务器CPU支持的内存通道数逐步增加,推动内存互连芯片市场规模扩容。
研报提示了哪些风险?
研报提示了研发进展不及预期、产能支持不及预期、行业竞争加剧等风险。研发进展不及预期可能导致产品迭代延迟或性能不达预期;产能支持不及预期可能影响产品放量进度;行业竞争加剧可能压缩利润空间。需关注公司研发投入、产能扩张计划及市场竞争格局变化。