猜你想问
鼎龙股份2026H1业绩改善的主要原因是什么?
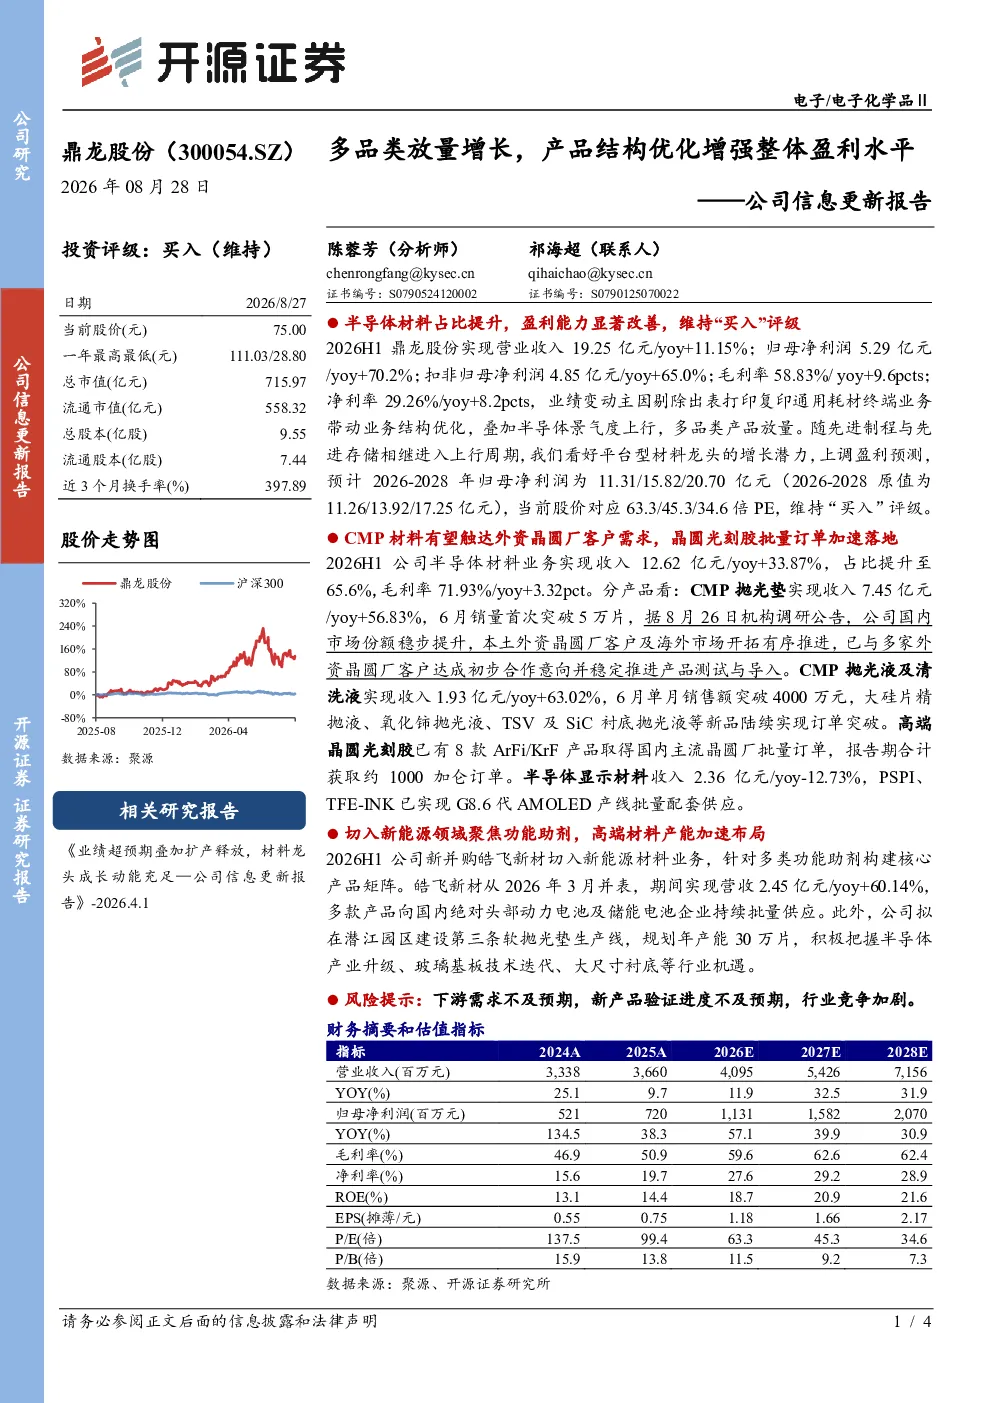
鼎龙股份2026H1业绩显著改善主要得益于业务结构优化和半导体景气度上行。公司通过提升半导体材料占比,增强了盈利能力,巩固了平台型材料龙头的市场地位。具体来看,半导体材料业务收入占比提升至65.6%,毛利率达到71.93%,CMP抛光垫、CMP抛光液及清洗液等核心产品收入均实现高速增长,分别同比增长56.83%和63.02%。这些举措有效提升了公司的整体盈利水平。
半导体材料赛道未来发展趋势如何?
半导体材料赛道未来发展趋势向好,随着先进制程和先进存储技术的不断进步,对高性能材料的需求将持续增长。平台型材料龙头企业在技术积累和客户资源方面具有优势,有望受益于行业景气度上行。鼎龙股份作为CMP材料领域的领先企业,有望进一步拓展外资晶圆厂客户,同时公司在新能源材料领域的布局也为其长期发展提供了新的增长点。行业整体将呈现技术密集化、需求多样化的发展态势。
研报重点分析了鼎龙股份的哪些业务方向?
研报重点分析了鼎龙股份半导体材料业务的增长情况,特别是CMP材料的市场拓展和盈利能力提升。报告显示,半导体材料业务收入占比已达到65.6%,毛利率高达71.93%,CMP抛光垫和抛光液等关键产品表现突出。此外,报告还关注了公司在新并购业务(皓飞新材)的整合效果,以及高端晶圆光刻胶等产品的市场突破。这些业务方向的优化共同推动了公司盈利能力的增强。
当前半导体材料市场的竞争格局如何?
当前半导体材料市场竞争激烈,但平台型材料龙头凭借技术优势和客户资源占据领先地位。鼎龙股份在CMP材料领域已建立起稳固的市场地位,并积极拓展高端光刻胶等新产品线。同时,行业竞争也促使企业不断进行技术创新和产品升级。随着先进制程和存储技术的普及,对高性能材料的需求将持续提升,为龙头企业提供了广阔的发展空间。市场竞争将围绕技术壁垒、客户粘性和产能布局展开。
研报提示了哪些投资风险?
研报提示了几个主要投资风险:一是下游半导体行业需求可能不及预期,影响材料销售;二是公司新产品验证进度可能存在不确定性,影响市场拓展效果;三是行业竞争加剧可能导致价格压力增大。此外,原材料成本波动和新并购业务的整合风险也需关注。投资者应密切关注行业景气度变化、公司技术进展以及市场竞争动态,以评估潜在风险。