猜你想问
这份研报主要分析了什么内容?
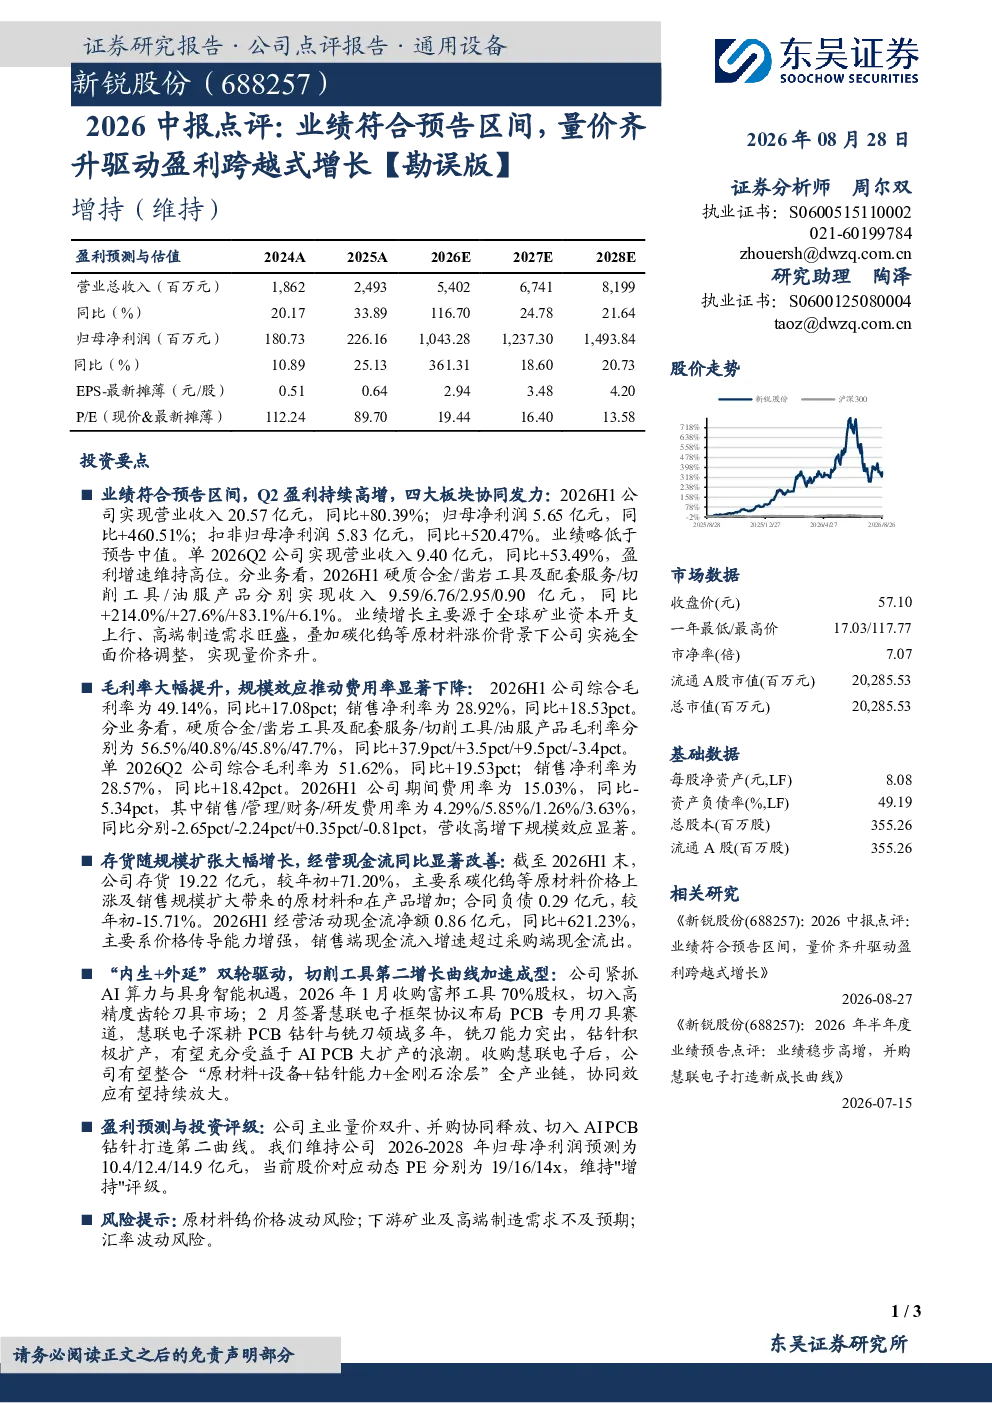
这份研报主要分析了新锐股份2026年中的业绩表现。报告显示,公司业绩符合预告区间,Q2盈利持续高增,主要得益于全球矿业资本开支上行、高端制造需求旺盛以及原材料价格上涨带来的全面价格调整,实现量价齐升。2026H1公司实现营业收入20.57亿元,同比+80.39%;归母净利润5.65亿元,同比+460.51%;扣非归母净利润5.83亿元,同比+520.47%。报告还详细分析了公司各业务板块的收入增长情况,以及毛利率提升和费用率下降的原因。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势受多方面因素影响。全球矿业资本开支的上行将为行业带来增长动力,同时高端制造需求的旺盛也将推动行业发展。原材料价格上涨带来的全面价格调整,使得行业企业有机会提升盈利能力。然而,行业也面临一些挑战,如原材料价格波动、下游需求不及预期以及汇率波动等风险。企业需要密切关注市场变化,积极应对风险,才能在行业竞争中保持优势。
研报重点分析了哪些方面?
研报重点分析了新锐股份的业绩增长点、盈利能力提升以及未来发展战略。报告指出,公司业绩增长主要得益于量价齐升,毛利率大幅提升,规模效应推动费用率显著下降。此外,报告还分析了公司通过“内生+外延”双轮驱动,加速切削工具第二增长曲线成型的发展战略。这些分析为投资者了解公司发展状况提供了重要参考。
当前市场对有色金属行业的现状判断是什么?
当前市场对有色金属行业的现状判断是机遇与挑战并存。一方面,全球矿业资本开支的上行和高端制造需求的旺盛为行业带来增长动力;另一方面,原材料价格上涨和下游需求波动等因素也带来了一定的风险。行业企业需要积极应对市场变化,提升自身竞争力,才能在行业竞争中保持优势。投资者也需要密切关注市场动态,理性判断行业发展趋势。
研报提到了哪些风险提示?
研报提到了几项主要风险提示。首先是原材料钨价格波动风险,原材料价格的波动会直接影响企业的生产成本和盈利能力。其次是下游矿业及高端制造需求不及预期的风险,如果下游需求下降,企业的产品销售可能会受到影响。最后是汇率波动风险,汇率波动可能会影响企业的进出口业务和财务状况。投资者在关注行业发展的同时,也需要关注这些风险因素,做好风险管理。