猜你想问
这份研报主要讲了什么内容?
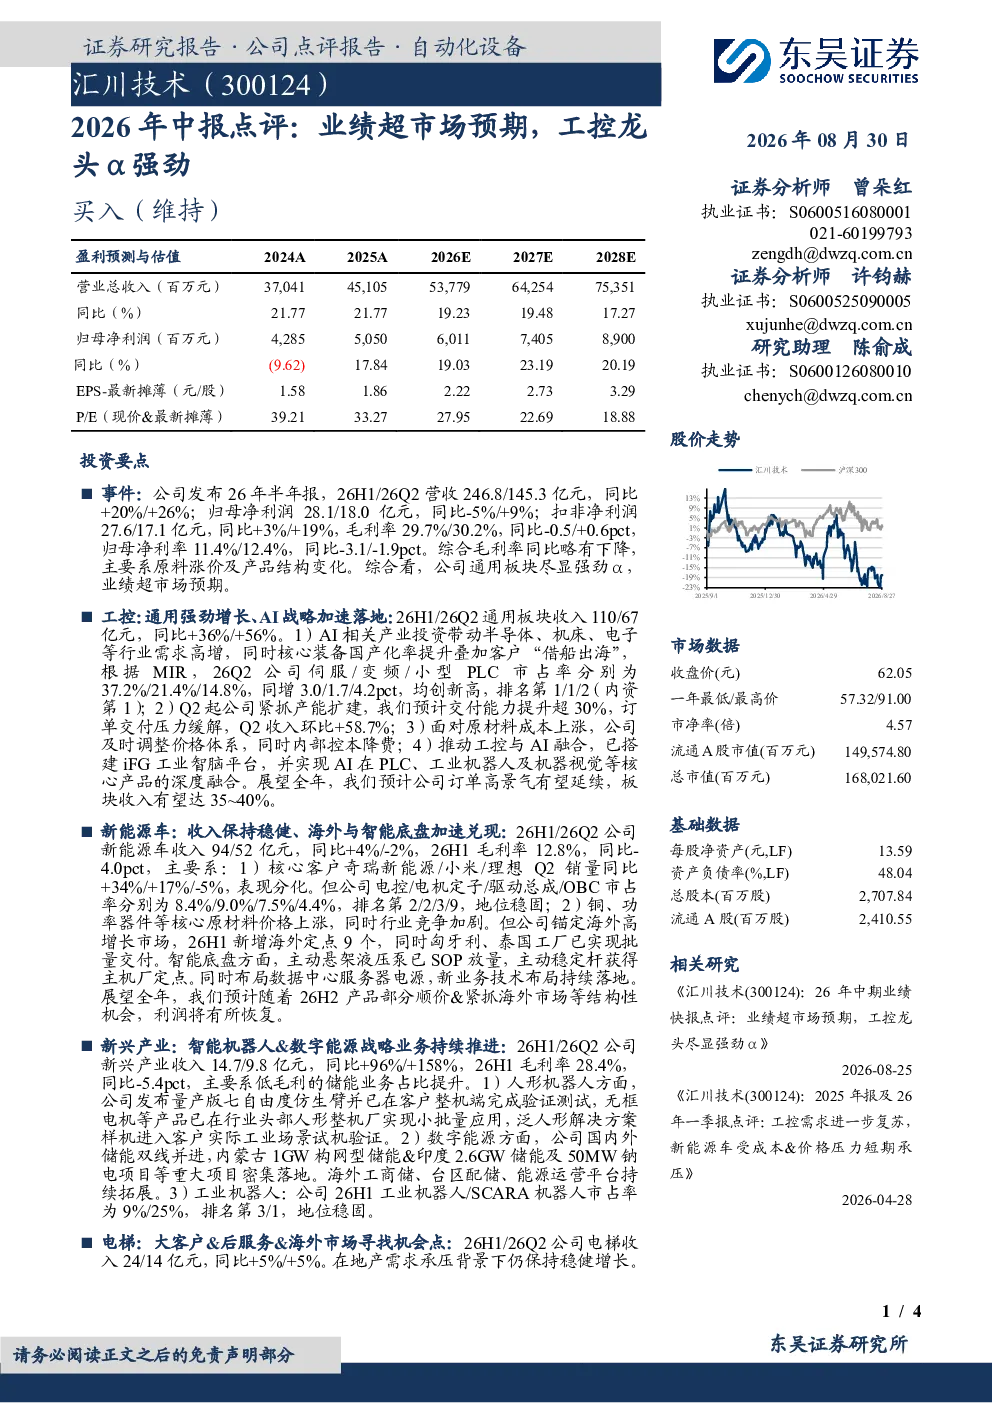
本报告点评了公司2026年半年报,显示26H1/26Q2营收分别为246.8/145.3亿元,同比+20%/+26%;归母净利润分别为28.1/18.0亿元,同比-5%/+9%。通用板块表现强劲,收入强劲增长,26H1/26Q2分别为110/67亿元,同比+36%/+56%。AI产业投资带动半导体、机床等行业需求高增,伺服/变频/小型PLC市占率均创新高。公司产能扩建提升交付能力,原材料成本上涨下及时调整价格体系并降本。推动工控与AI融合,搭建iFG工业智脑平台。预计全年通用板块收入占比达35~40%。新能源车板块收入保持稳健,26H1/26Q2分别为94/52亿元,同比+4%/-2%。毛利率12.8%,同比-4.0pct,主要因原材料价格上涨和行业竞争加剧。公司锚定海外市场,新增海外定点9个,匈牙利、泰国工厂批量交付。智能底盘和数据中心服务器电源等新业务持续落地。预计26H2利润将有所恢复。智能机器人&数字能源业务持续推进,26H1/26Q2收入分别为14.7/9.8亿元,同比+96%/+158%。人形机器人方面,量产版七自由度仿生臂完成验证,无框电机等产品小批量应用。数字能源方面,国内外储能项目密集落地,海外业务持续拓展。工业机器人市占率稳固。电梯板块收入稳健增长,26H1/26Q2分别为24/14亿元,同比+5%/+5%。通过拓展战略大客户、后服务市场和海外市场有效对冲地产需求承压。预计26年电梯板块收入达55亿元,同比+5%左右。26H1期间费用40.0亿元,同比+17%,期间费用率16.2%,同比-0.5pct。信用/资产减值损失增加,主要系应收账款坏账及存货跌价准备。经营活动现金净额同比-35%,受策略备货及应收增加影响。应收账款/存货/合同负债同比+41%/+23%/+9%。
工控板块未来发展趋势如何?
工控板块未来发展趋势向好,AI产业投资将带动半导体、机床等行业需求高增,推动伺服/变频/小型PLC市占率持续提升。公司通过产能扩建提升交付能力,原材料成本上涨下及时调整价格体系并降本增效。推动工控与AI融合,搭建iFG工业智脑平台,预计全年通用板块收入占比达35~40%。这将进一步巩固公司在工控领域的领先地位,并受益于智能化、数字化转型趋势。同时,公司在技术创新和产品迭代方面持续投入,有望在高端市场获得更多份额。
报告中重点分析了哪些方向?
本报告重点分析了公司通用板块的强劲表现,其收入增长显著,26H1/26Q2分别为110/67亿元,同比+36%/+56%,成为公司业绩的主要驱动力。报告详细解析了AI产业投资对半导体、机床等下游需求的拉动作用,以及公司在伺服/变频/小型PLC领域的市占率创新高。此外,报告还关注了公司产能扩建、价格体系调整、降本增效等经营策略,以及工控与AI融合的iFG工业智脑平台建设。同时,对新能源车、智能机器人&数字能源、电梯等板块的稳健增长和新兴业务布局也进行了分析。
当前市场对工控行业的现状如何?
当前市场对工控行业呈现积极态势,AI、半导体、机床等下游行业需求高增,推动工控产品市占率提升。公司通过产能扩建和智能化转型,有效满足市场需求。原材料成本上涨压力下,公司及时调整价格体系并加强降本,维持业绩韧性。通用工控板块成为行业亮点,收入占比预计达35~40%,显示其市场竞争力。同时,新能源车、智能机器人等新兴领域也展现出增长潜力,行业整体处于转型升级的关键时期,技术创新和智能化成为核心竞争力。
研报中提示了哪些风险?
研报提示的主要风险包括:新能源车销量不及预期可能影响相关板块业绩;行业竞争加剧可能导致毛利率下滑;原材料价格波动可能带来成本压力;应收账款坏账及存货跌价准备增加影响现金流;海外市场拓展和工厂批量交付可能面临的地缘政治或运营风险。此外,公司费用增长较快,期间费用率仍需关注控制效果。这些风险因素可能对公司未来经营和盈利能力产生一定影响。