猜你想问
汇川技术26年中期业绩快报核心内容是什么?
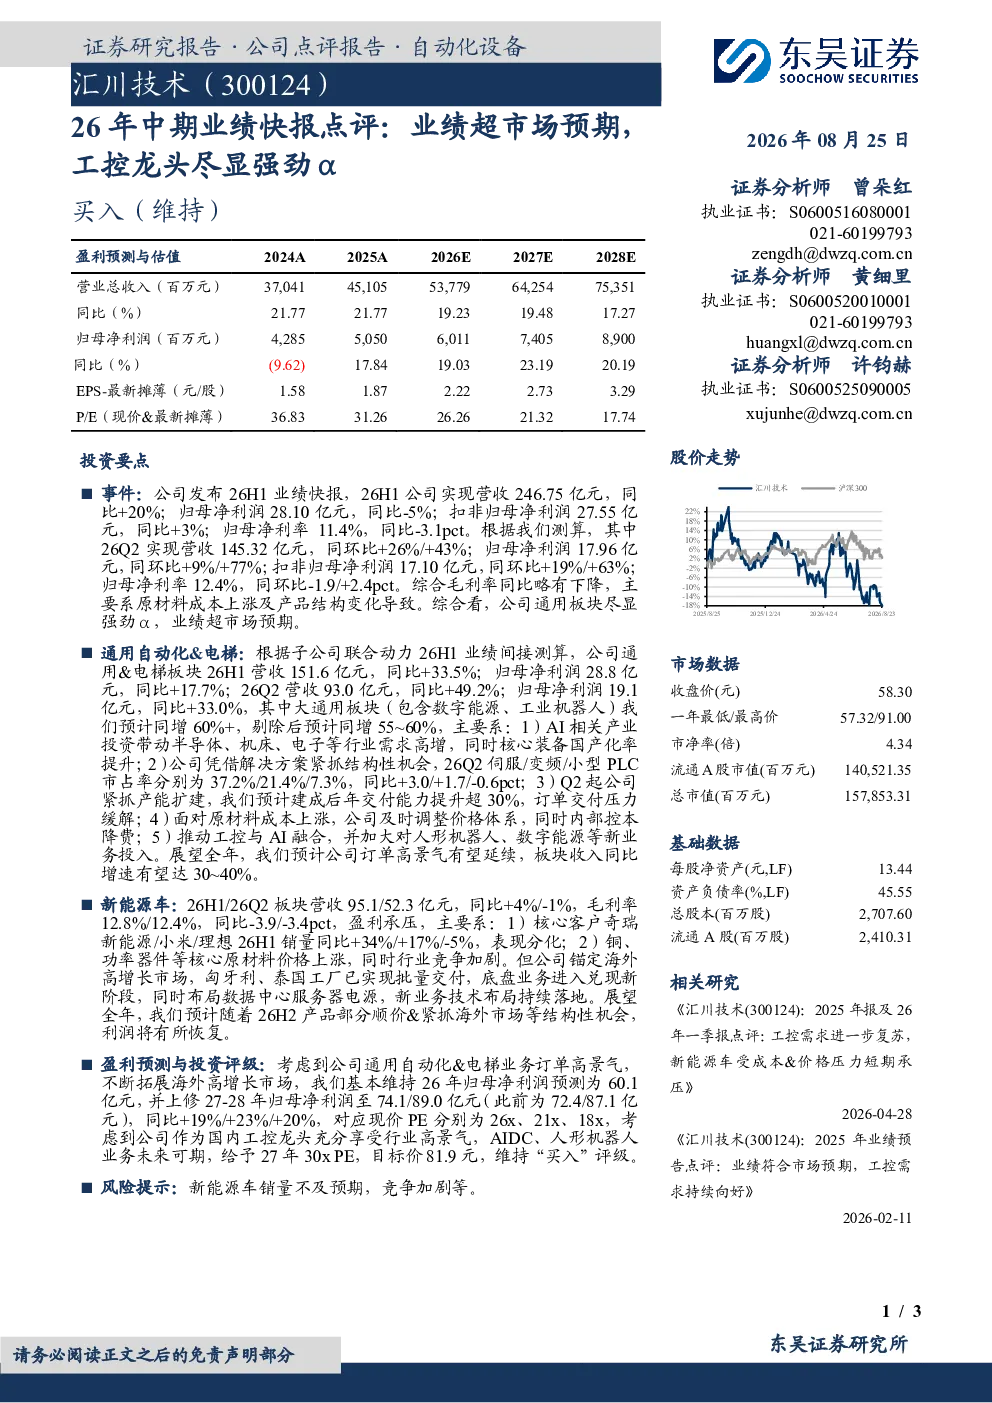
汇川技术26年中期业绩快报显示,公司业绩超市场预期。通用自动化和电梯板块表现强劲,成为主要增长动力,营收同比增长33.5%,归母净利润同比增长17.7%。新能源车板块受原材料成本上涨和行业竞争加剧影响,盈利承压,但海外市场布局取得进展。整体来看,26H1营收同比增长20%,归母净利润同比下降5%,扣非归母净利润同比增长3%。
工控赛道未来发展趋势如何?
工控赛道未来发展趋势向好。随着AI产业投资的增加、核心装备的国产化以及企业产能的扩张,工控设备市场需求持续增长。汇川技术在伺服、变频、小型PLC等领域的市占率持续提升,推动工控与AI融合,加大对新业务的投入,预计全年板块收入增速可达30~40%。此外,新能源车、数据中心等新兴领域也为工控设备带来新的增长点。
汇川技术报告重点分析了哪些业务方向?
汇川技术报告重点分析了通用自动化和电梯板块以及新能源车板块的业务情况。通用自动化和电梯板块是公司的主要增长动力,受益于AI产业投资、核心装备国产化及公司产能扩张,26Q2伺服/变频/小型PLC市占率分别提升。新能源车板块受原材料成本上涨和行业竞争加剧影响,毛利率同比下滑,但公司通过在海外市场的布局,如匈牙利、泰国工厂的批量交付,以及底盘业务、数据中心服务器电源等新业务的布局,正在逐步改善盈利状况。
当前工控设备市场现状如何?
当前工控设备市场呈现积极的发展态势。一方面,随着制造业的智能化升级,对自动化设备的需求持续增长,推动工控设备市场扩容。另一方面,国产替代趋势明显,汇川技术在伺服、变频器等领域的市场份额不断提升,展现出强劲的市场竞争力。同时,新能源车、数据中心等新兴领域的需求也为工控设备带来新的增长机遇。但需要注意的是,市场竞争也在加剧,原材料成本上涨也对行业盈利能力造成一定压力。
汇川技术报告提示了哪些风险?
汇川技术报告提示的主要风险包括新能源车销量不及预期和行业竞争加剧。新能源车板块虽然正在通过海外市场布局和新业务布局改善盈利状况,但仍受核心客户销量分化影响,毛利率同比下滑。此外,工控设备行业竞争激烈,技术更新迭代快,企业需要持续加大研发投入以保持竞争优势。原材料成本上涨也是行业面临的一大挑战,可能对企业的盈利能力造成压力。