猜你想问
光大银行2026年H1业绩表现如何?
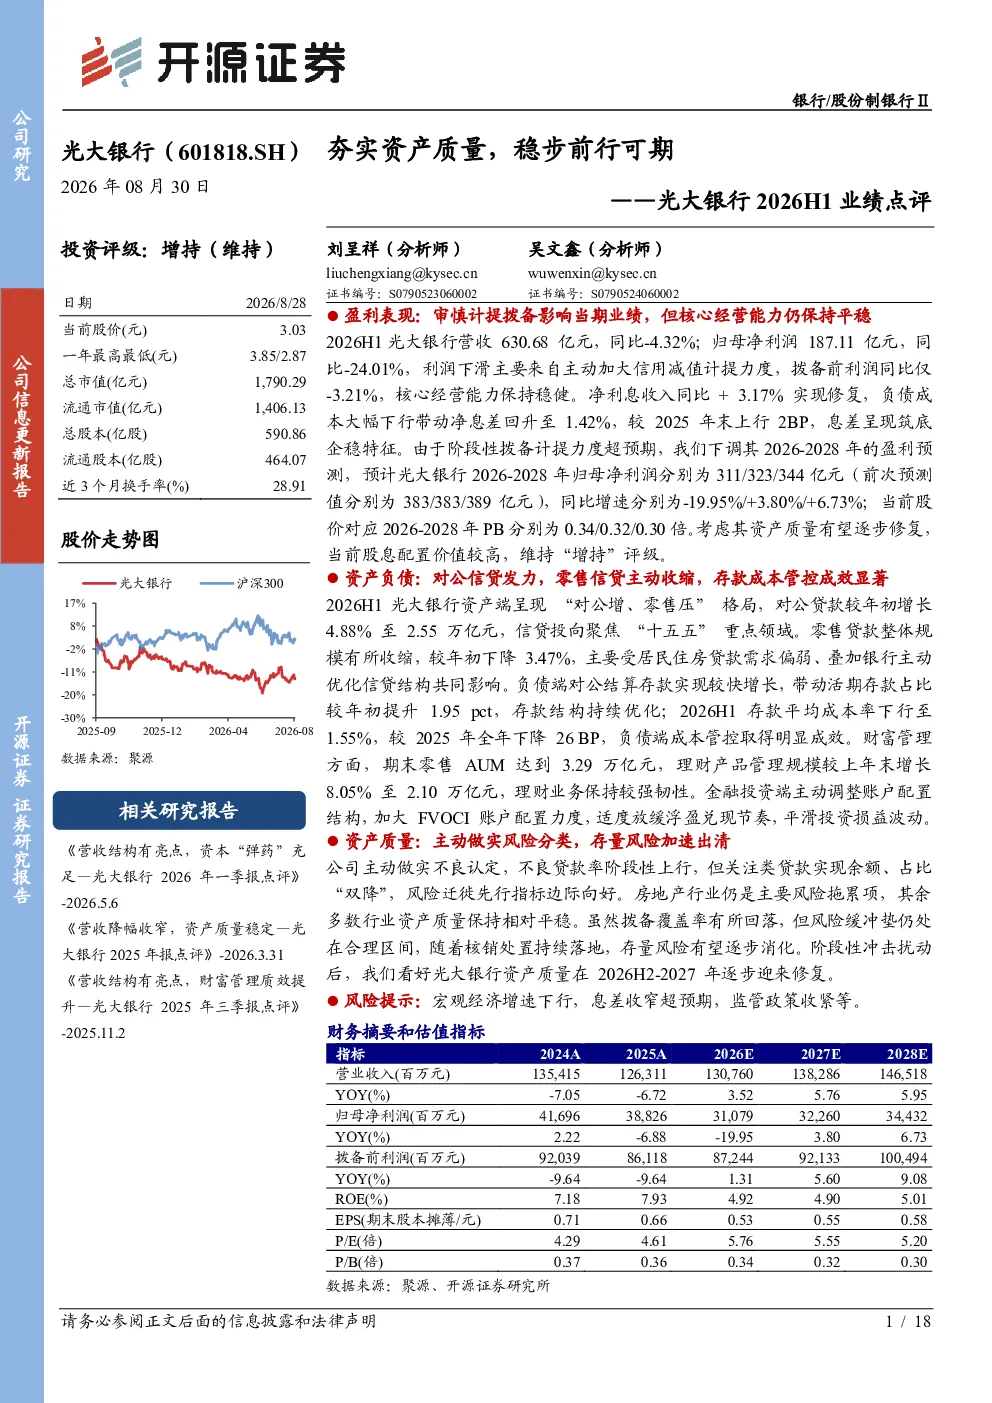
2026H1光大银行营收630.68亿元,同比-4.32%;归母净利润187.11亿元,同比-24.01%,主要受主动加大信用减值计提力度影响,拨备前利润同比仅-3.21%,核心经营能力保持稳健。净利息收入同比+3.17%实现修复,负债成本大幅下行带动净息差回升至1.42%,较2025年末上行2BP,息差呈现筑底企稳特征。
金融行业发展趋势如何?
金融行业正经历数字化转型与监管强化的双重影响,银行普遍加强风险防控,资产质量面临阶段性压力,但息差企稳与财富管理转型为行业带来新机遇。光大银行通过主动计提拨备、优化信贷结构、强化存款成本管控等措施,展现出稳健经营能力,对公信贷聚焦重点领域,零售信贷主动收缩,存款成本率显著下降,财富管理业务保持韧性,金融投资端平滑损益波动,行业整体趋势需关注宏观经济与监管政策变化。
报告重点分析了哪些方向?
报告重点分析了光大银行的资产质量、息差表现、资产负债结构优化、财富管理业务增长及资本充足情况。在资产质量方面,主动做实风险分类,不良贷款率阶段性上行但关注类贷款“双降”,风险迁徙边际向好,房地产行业仍是主要风险点;息差方面,净息差回升至1.42%,负债成本大幅下行,呈现筑底企稳特征;资产负债结构上,对公信贷增长,零售信贷收缩,存款成本管控成效显著;财富管理方面,零售AUM达3.29万亿元,理财业务保持韧性;资本充足率均满足监管要求,资产结构向低风险权重倾斜。
当前市场对光大银行有何判断?
当前市场对光大银行的判断主要基于其业绩稳健性及风险缓冲能力。光大银行2026H1业绩虽受信用减值计提影响,但拨备前利润同比仅-3.21%,核心经营能力保持稳健,净息差回升至1.42%,显示经营韧劲。不良贷款率阶段性上行但关注类贷款“双降”,风险缓冲垫仍处合理区间,随着核销处置持续落地,存量风险有望逐步消化。当前股价对应2026-2028年PB分别为0.34倍、0.32倍、0.30倍,处于历史低位,已充分反映短期盈利压力。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济下行超预期可能导致信贷质量恶化,息差收窄幅度超预期可能影响盈利能力,房地产风险暴露超预期可能加剧不良贷款压力,以及监管政策趋严可能增加合规成本。光大银行虽已通过主动计提拨备、优化信贷结构等措施加强风险防控,但需持续关注宏观经济波动、行业政策变化及房地产风险化解进展,这些因素可能对银行经营产生不利影响。