猜你想问
本周碳酸锂价格波动情况如何?
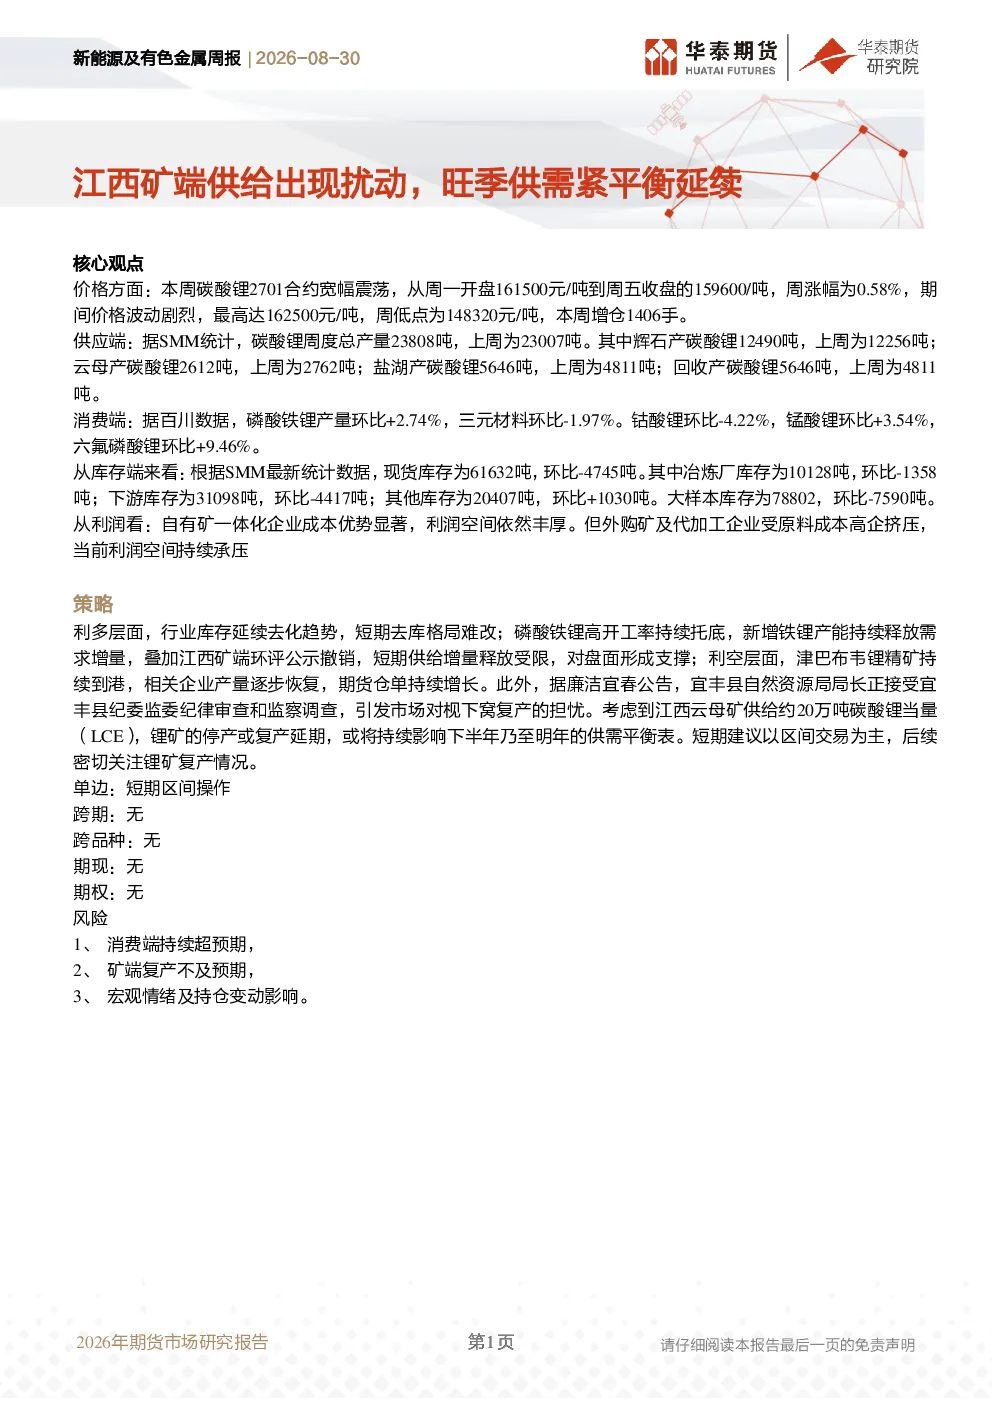
本周碳酸锂2701合约宽幅震荡,周涨幅0.58%,最高162500元/吨,最低148320元/吨,增仓1406手。供应端碳酸锂周度总产量23808吨,环比增8.1%,主要来自辉石、云母、盐湖及回收锂。消费端磷酸铁锂产量环比+2.74%,六氟磷酸锂环比+9.46%,但三元材料环比-1.97%。库存方面,大样本库存环比-7590吨,显示去化趋势,但其他库存环比+1030吨。价格波动主要受供需平衡及库存变动影响。
江西矿端供给扰动对行业有何影响?
江西矿端环评撤销限制供给,但近期存在扰动,对行业影响主要体现在供应端变化。碳酸锂周度产量环比增8.1%,显示供应端有所扩张。同时,津巴布韦锂精矿到港及期货仓单增长带来一定压力。江西矿端情况需持续关注,其复产进度将影响整体供应格局。目前行业库存去化,磷酸铁锂高开工率托底需求,供需紧平衡延续。
报告重点分析了哪些方向?
报告重点分析了碳酸锂价格走势、供需平衡及库存变化。价格方面,2701合约本周震荡,显示市场观望情绪。供应端,碳酸锂总产量环比增8.1%,不同来源产量均有提升。消费端,磷酸铁锂和六氟磷酸锂需求强劲,三元材料及钴酸锂需求疲软。库存端,大样本库存下降,但其他库存上升,需警惕库存积压风险。此外,报告还关注了不同类型原料生产碳酸锂的产量分布及行业利润格局。
当前新能源车赛道市场现状如何?
当前新能源车赛道市场现状表现为供需紧平衡延续。消费端方面,磷酸铁锂产量环比+2.74%,六氟磷酸锂环比+9.46%,显示下游需求仍具韧性,尤其是高能量密度电池材料需求旺盛。但三元材料环比-1.97%,钴酸锂环比-4.22%,反映部分领域需求转弱。库存端,大样本库存环比-7590吨,显示行业库存去化,但需关注其他库存环比+1030吨的潜在压力。整体看,新能源车赛道供需关系仍需持续跟踪。
研报提示的主要风险因素有哪些?
研报提示的主要风险因素包括:消费端持续超预期可能带动价格过快上涨;矿端复产不及预期将限制供应增长;宏观情绪及持仓变动可能引发市场波动。此外,津巴布韦锂精矿到港及期货仓单增长带来供应压力,宜丰县自然资源局局长接受调查引发对枧下窝复产的担忧,需关注政策不确定性风险。目前行业库存去化,但其他库存上升,需警惕库存积压风险。