猜你想问
这份研报的核心内容是什么?
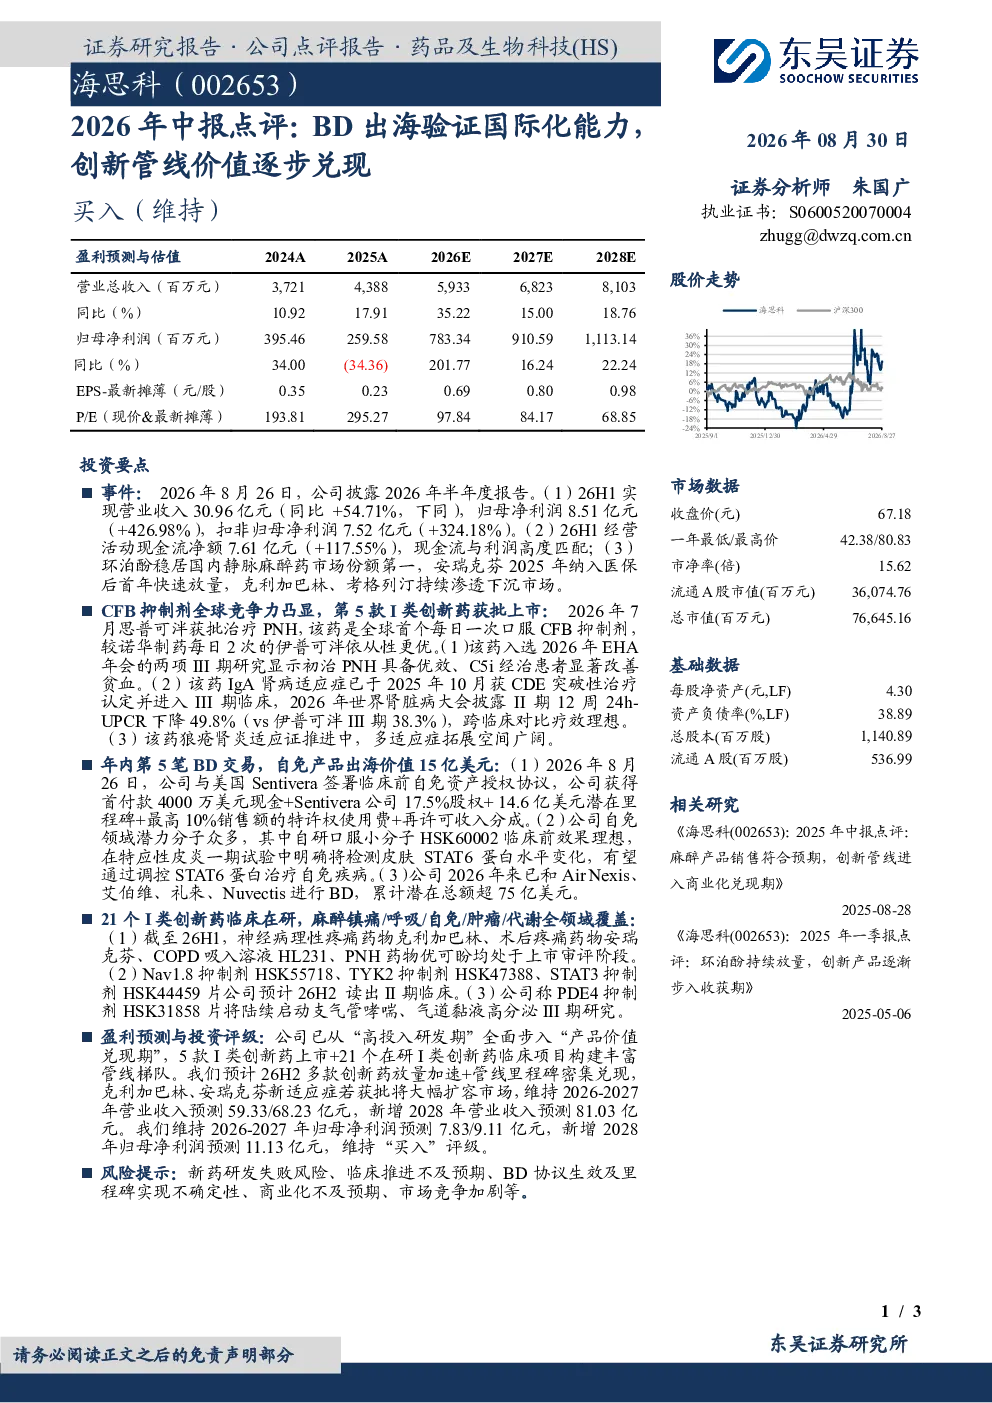
这份研报主要分析了2026年中报数据,指出公司营收和净利润大幅增长,创新药管线价值逐步兑现,特别是CFB抑制剂全球竞争力凸显,第5款I类创新药思普可泮获批治疗PNH,是全球首个每日一次口服CFB抑制剂,并在IgA肾病适应症上获CDE突破性治疗认定。同时,公司年内完成了第5笔BD交易,与美国Sentivera签署临床前自免资产授权协议,获得首付款4000万美元现金及多项潜在收益。
医药生物行业发展趋势如何?
医药生物行业持续向创新驱动转型,创新药研发管线成为企业核心竞争力。随着医保控费和集采政策影响逐步减弱,创新药价值逐步兑现,高性价比的创新药产品有望获得市场认可。同时,BD合作成为企业快速获取临床资产和拓展国际市场的重要途径,自免、PNH等细分领域潜力巨大,未来市场竞争将更加激烈。
研报重点分析了哪些方向?
研报重点分析了公司业绩表现、产品管线进展、创新药商业化潜力以及BD交易策略。业绩方面,公司2026年H1营收和净利润均实现高速增长;产品方面,环泊酚稳居国内市场第一,安瑞克芬纳入医保后快速放量;创新管线方面,CFB抑制剂全球竞争力强,思普可泮获批为全球首个每日一次口服药物;BD交易方面,公司通过自免资产授权协议获得首付款,并展现出未来潜力。
当前市场对医药生物行业的现状判断是什么?
当前医药生物行业处于创新驱动和商业化兑现的关键阶段,市场对创新药企的估值更加关注实际疗效和商业化能力。头部企业通过持续研发投入和战略并购,逐步构建起丰富且具有竞争力的产品管线。同时,政策环境逐步稳定,为创新药企提供了良好的发展空间,但市场竞争加剧和研发失败风险仍是行业面临的挑战。
研报提到了哪些风险提示?
研报提示了新药研发失败风险,创新药临床试验可能存在不确定性,导致项目延期或失败;临床推进不及预期风险,新药上市后市场渗透可能低于预期;BD协议生效及里程碑实现不确定性,合作方可能因自身战略调整影响合作进度;商业化不及预期风险,产品定价和推广策略可能影响市场表现;市场竞争加剧风险,随着更多创新药企进入市场,竞争压力将逐步提升。