猜你想问
中国财险2026年中期业绩表现如何?
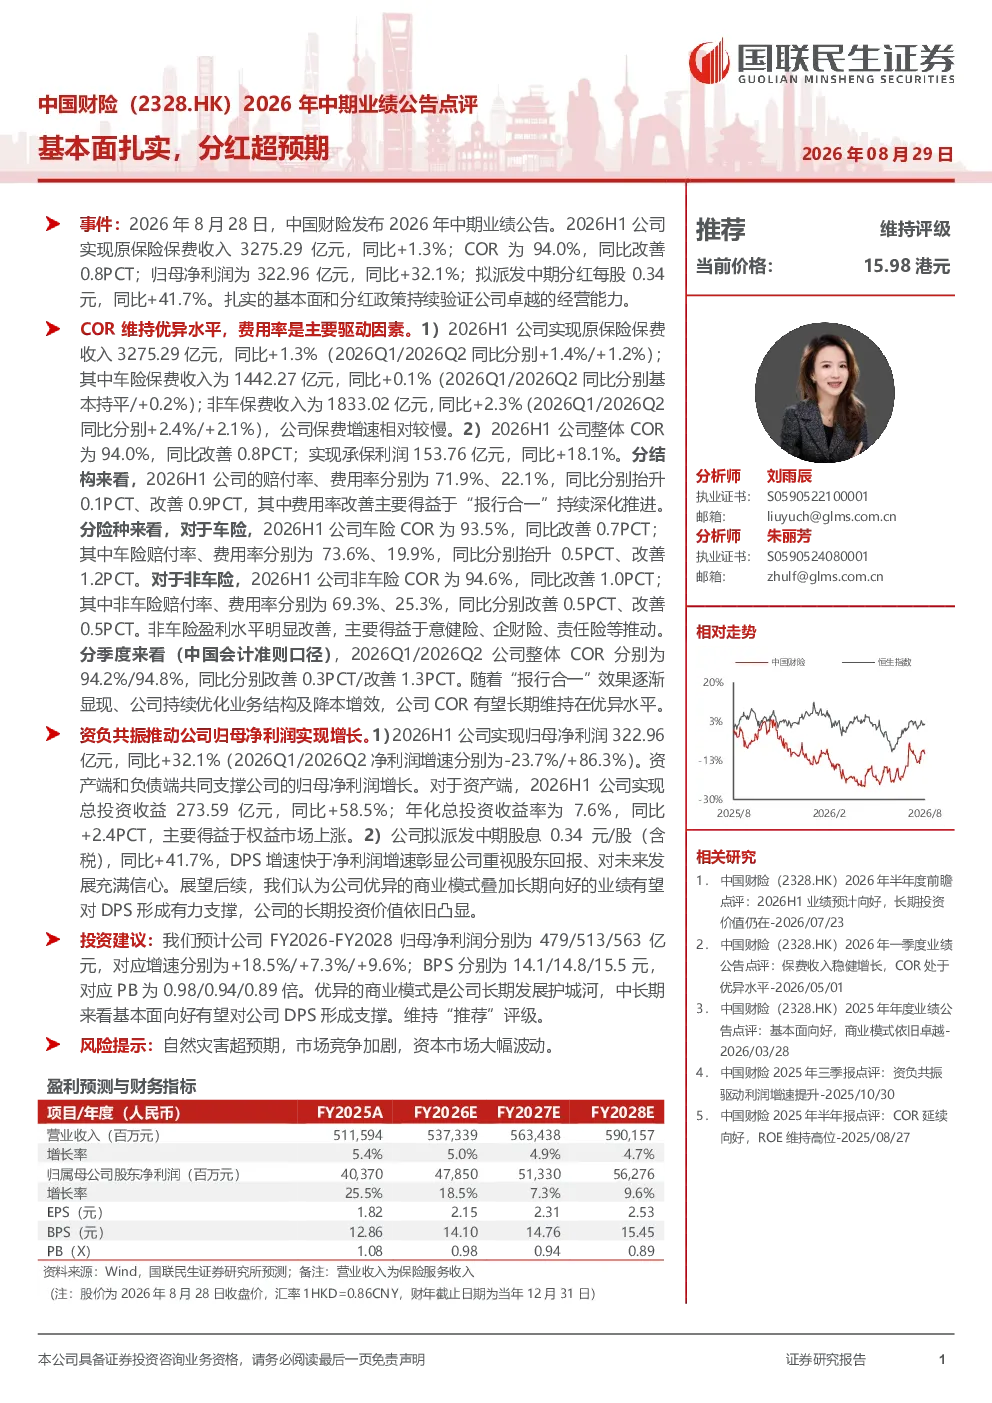
中国财险2026年中期业绩表现稳健,原保险保费收入3275.29亿元,同比+1.3%;COR为94.0%,同比改善0.8PCT;归母净利润322.96亿元,同比+32.1%。车险保费收入1442.27亿元,同比+0.1%;非车保费收入1833.02亿元,同比+2.3%。承保利润153.76亿元,同比+18.1%。整体费用率为22.1%,同比改善0.9PCT,主要得益于“报行合一”推进。净利润增长主要得益于资产端投资收益提升(同比+58.5%)和负债端COR改善。拟派发中期股息0.34元/股,同比+41.7%
车险和非车险业务增长情况如何?
车险保费收入1442.27亿元,同比+0.1%,增速相对较慢;非车保费收入1833.02亿元,同比+2.3%,增速较快。车险COR为93.5%,非车险COR为94.6%,非车险盈利水平明显改善。整体COR为94.0%,承保利润153.76亿元,同比+18.1%。车险费用率改善1.2PCT,非车险费用率改善0.5PCT,主要得益于“报行合一”推进。业务结构优化和“报行合一”效果显现,COR有望长期维持在94%左右
报告对保险行业发展趋势有何分析?
报告显示,随着“报行合一”效果显现及业务结构优化,COR有望长期维持在94%左右。非车险盈利水平明显改善,车险增速相对较慢但COR有所提升。行业整体费用率同比改善0.9PCT,主要得益于“报行合一”推进。未来,资产端投资收益提升和负债端COR改善共同支撑净利润增长,行业向高质量发展转型,非车险业务成为重要增长动力
当前保险市场状况如何?
当前保险市场COR维持在94.0%的优异水平,承保盈利能力较强。车险业务增速放缓但盈利能力提升,非车险业务增速较快且盈利水平明显改善。费用率同比改善0.9PCT,主要得益于“报行合一”推进。行业整体向高质量发展转型,业务结构持续优化,非车险业务成为重要增长动力。市场竞争加剧但行业整体盈利能力保持稳定
研报提示的主要风险有哪些?
研报提示的主要风险包括自然灾害超预期可能影响业务表现,市场竞争加剧可能压缩利润空间,资本市场大幅波动可能影响投资收益。此外,行业监管政策变化也可能对业务发展带来不确定性。投资者需关注这些风险因素,结合行业发展趋势进行综合判断