猜你想问
中银香港2026年中报主要财务数据表现如何?
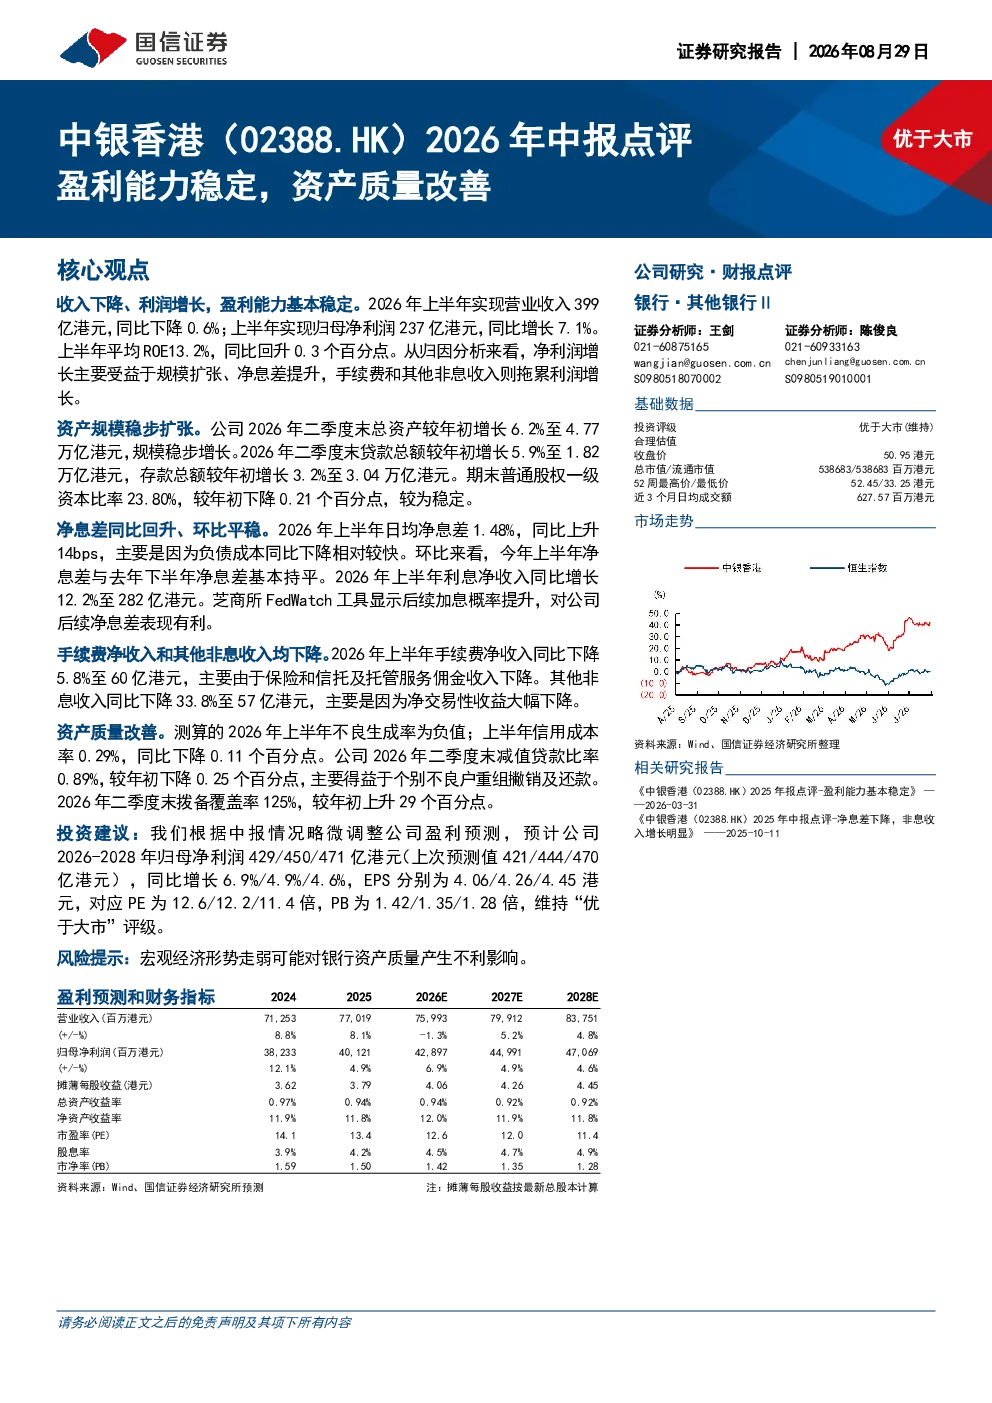
2026年上半年,中银香港实现营业收入399亿港元,同比下降0.6%;归母净利润237亿港元,同比增长7.1%。平均ROE为13.2%,同比回升0.3个百分点。净利润增长主要受益于规模扩张和净息差提升,但手续费和其他非息收入拖累利润增长,其中手续费净收入同比下降5.8%至60亿港元,主要由于保险和信托及托管服务佣金收入下降;其他非息收入同比下降33.8%至57亿港元,主要由于净交易性收益大幅下降。
报告对银行业资产质量趋势有何看法?
报告显示,中银香港2026年上半年资产质量有所改善,测算的不良生成率为负值,信用成本率0.29%,同比下降0.11个百分点。二季度末减值贷款比率0.89%,较年初下降0.25个百分点;拨备覆盖率125%,较年初上升29个百分点。这表明银行业整体资产质量呈现优化趋势,不良率下降,拨备覆盖率提升,为未来业绩提供支撑。
研报重点分析了哪些方面?
研报重点分析了中银香港的盈利能力、资产质量和净息差表现。盈利能力方面,净利润同比增长7.1%,主要得益于规模扩张和净息差提升;资产质量方面,不良率下降,拨备覆盖率上升,显示风险控制能力增强;净息差方面,上半年日均净息差1.48%,同比上升14bps,利息净收入同比增长12.2%至282亿港元,有利于提升盈利水平。
当前市场对银行业有何判断?
当前市场对银行业判断显示,随着宏观经济的波动,银行资产质量面临一定压力,但报告期内中银香港资产质量改善,不良率和拨备覆盖率均有所优化,显示银行风险管理能力提升。同时,净息差同比回升且环比平稳,有利于后续业绩表现,市场对银行业整体仍持谨慎乐观态度。
研报提示了哪些风险因素?
研报提示的主要风险因素为宏观经济形势走弱可能对银行资产质量产生不利影响。虽然报告期内中银香港资产质量有所改善,但经济下行压力可能增加不良贷款风险,对银行盈利能力造成冲击,需持续关注宏观经济变化对银行业的影响。
你可能感兴趣
2018年中报点评:盈利能力企稳,资产质量稳定
金融国信证券2018-08-29
平安银行2017年中报点评:零售发力盈利稳定,资产质量逐步改善
金融民生证券2017-08-10
邮储银行2026年中报点评:息差降幅收窄,资产质量稳定
国信证券2026-08-29
银行行业周报:银行中报:资产质量改善,盈利能力提升
金融东吴证券2017-08-27
盈利稳健正增,特别派息厚增股东回报——中银香港(2026年中报点评)
西部证券2026-08-29
长沙银行2025年报&2026年一季报点评:盈利保持韧性,资产质量稳定
金融开源证券2026-05-05
2023年中报点评:营收利润基本稳定,资产质量继续改善
国泰君安证券2023-08-29
宁波银行(002142.SZ)2026年中报点评:资产质量持续改善
国信证券2026-08-20
平安银行(000001.SZ)2026年中报点评:资产质量改善
国信证券2026-08-15
南京银行(601009.SH)2026年中报点评:利息净收入高增,资产质量略有改善
国信证券2026-08-19