猜你想问
舜宇光学2026H1业绩表现如何?
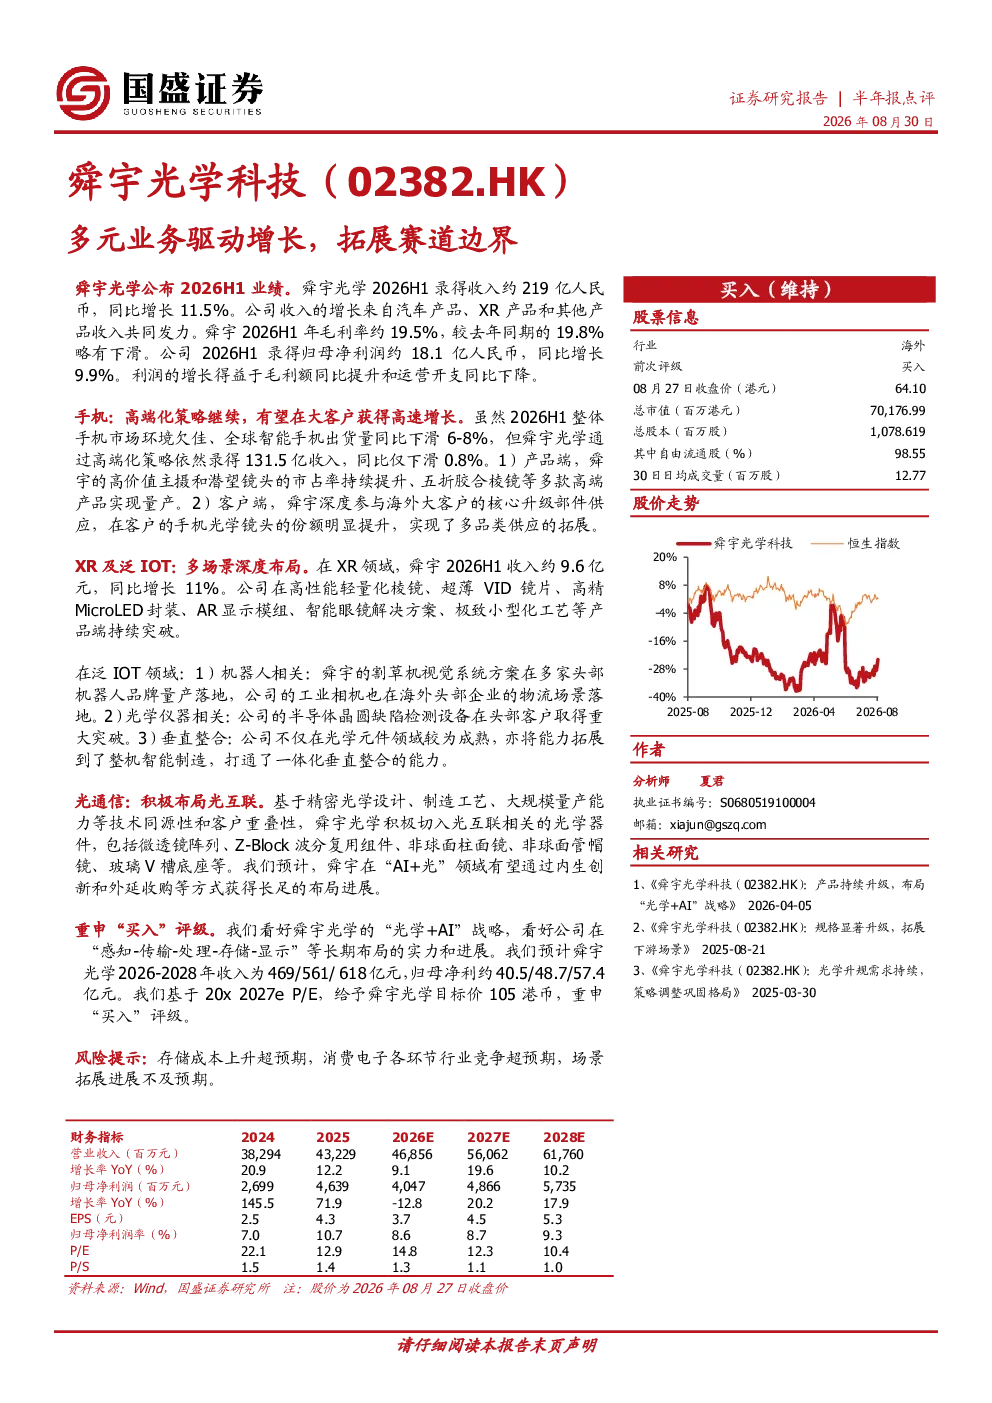
舜宇光学2026H1业绩稳健,收入约219亿人民币,同比增长11.5%,主要得益于汽车产品、XR产品和其他产品收入的共同增长。公司毛利率约19.5%,同比略有下滑;归母净利润约18.1亿人民币,同比增长9.9%,主要得益于毛利额提升和运营开支下降。手机业务通过高端化策略实现131.5亿收入,同比仅下滑0.8%,高价值主摄和潜望镜头市占率持续提升。XR领域收入约9.6亿元,同比增长11%,产品端持续突破高性能轻量化棱镜、超薄VID镜片等。光通信业务积极布局光互联领域,切入微透镜阵列等光学器件。
舜宇光学XR及泛IOT业务发展趋势如何?
舜宇光学XR及泛IOT业务持续增长,2026H1收入约9.6亿元,同比增长11%。产品端在XR领域持续突破高性能轻量化棱镜、超薄VID镜片等技术。泛IOT领域,机器人视觉系统方案在头部品牌量产,工业相机在物流场景落地,半导体晶圆缺陷检测设备取得重大突破,并拓展至整机智能制造。公司积极布局光通信业务,切入微透镜阵列等光学器件,预计在“AI+光”领域通过内生创新和外延收购获得长足进展。
舜宇光学报告重点分析了哪些方向?
舜宇光学报告重点分析了手机业务、XR及泛IOT业务、光通信业务三大方向。手机业务通过高端化策略应对全球智能手机出货量下滑,高价值主摄和潜望镜头市占率持续提升。XR及泛IOT业务持续增长,产品端持续突破高性能轻量化棱镜、超薄VID镜片等技术,泛IOT领域在机器人视觉、工业相机、半导体晶圆缺陷检测等领域取得进展。光通信业务积极布局光互联领域,切入微透镜阵列等光学器件。
当前光学行业市场现状如何?
当前光学行业市场呈现多元化发展趋势,舜宇光学通过拓展汽车产品、XR产品和其他产品收入实现稳健增长。手机业务虽面临全球智能手机出货量下滑,但通过高端化策略实现收入稳定。XR及泛IOT业务持续增长,产品端持续突破高性能轻量化棱镜、超薄VID镜片等技术,泛IOT领域在机器人视觉、工业相机、半导体晶圆缺陷检测等领域取得进展。光通信业务积极布局光互联领域,切入微透镜阵列等光学器件,预计在“AI+光”领域获得长足进展。
舜宇光学报告提示了哪些风险?
舜宇光学报告提示了存储成本上升超预期、消费电子行业竞争超预期、场景拓展进展不及预期等风险。公司需关注存储成本上升对毛利率的影响,应对消费电子行业激烈竞争,确保场景拓展进展符合预期。此外,公司在“AI+光”领域的布局需关注内生创新和外延收购的进展,以实现长期发展目标。