登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
光伏配套+制造双轮驱动,拓展多元业务板块
2025-08-04
袁理,陈孜文
东吴证券
Hallam贾文强
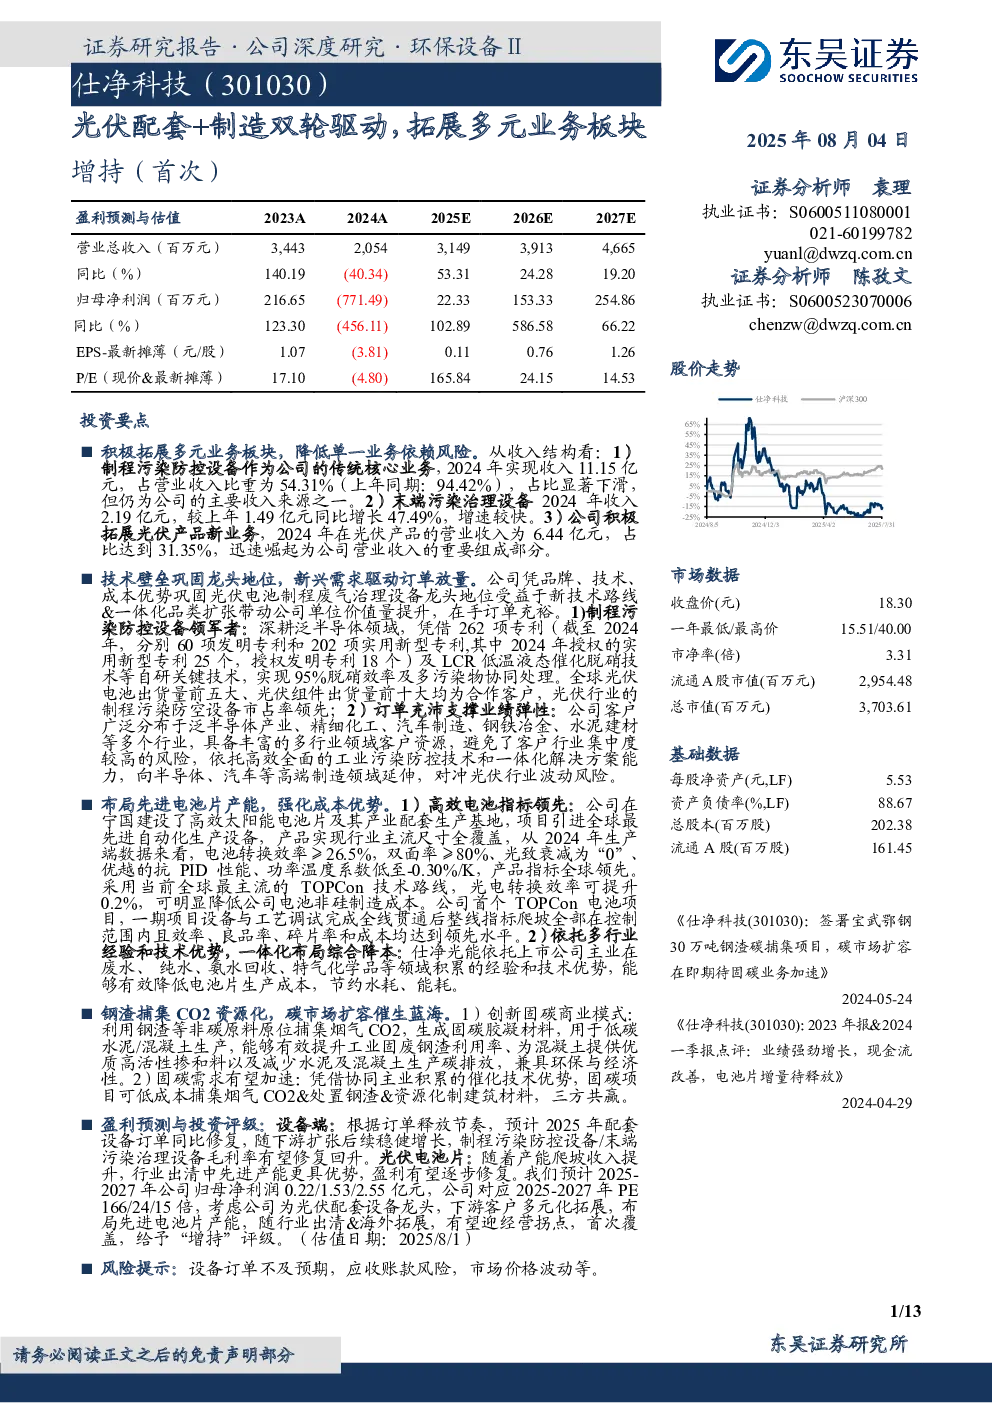
积极拓展多元业务板块,降低单一业务依赖风险
2024年收入结构:制程污染防控设备收入11.15亿元(占比54.31%),末端污染治理设备收入2.19亿元(同比增长47.49%),光伏产品收入6.44亿元(占比31.35%)。
2025Q1业绩:营业收入7.35亿元(同比下降14.53%),归母净利润0.53亿元(同比下降33.41%)。
利润率:2024年销售毛利率-13.1%,归母净利率-37.5%;2025Q1销售毛利率18.7%,归母净利率7.2%。
25Q1经营性现金流净额改善,业务开拓导致资产负债率上行
2025Q1经营性现金流净额-1.02亿元(同比增长73.66%),投资活动现金流净额-0.07亿元(同比增长96.02%),筹资活动现金流净额1.34亿元(同比下降77.31%)。
资产负债率:2025Q1达88.66%(较上年同期增加12.11pct),2024年达89.67%。
光伏配套+制造双轮驱动,固碳技术开辟新增长
技术壁垒:262项专利(60项发明专利+202项实用新型专利),LCR低温液态催化脱硝技术(脱硝效率95%)。
下游多元化:客户覆盖泛半导体、精细化工、汽车制造等,避免行业集中度风险。
TOPCon产能:宁国基地电池转换效率≥26.5%,双面率≥80%,采用主流TOPCon技术路线。
固碳业务:创新模式利用钢渣捕集CO2生成固碳胶凝材料,降低水泥/混凝土碳排放。
盈利预测与投资建议
预计2025-2027年归母净利润0.22/1.53/2.55亿元,对应PE166/24/15倍。
设备端订单修复,毛利率逐步回升;光伏电池片产能爬坡带动盈利修复。
首次覆盖,给予“增持”评级。
风险提示
设备订单不及预期,应收账款坏账风险,市场价格波动带来的存货减值风险。
你可能感兴趣
计算机行业点评报告:谷歌(GOOGL.O):云业务与AI双轮驱动,多元生态拓展实现长期增长
信息技术
华鑫证券
2026-02-05
【风口研报·公司】出口转内销或扩大内需市场订单,公司作为强配套方受益“新品拓展+区域扩张”双轮驱动,业绩增速迎来指数级提升
未知机构
2025-04-15
BC双轮驱动,定制化研发支撑渠道多元拓展
中泰证券
2026-04-27
公司首次覆盖报告:发力高效电池片设备,光伏智能制造双轮驱动
机械设备
开源证券
2021-06-29
2018年半年报点评:地产基建双轮驱动,多元业务开花结果
房地产
东兴证券
2018-08-27
2025年半年报点评电源及驱动总成贡献主要增长,多元业务拓展迅速
西南证券
2025-08-31
多元业务驱动增长,拓展赛道边界
国盛证券
2026-08-30
商业板块剥离聚焦主业,B2C+O2O双轮驱动拓展海外零售网络
医药生物
西南证券
2025-08-20
新药研发业务顺利拓展,CDMO双轮驱动高增长
医药生物
国金证券
2020-10-08
业绩稳健增长,AIDC&海外业务拓展双轮驱动
国金证券
2026-03-22