猜你想问
青岛啤酒2026H1业绩表现如何?
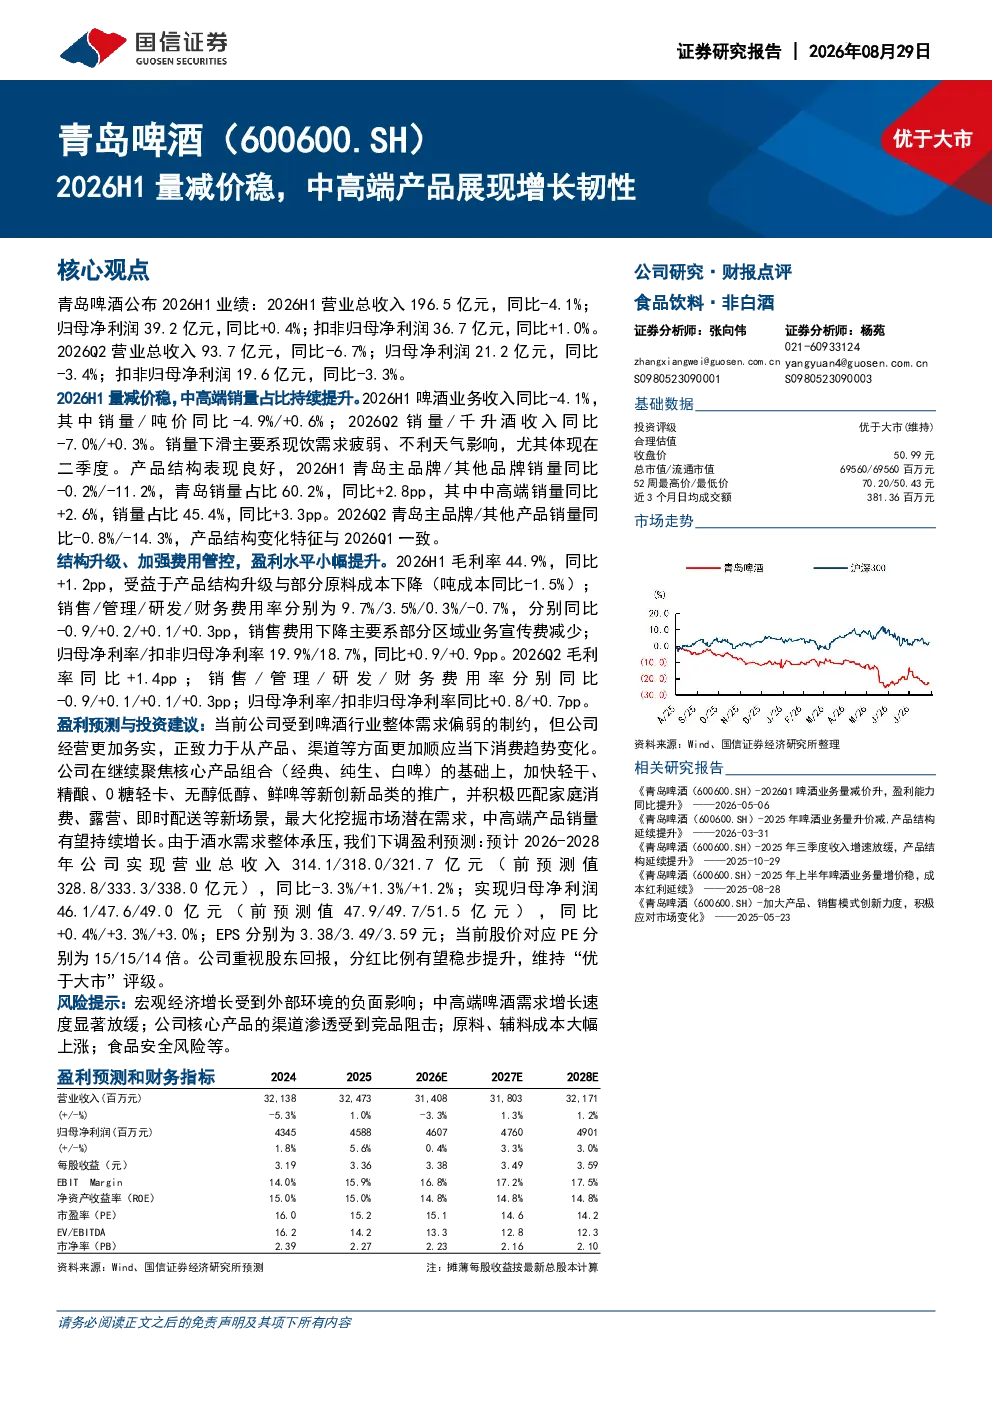
2026H1青岛啤酒营业总收入196.5亿元,同比-4.1%;归母净利润39.2亿元,同比+0.4%;扣非归母净利润36.7亿元,同比+1.0%。销量下滑主要因现饮需求疲弱、不利天气影响,尤其体现在二季度。但中高端销量同比+2.6%,销量占比45.4%,同比+3.3pp,展现增长韧性。
啤酒行业发展趋势如何?
啤酒行业正经历消费升级,中高端产品需求持续增长。消费者偏好从传统啤酒转向轻干、精酿、0糖轻卡、无醇低醇、鲜啤等新品类,匹配家庭消费、露营、即时配送等新场景。青岛啤酒聚焦核心产品组合,加快新品类推广,顺应行业趋势。
报告重点分析了哪些方面?
报告重点分析了青岛啤酒销量与价格变化、产品结构升级、盈利能力提升。销量方面,2026H1啤酒业务收入同比-4.1%,销量/吨价同比-4.9%/+0.6%;中高端销量占比提升。盈利能力方面,2026H1毛利率44.9%,同比+1.2pp,净利率19.9%,同比+0.9pp,受益于产品结构升级与成本控制。
当前啤酒市场现状如何?
当前啤酒市场呈现量减价稳特征,现饮需求疲弱导致销量下滑,但中高端产品价格提升支撑收入。青岛啤酒主品牌销量占比60.2%,同比+2.8pp;中高端销量占比45.4%,同比+3.3pp。行业竞争加剧,核心产品渠道渗透受竞品阻击。
研报提示哪些风险?
研报提示的风险包括宏观经济增长受外部环境影响;中高端啤酒需求增长放缓;核心产品渠道渗透受竞品阻击;原料成本大幅上涨;食品安全风险等。这些因素可能影响青岛啤酒的未来业绩表现。
你可能感兴趣
青岛啤酒(600600.SH)2025年上半年啤酒业务量增价稳,成本红利延续
国信证券2025-08-28
青岛啤酒2026年中报点评:中高端产品稳增,结构保持提升
国泰海通证券2026-08-27
红包 长江煤炭 平煤股份2026H1点评 量减价增业绩修复 重视稀缺主焦优质龙头价值
未知机构2026-08-25
煤炭量减价增,化工景气回升,盈利韧性凸显
化石能源信达证券2026-08-28
2020年业绩快报点评:主业量减价增,产品持续高端化推动利润快速增长
食品饮料民生证券2021-02-24
量减价稳,重视煤炭板块配置
化石能源信达证券2025-05-24
快递:11月量减价稳,短期需关注供给端稳定性行业数据:11月业务
未知机构2022-12-20
2019年中报点评:量减价增保业绩稳中向上,消费地焦煤龙头显著低估
化石能源华创证券2019-08-11
TCL电子(01070.HK)2026H1业绩预告点评:全球化+中高端化拉动盈利增长
国信证券2026-07-10