猜你想问
伟星股份Q2业绩增速有何亮点?
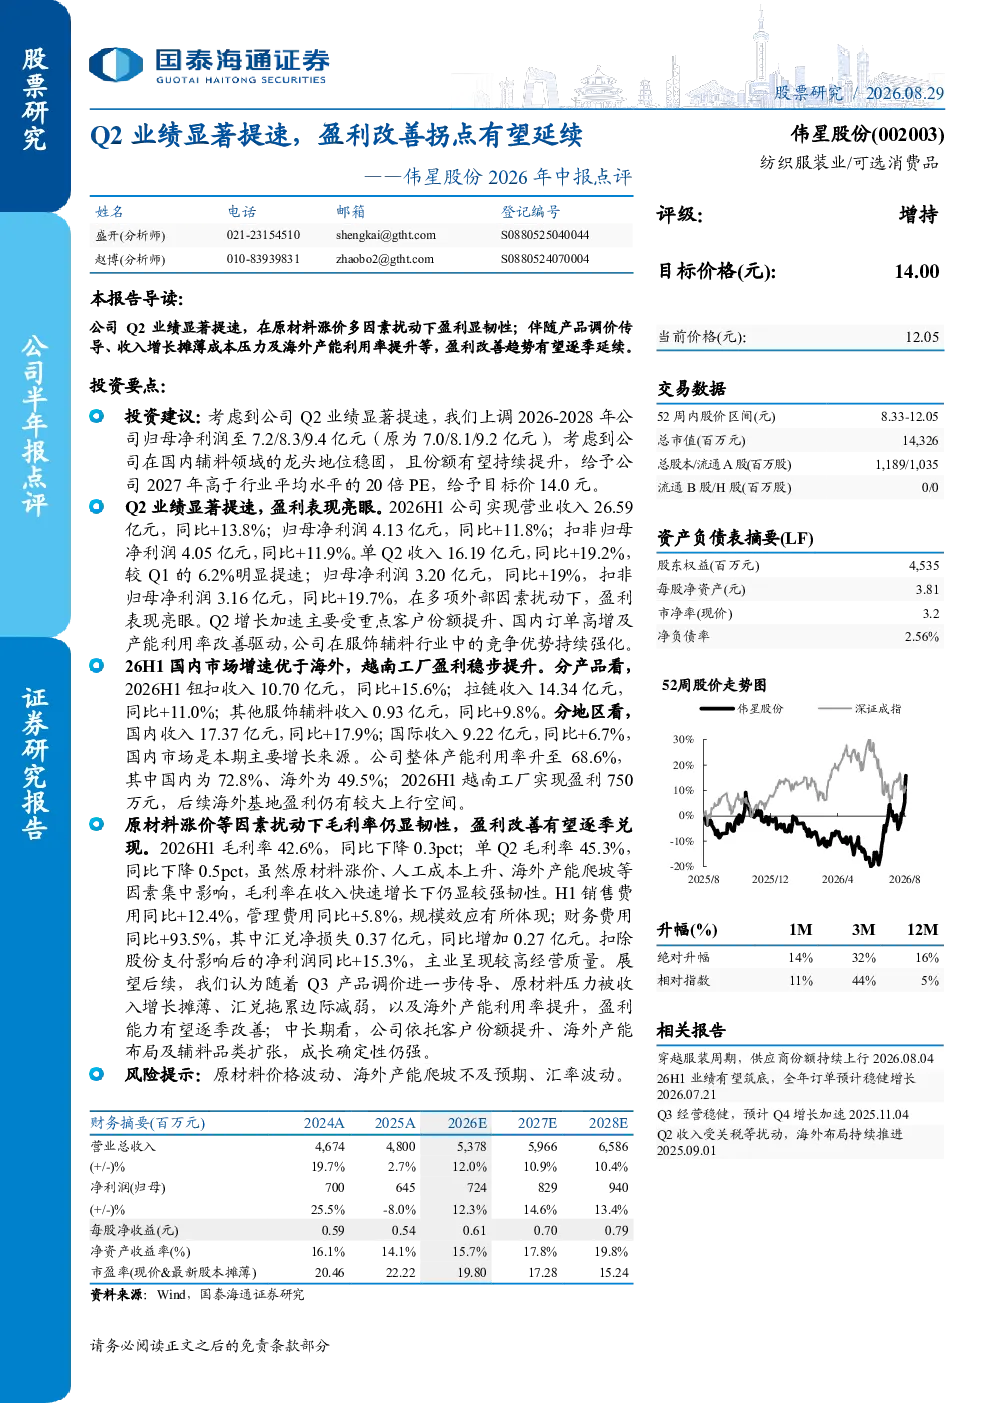
2026年上半年,伟星股份实现营业收入26.59亿元(同比+13.8%),归母净利润4.13亿元(同比+11.8%);单Q2收入16.19亿元(同比+19.2%),归母净利润3.20亿元(同比+19%)。在原材料涨价等因素扰动下,公司仍表现亮眼,主要得益于重点客户份额提升、国内订单高增及产能利用率改善,这些因素共同推动了Q2增长加速,验证了其在服饰辅料行业的竞争优势。
伟星股份国内市场表现如何?
2026年上半年,伟星股份国内收入17.37亿元(同比+17.9%),国际收入9.22亿元(同比+6.7%),国内市场增速显著领先于海外市场。整体产能利用率升至68.6%,其中国内72.8%、海外49.5%,越南工厂实现盈利750万元。国内市场的高增长主要得益于订单量提升和产能利用率改善,显示出公司在本土市场的强劲竞争力。
报告如何分析伟星股份的盈利能力?
2026年上半年,伟星股份毛利率42.6%(同比下降0.3pct),单Q2毛利率45.3%(同比下降0.5pct),尽管原材料及人工成本上涨,毛利率仍显韧性。销售费用率(12.4%)及管理费用率(5.8%)随规模效应显现,财务费用率(93.5%)主要受汇兑净损失(0.37亿元)影响。预计Q3产品调价传导、原材料压力摊薄、汇兑拖累减弱及海外产能利用率提升将推动盈利逐季改善。
报告对伟星股份行业发展趋势有何判断?
伟星股份所处服饰辅料行业,国内市场增速领先,公司依托重点客户份额提升、海外产能布局及品类扩张,成长确定性仍强。报告指出,国内市场订单高增、产能利用率改善是Q2增长加速的主要动力,公司在行业中的竞争优势持续强化。中长期看,随着国内市场增速领先和海外产能盈利能力提升,行业发展趋势向好,公司有望受益于行业整体增长。
投资伟星股份需关注哪些风险?
投资伟星股份需关注原材料价格波动风险,报告显示原材料及人工成本上涨对毛利率造成一定压力。此外,海外产能爬坡和汇率风险也不容忽视,越南工厂虽已实现盈利,但产能利用率仍较低,且财务费用率受汇兑净损失影响较大。建议投资者密切关注原材料价格走势、海外产能扩张进度及汇率变动情况,以规避潜在风险。