猜你想问
这份研报的核心内容是什么?
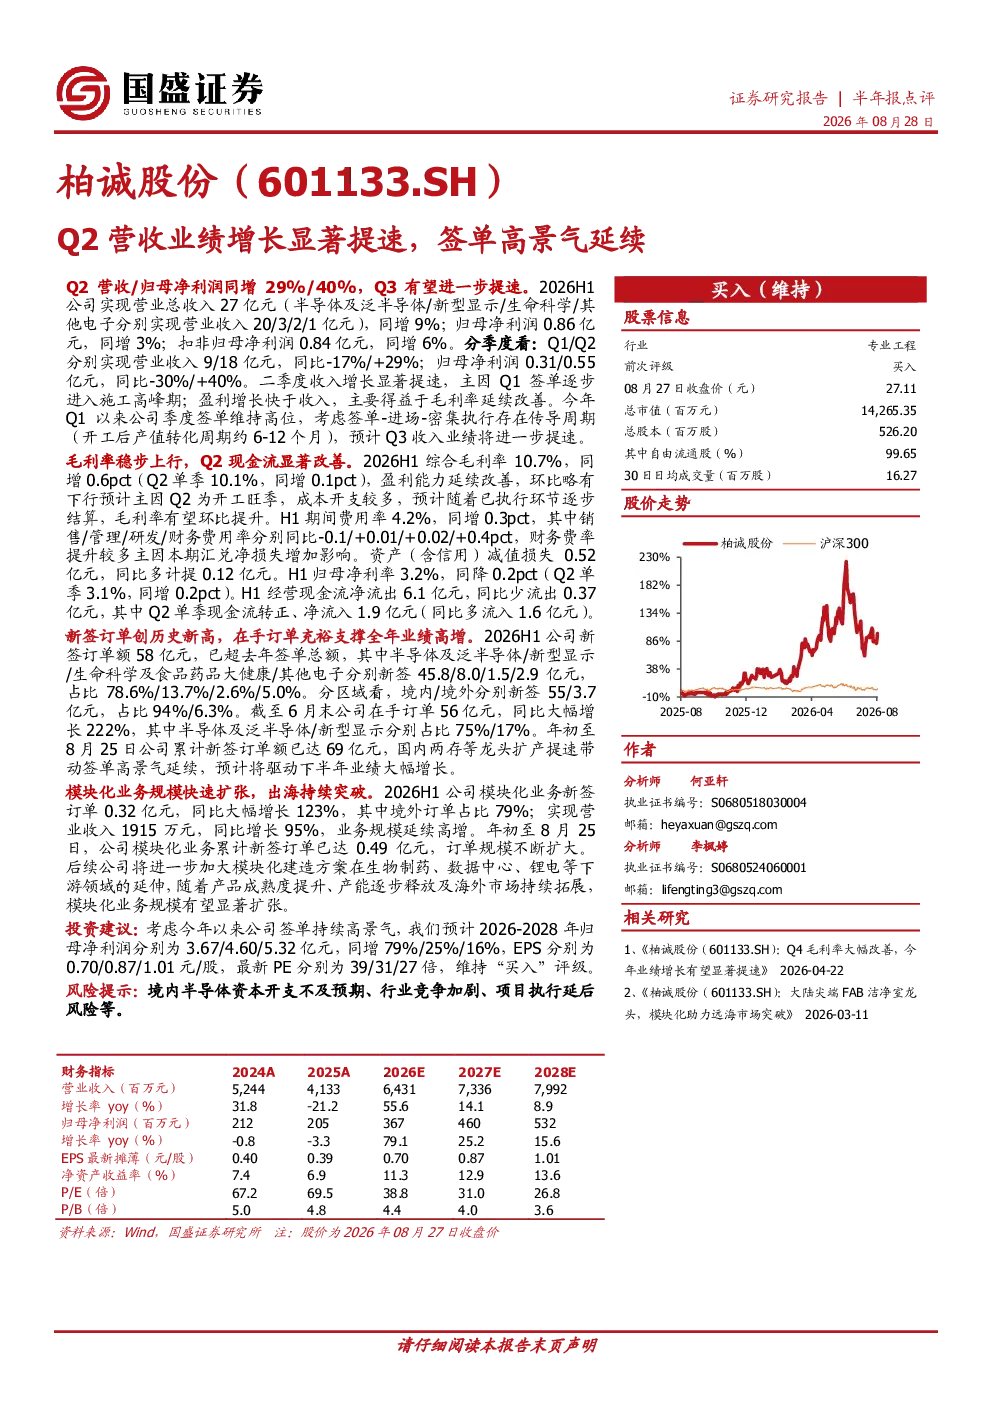
这份研报指出,公司Q2营收和归母净利润分别同增29%和40%,展现出显著的增长提速。2026年上半年营业总收入达27亿元,同比增长9%;归母净利润0.86亿元,增长3%。新签订单额创历史新高,达58亿元,同比大幅增长222%,其中境内订单55亿元。模块化业务新签订单同比增123%。报告强调Q2毛利率稳步上行,现金流显著改善,单季净流入1.9亿元。
建筑建材行业的发展趋势如何?
建筑建材行业正经历高景气度发展,主要受国内半导体等领域龙头扩产提速的驱动。这种扩产趋势带动了行业签单活动的持续高热,预计将推动下半年相关企业业绩的进一步增长。行业整体展现出较强的增长动能,但需关注市场竞争格局的变化以及技术迭代带来的影响。
研报重点分析了哪些方向?
研报重点分析了公司Q2营收业绩的显著提速,详细拆解了营收、净利润、毛利率及现金流等关键财务数据的变化。同时,报告突出了新签订单创历史新高这一亮点,并分析了境内、境外订单结构及模块化业务的快速扩张。此外,报告还预测了未来三年的盈利预期及估值水平。
当前市场现状如何判断?
当前市场现状表现为建筑建材行业的高景气度持续,公司业绩增长显著提速,新签订单大幅增长。行业龙头企业的扩产计划正积极推动市场需求的释放,公司现金流状况得到改善,为后续发展奠定基础。但市场也存在竞争加剧、项目执行风险等挑战。
研报提示了哪些风险?
研报提示了境内半导体资本开支可能不及预期、行业竞争加剧以及项目执行延后等风险。这些因素可能对公司未来的业绩表现和订单增长带来不确定性。此外,宏观经济波动、原材料价格变动等外部因素也可能影响行业整体表现及公司经营状况。
你可能感兴趣
Q2营收业绩显著提速,现金流承压周转加快
建筑建材华创证券2021-08-31
2018年半年报点评:Q2营收增长提速,中报业绩符合预期
电子设备国信证券2018-08-01
季报点评:Q1营收业绩小幅承压,Q2增长有望提速
建筑建材国盛证券2024-04-30
营收业绩维持稳健,Q2增长有望提速
建筑建材国盛证券2024-05-03
年报点评报告:海外高景气驱动营收业绩高增,现金流显著改善
建筑建材国盛证券2026-03-28
Q2营收显著提速,全品类表现亮眼
国盛证券2026-08-20
2026年半年报点评营收业绩小幅提速,高分红策略延续
华创证券2026-08-28
普冉股份Q2业绩增长再提速存储大周期持续高景气 202
未知机构2026-07-24
普冉股份 Q2业绩增长再提速 存储大周期持续高景气
未知机构2026-07-24
2022年半年度业绩预告点评:数通领域高景气助力公司Q2环比显著增长,整体超预期
民生证券2022-07-13