猜你想问
泸州老窖2026年Q2业绩表现如何?
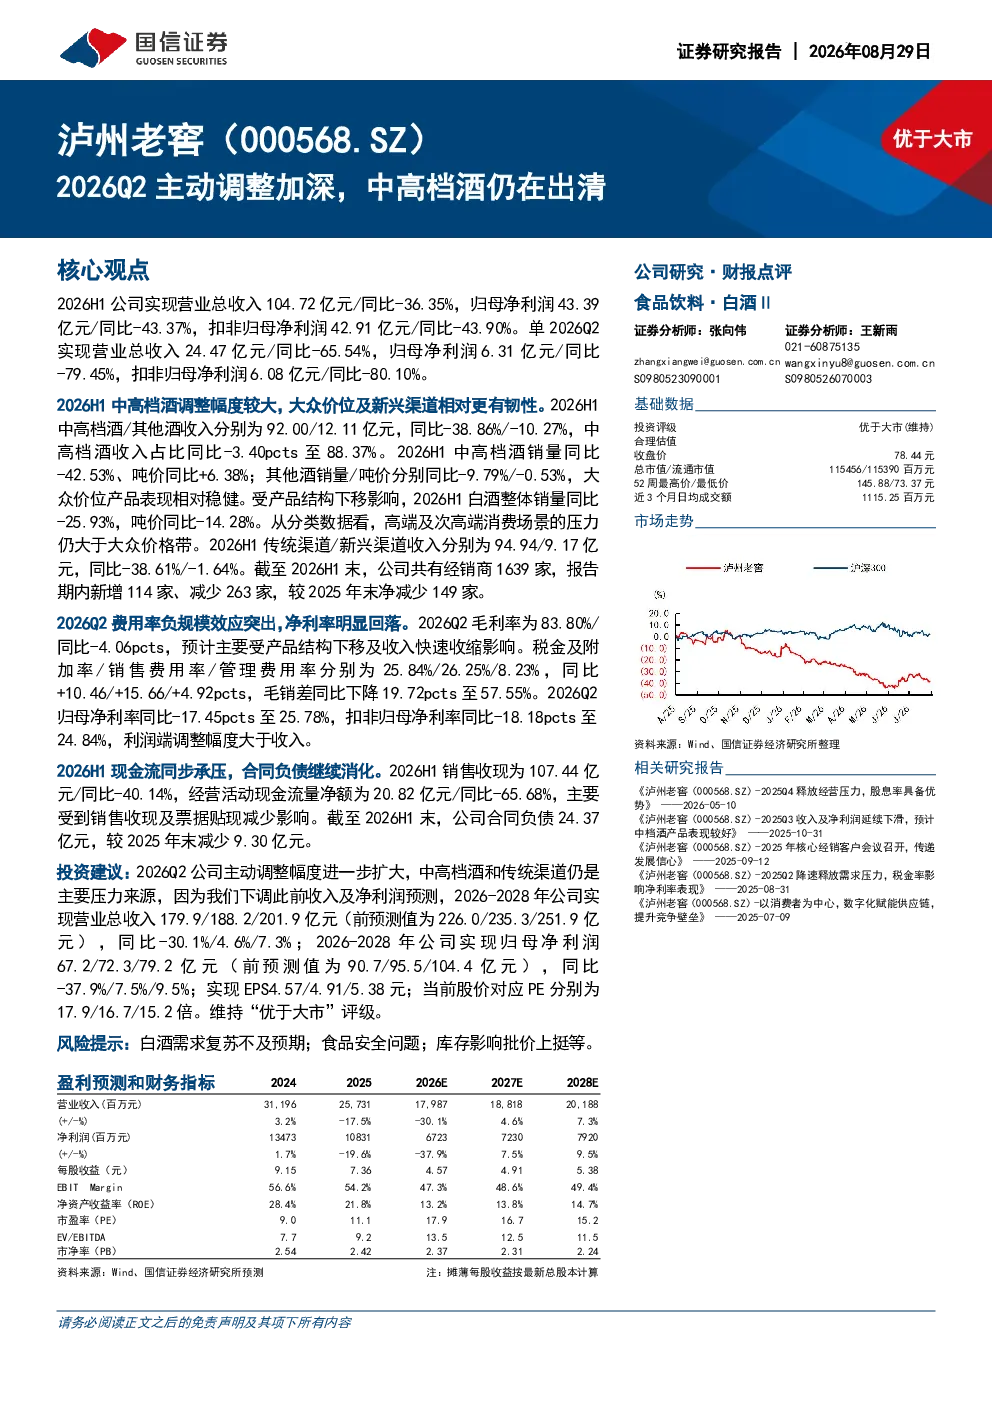
2026Q2泸州老窖实现营业总收入24.47亿元,同比大幅下降65.54%;归母净利润6.31亿元,同比锐减79.45%。中高档酒调整幅度显著,销量同比下滑42.53%,吨价同比上涨6.38%。受产品结构下移影响,公司整体销量同比减少25.93%,吨价同比下降14.28%。传统渠道收入同比下滑38.61%,新兴渠道收入同比仅下降1.64%
白酒行业2026年发展趋势如何?
2026年白酒行业呈现产品结构调整趋势,中高档酒面临出清压力,销量和收入占比均有所下降。大众价位及新兴渠道展现出相对韧性,成为行业增长的新动力。传统渠道受冲击较大,而新兴渠道收入下降幅度较小,显示出渠道变革的持续进行。白酒企业普遍面临需求复苏不及预期、食品安全风险等挑战
研报对泸州老窖的重点分析方向是什么?
研报重点分析了泸州老窖2026年Q2主动调整加深的经营情况,特别是中高档酒的出清进展和大众价位及新兴渠道的表现。报告详细对比了中高档酒与其他酒的销量、吨价变化,以及传统渠道与新兴渠道的收入贡献差异。同时,报告也关注了经销商数量变化、费用率及现金流等关键财务指标
当前白酒市场现状如何判断?
当前白酒市场整体面临需求复苏缓慢、产品结构调整压力增大的现状。中高档酒市场竞争激烈,企业主动调整价格和渠道策略以应对市场变化。大众价位酒和新兴渠道成为市场稳定器,展现出较强的发展潜力。白酒企业普遍面临成本上升、费用率增加的挑战,但行业长期向好的趋势尚未改变
研报提示的主要风险有哪些?
研报提示的主要风险包括白酒需求复苏不及预期,可能导致企业销售增长乏力;食品安全问题可能引发消费者信心危机,影响品牌价值;库存积压可能影响产品批价,进而影响企业盈利能力。此外,市场竞争加剧也可能导致价格战,对企业利润空间造成挤压
你可能感兴趣
2026Q2主动调整加深,中高档酒仍在出清
国信证券2026-08-29
泸州老窖(000568.SZ)2026年中报点评:主动优化库存,报表加速出清
西部证券2026-08-29
全年业绩大增,成本优势进一步加深,23年Q1业绩承压,产能出清仍在持续
第一上海证券2023-05-29
泸州老窖发布2022年半年报:中高档引领增长,公司势能逐步释放泸
未知机构2022-08-29
25年主动调整出清,后续高质量发展可期
西南证券2026-05-11
茅台酒稳健,系列酒主动调整
西南证券2026-08-21
徽酒金花主动调整,酝酿新的成长
食品饮料中泰证券2016-12-19
食品饮料行业点评:酒企主动调整或平滑波动 股息与估值均具备吸引力
食品饮料申港证券2024-06-19
中高档酒齐发力、产品结构升级带动业绩高增长
食品饮料西南证券2019-08-28
中高档持续发力,武陵酒表现亮眼
食品饮料德邦证券2022-08-29