猜你想问
紫光股份最新业绩表现如何?
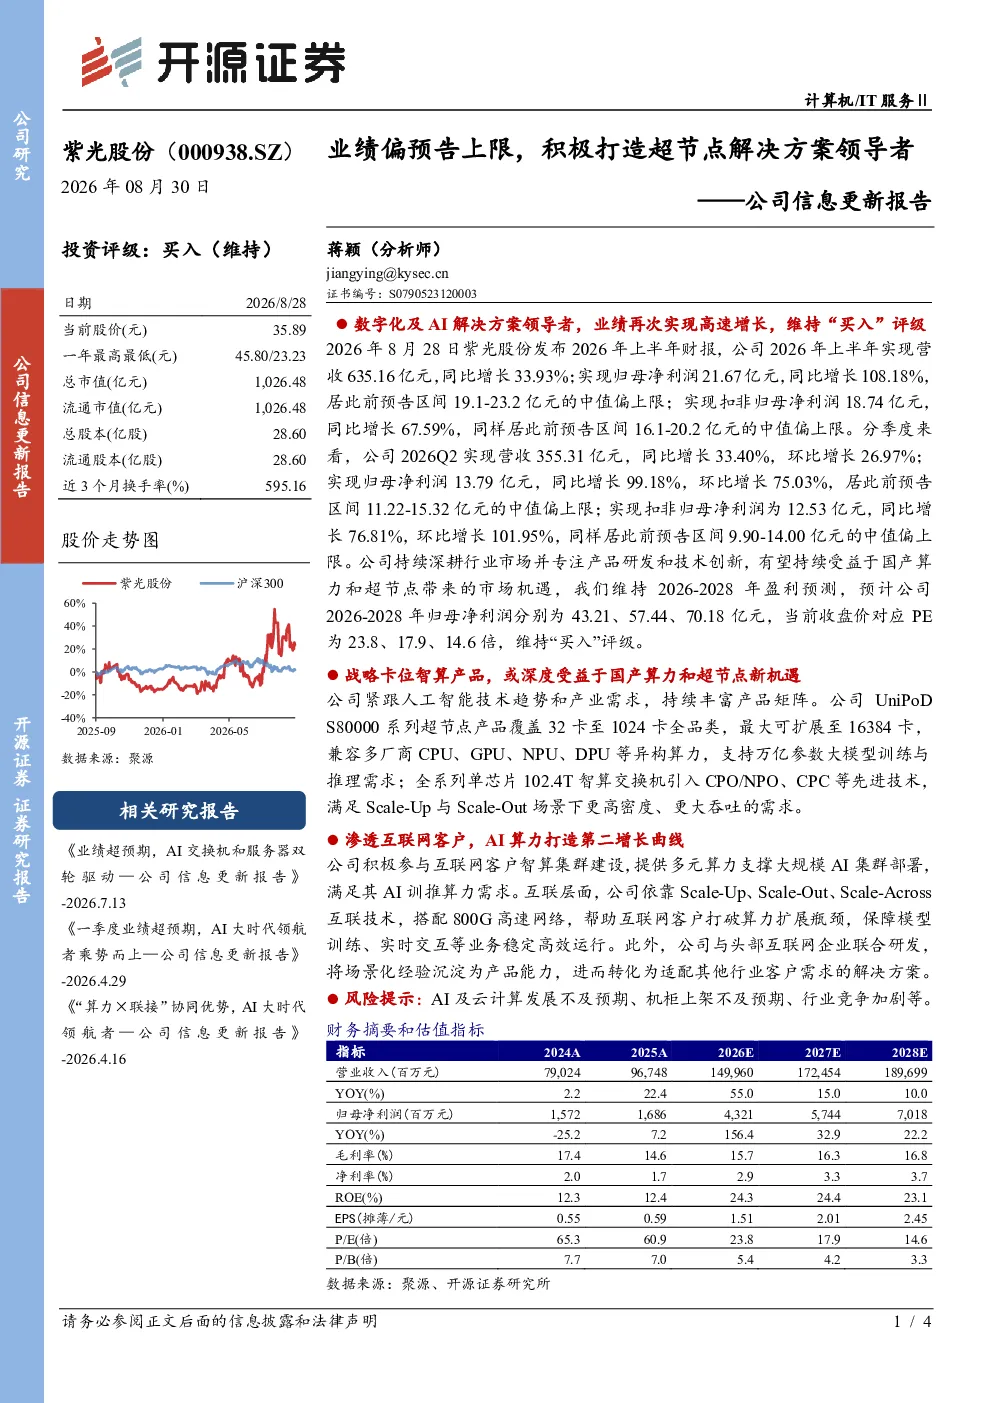
紫光股份2026年上半年营收635.16亿元,同比增长33.93%;归母净利润21.67亿元,同比增长108.18%。公司持续深耕行业市场,专注产品研发和技术创新,有望受益于国产算力和超节点带来的市场机遇。
超节点解决方案在AI行业发展趋势如何?
超节点解决方案是AI算力发展的关键方向。紫光股份UniPoDS80000系列超节点产品覆盖32卡至1024卡全品类,最大可扩展至16384卡,兼容多厂商异构算力,支持万亿参数大模型训练与推理需求。单芯片102.4T智算交换机引入CPO/NPO、CPC等先进技术,满足Scale-Up与Scale-Out场景需求。
报告重点分析了紫光股份的哪些方面?
报告重点分析了紫光股份在超节点解决方案领域的布局和技术创新,包括UniPoDS80000系列产品和单芯片102.4T智算交换机。同时关注公司参与互联网客户智算集群建设,提供多元算力支撑大规模AI集群部署,以及与头部互联网企业联合研发,将场景化经验转化为适配其他行业客户需求的解决方案。
当前AI市场现状如何?
当前AI市场正快速发展,算力需求持续增长。紫光股份通过Scale-Up、Scale-Out、Scale-Across互联技术及800G高速网络,帮助互联网客户打破算力扩展瓶颈。公司产品覆盖全品类,支持大规模AI集群部署,展现了在AI算力领域的竞争优势。
研报提示了哪些风险?
研报提示的风险包括AI及云计算发展不及预期、机柜上架不及预期、行业竞争加剧等。这些风险可能影响公司业绩和市场表现,投资者需关注相关动态。
你可能感兴趣
公司信息更新报告:Q1业绩超预告上限,继续看好全年纯碱景气上行
基础化工开源证券2022-04-24
公司信息更新报告:2023业绩超预告上限,海外仓&跨境电商双轮驱动成长
机械设备开源证券2024-04-22
公司信息更新报告:高质量产品+合理定价+积极出海,2023年度业绩预告超市场预期
开源证券2024-01-19
公司信息更新报告:2023年利润超预告上限,战略聚焦高质量发展可期
房地产开源证券2024-03-23
公司信息更新报告:净利润超预告上限,延续高速增长势头
开源证券2022-04-22
公司信息更新报告:1季度净利润超预告上限,成长前景光明
信息技术开源证券2022-04-26
公司信息更新报告:2024年利润超预告上限,公司成长逻辑持续兑现
开源证券2025-02-26
公司信息更新报告:净利润超预告上限,云工厂计划加速落地
信息技术开源证券2021-10-29
公司信息更新报告:业绩接近预告上限,行业拓展取得重要突破
信息技术开源证券2022-03-31
公司信息更新报告:业绩接近预告上限,产业互联网龙头地位持续巩固
信息技术开源证券2021-04-01